
実家のことは気になるものの、親にどう切り出せばよいのか分からず、つい後回しにしている方もいるのではないでしょうか。ワールドエッグスが2026年10月13日に公表した「実家じまいに関する調査」では、実家じまいを実際に先送りにした人が13.7%、先送りしたいと思った人が26%で、合わせて約4割に上りました。
一方で、国土交通省の「令和6年空き家所有者実態調査」では、相続前に何らかの対策をしていた空き家は23%にとどまっています。本記事では、先送りしている間にも続く負担と、空き家の3000万円特別控除をはじめとした期限を整理します。
1. 実家じまいの先送りは約4割。相続前に対策できた空き家は23%
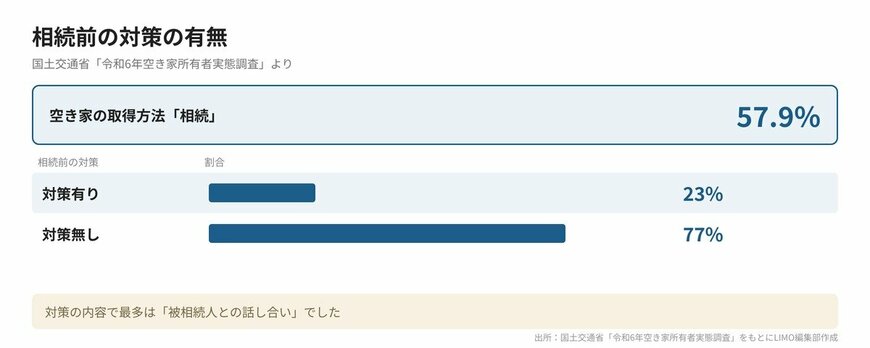
国土交通省が2025年8月29日に公表した「令和6年空き家所有者実態調査」によると、空き家の約6割(57.9%)は相続で取得されたものです。
そのうえで、相続前の対策が「有り」は23%、「無し」は77%でした。
実施している対策の内容で最多だったのは「被相続人との話し合い」です。
また、同調査では、相続された空き家の7割超が1980年以前に建築された住宅でした。築年の古い実家ほど、相続後の判断を急ぐ場面が増えるといえます。
2. 空き家の3000万円特別控除はいくら?対象は2027年末までの売却
相続した実家を売るときに確認したいのが、国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」です。要件を満たすと、譲渡所得から最高3000万円を差し引けます。
たとえば、譲渡所得が4000万円と計算された場合(仮の数字)、3000万円を控除すると課税対象は1000万円です。売却は、相続開始から3年を経過する日の属する年の12月31日までに行う必要があります。
2.1 使える条件は?
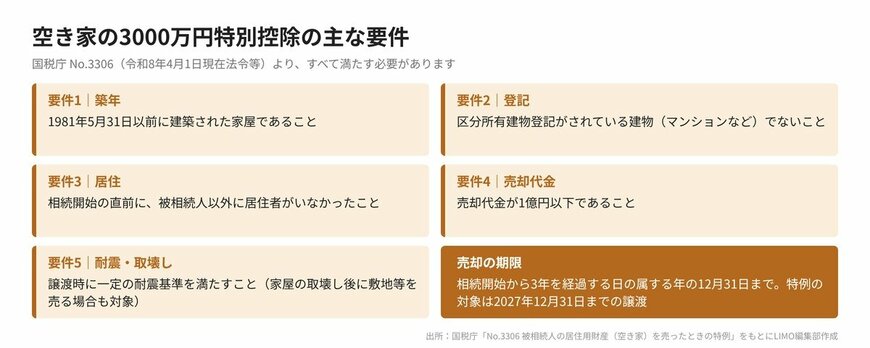
国税庁によると、主な要件は次のとおりです。
- 1981年5月31日以前に建築された家屋であること
- 区分所有建物登記がされている建物(マンションなど)でないこと
- 相続開始の直前に、被相続人以外に居住していた人がいなかったこと
- 売却代金が1億円以下であること
- 譲渡時に一定の耐震基準を満たすこと(2024年1月1日以後の譲渡は、譲渡の翌年2月15日までに耐震改修か家屋の全部の取壊し等を行う場合も対象)
実際の適用には、ほかにも細かな要件があります。個別のケースは、所轄の税務署や税理士に確認してください。
2.2 空き家を持ち続けるほど、税金や管理の負担も積み重なる
実家を相続した後、すぐに売却できるとは限りません。その間も固定資産税などはかかり、建物の状態を確認したり、庭を手入れしたりするなど、適切な管理も必要になります。
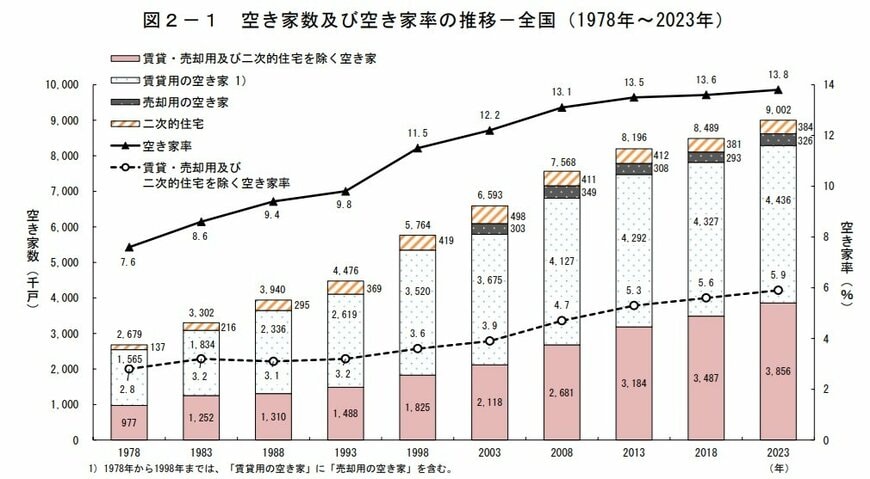
総務省「令和5年住宅・土地統計調査」によると、2023年の空き家は900万2000戸と過去最多。このうち、賃貸・売却用及び二次的住宅を除く空き家は385万6000戸となっています。
また、管理が不十分な空き家について、市区町村から「管理不全空家等」や「特定空家等」として勧告を受けた場合には、住宅用地特例の対象から外れ、固定資産税の負担が重くなる可能性があります。
住宅用地については、200平方メートル以下の部分なら課税標準が6分の1になるなどの軽減措置がありますが、勧告を受けて特例の対象外となれば、この軽減を受けられなくなります。
つまり、実家の価値を考えるときは「いくらで売れるか」だけでは不十分です。売却までに固定資産税や管理費、修繕費、家財の処分費などがどの程度かかるのかも含めて、「最終的にいくら手元に残るのか」を考える必要があります。