

国民年金の保険料は、所得にかかわらず一律です。
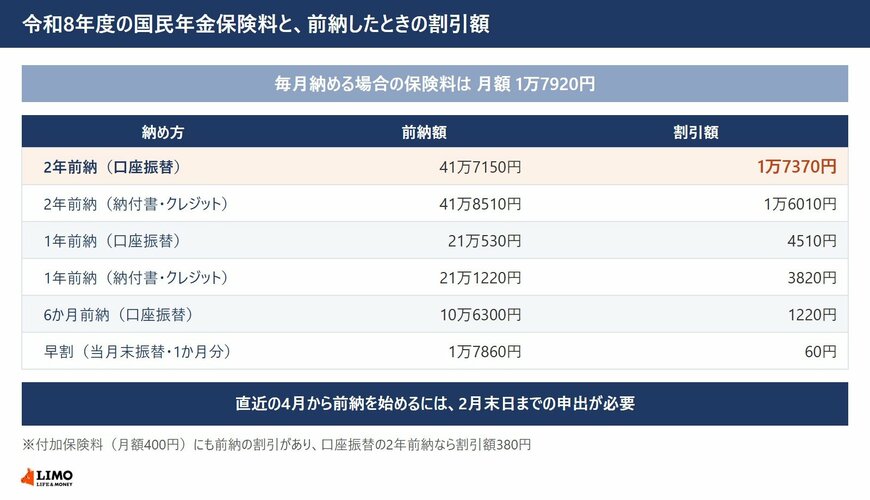
日本年金機構によると、令和8年度の保険料は月額1万7920円です。
この保険料には、まとめて先に納めると割引になる前納という仕組みがあります。口座振替の2年前納なら、割引額は1万7370円です。
この記事では、前納の種類ごとの割引額と申込の期限を確認したうえで、2026年度の年金額と受給権者の平均月額を見ていきます。
1. 令和8年度の保険料は月額1万7920円。前納するといくら安くなるか
国民年金の第1号被保険者が納める保険料は、収入の多さに関係なく同じ額です。
日本年金機構によると、令和8年度は月額1万7920円となっています。
1.1 2年前納の割引額は1万7370円
まとめて先に納めると割引があります。
口座振替の場合、2年前納は41万7150円で割引額が1万7370円、1年前納は21万530円で4510円、6か月前納は10万6300円で1220円です。
納付書とクレジットカードの場合は、2年前納が41万8510円で割引額1万6010円、1年前納が21万1220円で3820円、6か月前納が10万6650円で870円となっています。
同じ2年前納でも、口座振替のほうが1360円だけ割引が大きい形です。
1.2 1か月分だけ早く納める「早割」もある
2年分や1年分をまとめるのが難しい場合の選択肢もあります。
口座振替には、納付対象月の当月末日に引き落とす早割があります。1か月分が1万7860円になり、割引額は60円です。
付加保険料についても前納の割引があり、口座振替の2年前納なら割引額は380円です。
1.3 4月から始めるなら2月末日までに申し出る
前納の申込そのものは、いつでもできます。
ただし直近の4月から前納を開始したい場合は、2月末日までに申出書が日本年金機構に届いている必要があります。
年度の途中から始めることもでき、その場合は初回の振替で対象期間分をまとめて引き落とす形になります。たとえば、6月末日に初回振替が行われる1年前納なら、6月分から翌年3月分までの10か月分が初回に振り替えられます。マイナポータルを経由してねんきんネットから申し込むと、口座の確認に時間がかからないと案内されています。
なお、公的年金の仕組みや2026年度の年金額、平均受給額に関する詳しい解説は、下記の記事より一部を引用・参照しています。


2. 2025年6月に成立した年金制度改正の全体像
保険料の納め方は、制度そのものの見直しとも地続きです。いくら納め、いくら受け取るのかという枠組み自体が、直近の改正で動いています。
2025年6月13日、参議院本会議で「社会経済の変化を踏まえた年金制度の機能強化のための国民年金法等の一部を改正する等の法律案」が可決され、法律として成立しました。
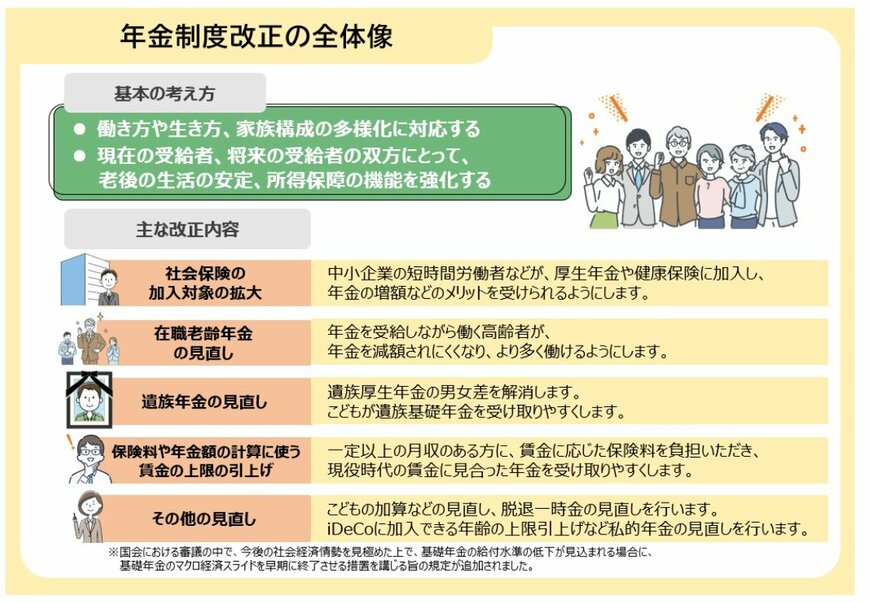
働き方や家族構成の多様化に年金制度を合わせていくことが、この改正の柱です。私的年金の拡充や所得再分配の強化を通じて、シニアの暮らしを安定させることも狙いに置かれています。
まず改正の全体像を確かめます。iDeCoなど私的年金の見直しポイントは、LIMOの別記事で詳しく扱っています。
2.1 改正では何が変わるのか
社会保険の加入対象の拡大
- 中小企業において短時間で働く人などが、厚生年金や健康保険に加入し、年金増額などのメリットを受けられるようにする
在職老齢年金の見直し
- 年金を受け取りながら働くシニアが、年金を減額されにくくなり、より多く働けるようにする
遺族年金の見直し
- 遺族厚生年金の男女差を解消。子どもが遺族基礎年金を受給しやすくする
保険料や年金額の計算に使う賃金の上限の引き上げ
- 月収が一定以上となる人が、賃金に応じた年金保険料を負担し、現役時代の賃金に見合った年金を受給しやすくする
その他の見直し
- 子どもの加算などの見直し、脱退一時金の見直し
- 私的年金の見直し:iDeCo(イデコ:個人型確定拠出年金)加入年齢の上限引き上げなど
並べてみると、公的年金は老後の受給額だけの話ではないことが見えてきます。現役のうちからの生活設計と地続きの制度です。
人生100年時代と言われる今、若いうちから仕組みを知っておく意味は小さくありません。


