


老齢基礎年金を受け取るには、一定の期間が必要です。
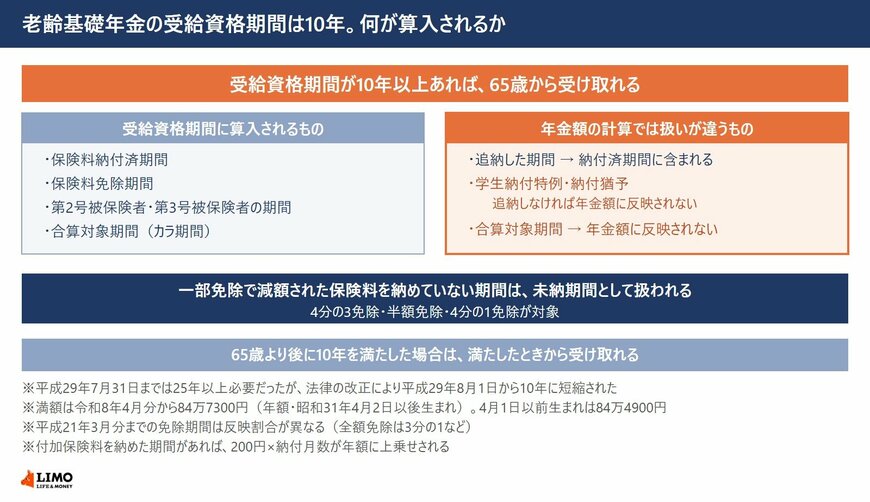
日本年金機構によると、保険料納付済期間と保険料免除期間などを合算した受給資格期間が10年以上あれば、65歳から受け取れます。
この10年は平成29年8月1日から適用されたもので、それまでは25年以上が必要でした。
この記事では、受給資格期間に何が算入されるのかを確認したうえで、2026年度の年金額と受給権者の平均月額を見ていきます。
1. 老齢基礎年金の受給資格期間は10年。何が算入されるのか
年金は加入していれば自動的に受け取れるものではなく、受給するための期間の条件があります。
この条件は、かつてより短くなりました。
1.1 25年から10年に短縮された
期間の長さが変わったのは平成29年です。
平成29年7月31日までは受給資格期間が25年以上必要でしたが、法律の改正により平成29年8月1日から10年に短縮されました。
また、65歳より後に受給資格期間の10年を満たした方は、その期間を満たしたときから老齢基礎年金を受け取れます。
1.2 受給資格期間に算入されるもの
算入される期間は納付済期間だけではありません。
保険料納付済期間と保険料免除期間のほか、20歳から60歳になるまでの第2号被保険者および第3号被保険者の期間も保険料納付済期間に含まれます。会社員だった期間や、扶養されていた期間も入るということです。
合算対象期間、いわゆるカラ期間も受給資格期間に算入されます。ただし年金額の計算には反映されません。
1.3 未納期間として扱われる場合がある
免除を受けていれば安心とは言い切れません。
一部免除の承認を受けた期間は、減額された保険料を納めていない場合、未納期間扱いになります。4分の3免除、半額免除、4分の1免除が対象です。
学生納付特例と納付猶予の期間についても、追納していない場合は年金額に反映されません。追納した期間は保険料納付済期間に含まれます。
満額は令和8年4月分から年額84万7300円で、昭和31年4月1日以前に生まれた方は84万4900円です。付加保険料を納めた期間があれば、200円に納付月数をかけた額が年額に上乗せされます。
なお、公的年金の仕組みや2026年度の年金額、平均受給額に関する詳しい解説は、下記の記事より一部を引用・参照しています。


2. 2025年に成立した年金制度改正で何が動くのか
2025年6月13日、「社会経済の変化を踏まえた年金制度の機能強化のための国民年金法等の一部を改正する等の法律案」が参議院本会議を通り、法律として成立しています。
ねらいは、働き方や家族構成の多様化に制度を合わせることです。私的年金の拡充や所得再分配の強化によって、シニアの生活を支える面も重く見られています。
まず改正の全体像を確かめます。iDeCoなど私的年金の見直しポイントは、LIMOの別記事で詳しく扱っています。
2.1 改正の柱を並べる
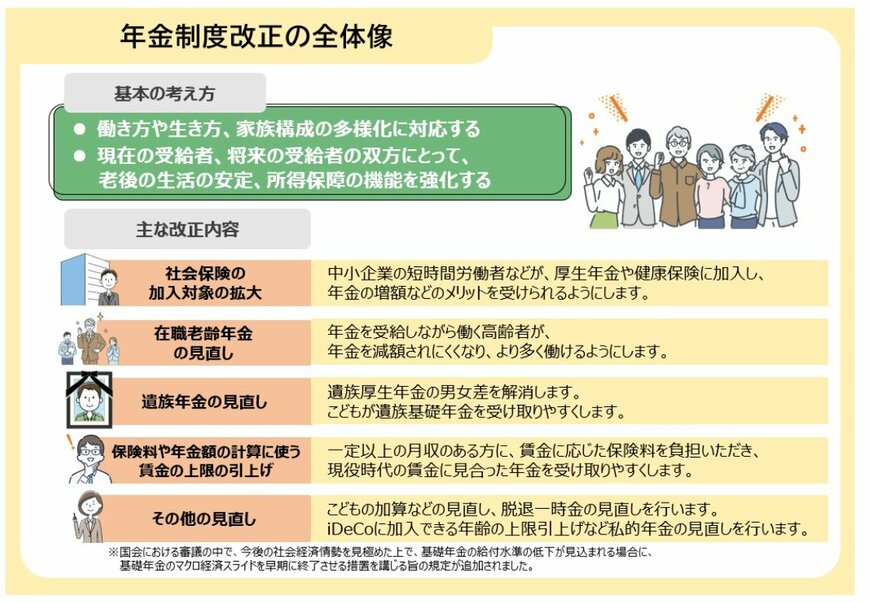
社会保険の加入対象の拡大
- 中小企業において短時間で働く人などが、厚生年金や健康保険に加入し、年金増額などのメリットを受けられるようにする
在職老齢年金の見直し
- 年金を受け取りながら働くシニアが、年金を減額されにくくなり、より多く働けるようにする
遺族年金の見直し
- 遺族厚生年金の男女差を解消。子どもが遺族基礎年金を受給しやすくする
保険料や年金額の計算に使う賃金の上限の引き上げ
- 月収が一定以上となる人が、賃金に応じた年金保険料を負担し、現役時代の賃金に見合った年金を受給しやすくする
その他の見直し
- 子どもの加算などの見直し、脱退一時金の見直し
- 私的年金の見直し:iDeCo(イデコ:個人型確定拠出年金)加入年齢の上限引き上げなど
こうして並べると、公的年金が老後の受給額だけの制度ではないことが見えてきます。現役の時期の選択と結びついています。
人生100年時代と呼ばれるいま、早い段階で仕組みを知る価値は大きくなっています。


