【60歳代以上】NISA口座の3割はシニアが持っている。70歳代は買付額の84.1%が成長投資枠。9月30日が期限の手続きも元銀行員が解説
shutterstock_2524704855_kapinon.studio


目次[開く][閉じる]
- 1. 「NISA」口座数2820万のうち、3割は60歳代以上
- 1.1 2025年12月末時点の総数は2820万6434口座
- 1.2 60歳代・70歳代・80歳代以上を合わせると884万口座
- 1.3 最も多いのは50歳代で、40歳代・30歳代が続く
- 2. 「NISA」シニアの買付額は年6兆円台。使う枠は成長投資枠に寄る
- 2.1 2025年の新規買付額は全年代で18兆7487億円
- 2.2 60歳代以上の3つの年代で6兆1140億円
- 2.3 70歳代は買付額の84.1%が成長投資枠
- 3. 「NISA」1年間まったく買付がなかった口座は全体の36.6%
- 3.1 70歳代は約半分、80歳代以上は7割超が0円
- 3.2 口座があることと、使っていることは別
- 4. 【元銀行員の視点】窓口で多かったのは「非課税の意味が分からない」という相談
- 4.1 「何が非課税になるのか」でつまずく方が多かった
- 4.2 元本が保証されない商品を初めて持つときの確認
- 5. 【9月30日と10月1日】NISAの金融機関を変えるには期限がある
- 5.1 変更したい年の前年10月1日から、その年の9月30日まで
- 5.2 その年に買付があると、その年分の変更はできない
- 5.3 同じ年に2つの枠を重複して設けることはできない
- 5.4 変更しても、それまでの年分の口座は元の金融機関に残る
- 6. 【見落としやすい届出】住所が変わったとき、名義人が亡くなったとき
- 6.1 氏名・住所・マイナンバーが変わったら非課税口座異動届出書
- 6.2 複数の金融機関に口座があるならすべてに提出が必要
- 6.3 名義人が亡くなったときは相続人が死亡届出書を出す
- 7. 【令和8年度税制改正】NISAで選べる投資信託の範囲が広がる
- 7.1 つみたて投資枠の対象商品の要件を「株式又は公社債」へ
- 7.2 定期売却サービスの手数料徴収が可能になる
- 7.3 10年ごとの所在地確認は廃止される
- 8. まとめにかえて
- 参考資料
NISAは若い世代の制度という印象があるかもしれません。ただ、統計を見ると、使っているのは現役層だけではありません。
金融庁が2026年7月3日に公表した「NISA口座の利用状況調査(2025年12月末時点)」によると、NISA口座数は「2820万6434口座」でした。
このうち60歳代・70歳代・80歳代以上を合わせると884万4682口座で、全体の31.4%にあたります。
この記事では、シニア世代がNISAをどのくらい使っているのか、そして使い方が現役層とどう違うのかを、金融庁の集計から確認します。
- 2025年12月末時点のNISA口座数は2820万6434口座。60歳代以上の3つの年代で31.4%を占める
- 2025年の年間新規買付額は全年代で18兆7487億円。うち60歳代以上の3つの年代で6兆1140億円にのぼる
- 70歳代は買付額の84.1%が成長投資枠。つみたて投資枠の比重が大きい若い年代とは使い方が異なる
1. 「NISA」口座数2820万のうち、3割は60歳代以上
まず、NISAがどの年代にどれだけ広がっているのかを確認します。
現在のNISAは2024年1月に始まった制度で、新NISAと呼ばれることもあります。非課税になるのは運用で得た利益で、預けた金額が所得控除されるわけではありません。
1.1 2025年12月末時点の総数は2820万6434口座
金融庁の調査によると、2025年12月末時点のNISA口座数は2820万6434口座でした。2025年6月末時点からは4.6%の増加です。
累計の買付額は71兆円にのぼります。政府は2027年12月末までに口座数3400万・買付額56兆円という目標を掲げていますので、買付額のほうは目標を先に超えたことになります。
1.2 60歳代・70歳代・80歳代以上を合わせると884万口座
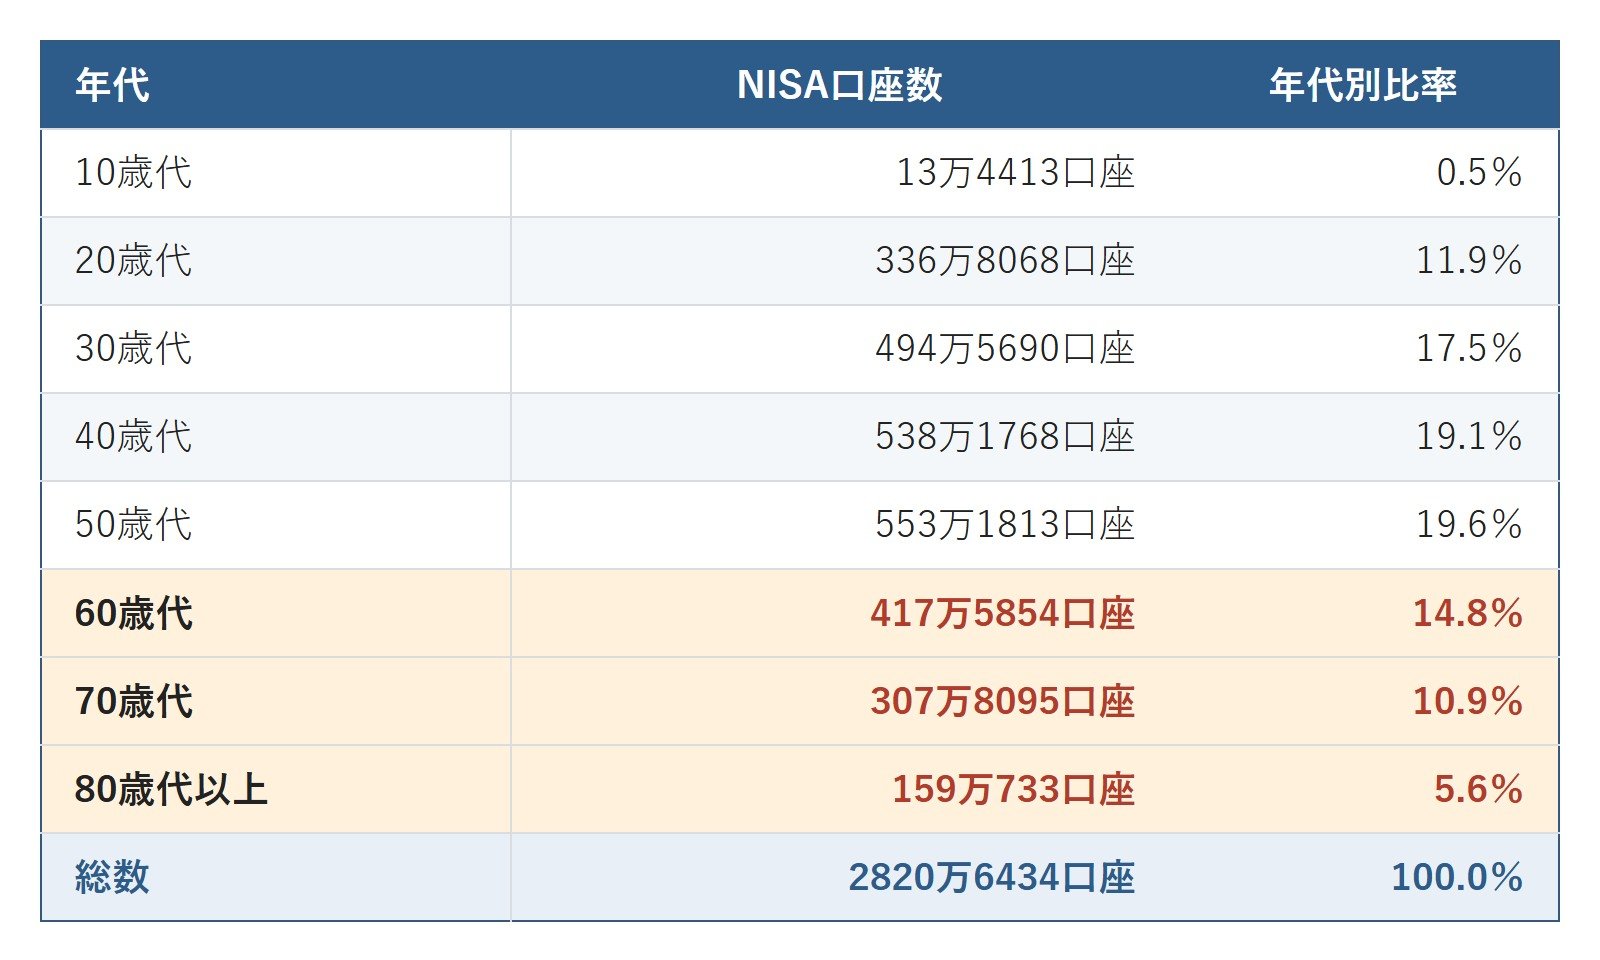
年代別に見ると、60歳代が417万5854口座、70歳代が307万8095口座、80歳代以上が159万733口座です。
3つを合わせると884万4682口座で、全体の31.4%にあたります。NISA口座の3つに1つ近くは60歳代以上が持っていることになります。
NISA口座数2820万6434口座のうち、60歳代以上の3つの年代で31.4%を占める1/2
出所:金融庁「NISA口座の利用状況調査(2025年12月末時点)」をもとにLIMO編集部作成
1.3 最も多いのは50歳代で、40歳代・30歳代が続く
年代別で最も多いのは50歳代の553万1813口座で、40歳代が538万1768口座、30歳代が494万5690口座と続きます。
なお年代別比率は端数処理をしているため、合計しても100.0%にならないことがあります。
2. 「NISA」シニアの買付額は年6兆円台。使う枠は成長投資枠に寄る
次に、口座数ではなく実際に投資された金額を見ていきましょう。
金融庁は2025年1月1日から12月31日までの年間新規買付額も年代別に集計しています。
2.1 2025年の新規買付額は全年代で18兆7487億円
2025年中の年間新規買付額は、全年代の合計で18兆7487億円でした。内訳は成長投資枠が12兆5138億円、つみたて投資枠が6兆2349億円です。
年代別では50歳代が4兆1492億円で最も多く、40歳代の3兆9061億円、60歳代の3兆4007億円が続きます。
2.2 60歳代以上の3つの年代で6兆1140億円
60歳代が3兆4007億円、70歳代が2兆619億円、80歳代以上が6514億円です。3つを合わせると6兆1140億円で、全年代の32.6%にあたります。
口座数の比率が31.4%でしたので、金額でもほぼ同じ割合を占めていることになります。
2.3 70歳代は買付額の84.1%が成長投資枠
使っている枠の内訳には、年代ごとの違いがはっきり出ています。全年代では成長投資枠が66.7%、つみたて投資枠が33.3%です。
これが60歳代では成長投資枠73.1%、70歳代では「84.1%」、80歳代以上では91.7%まで高まります。一方、20歳代は成長投資枠51.1%とつみたて投資枠48.9%でほぼ半々です。
2025年の年間新規買付額のうち成長投資枠が占める割合は、年代が上がるほど高くなる2/2
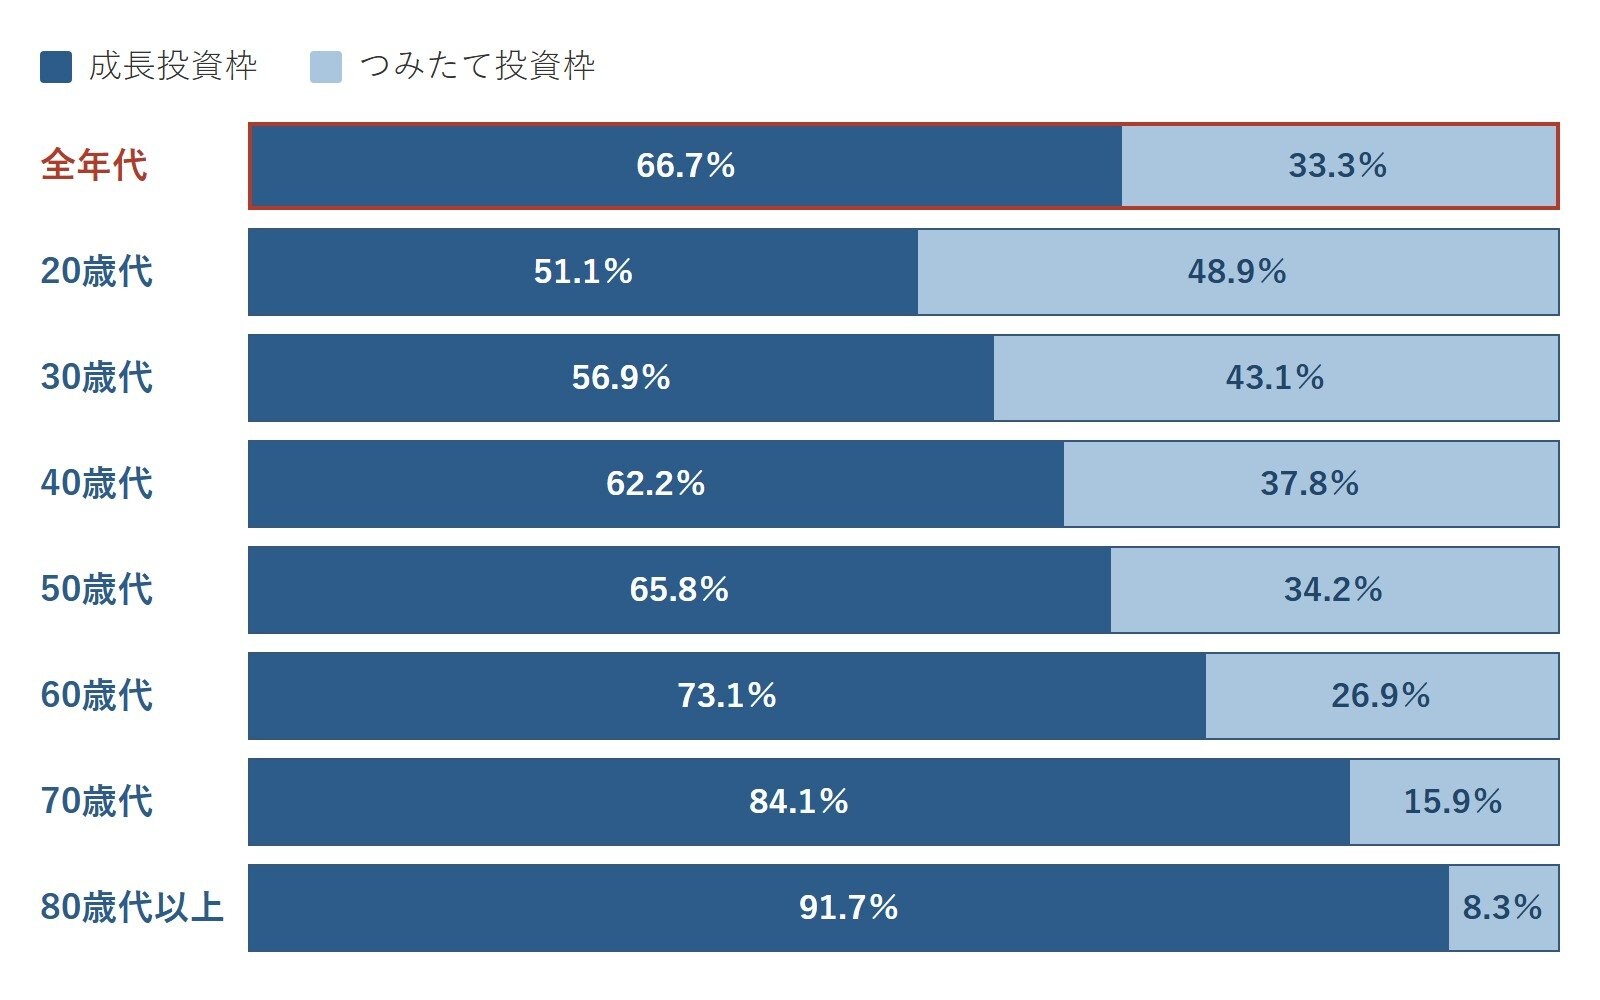
出所:金融庁「NISA口座の利用状況調査(2025年12月末時点)」をもとにLIMO編集部作成
買付額のうち上場株式が占める割合も、全年代の30.1%に対し、70歳代は44.5%、80歳代以上は64.2%です。年代が上がるほど、積立よりも個別の株式に向かう傾向が読み取れます。
3. 「NISA」1年間まったく買付がなかった口座は全体の36.6%
もう一つ、金融庁の集計で目を引くのが買付がなかった口座の多さです。
金融庁は2025年1月1日から12月31日の間に一度も買付がなかった口座を「0円」として集計しています。
3.1 70歳代は約半分、80歳代以上は7割超が0円
全年代では2855万8925口座のうち1044万6488口座、36.6%が0円でした。
年代別では、60歳代が422万8441口座のうち149万7869口座で35.4%、70歳代が313万4939口座のうち157万1243口座で50.1%、80歳代以上が165万8297口座のうち121万8171口座で73.5%です。
なお、この集計には2025年12月31日時点で廃止された口座の取引も含まれるため、合計は前述の口座数の総数とは一致しません。
3.2 口座があることと、使っていることは別
口座数だけを見るとシニア世代にもNISAが広がっているように見えますが、実際に買付があったかどうかは別の話です。
すでに非課税保有限度額まで使い終えている方もいれば、開設したまま止まっている方もいると考えられます。この数字だけでどちらが多いかを判断することはできません。
銀行員だった頃、窓口で投資信託などの資産運用の相談も担当していました。口座を開いたところで手が止まってしまう方も見てきましたので、この0円の口座数はイメージと重なります。ご自身の口座がいまどうなっているかを確かめるだけでも、次の判断がしやすくなります。
関連記事
【0歳からNISA口座が開設可能に】2027年からこどもNISA新設「年60万円投資可能」親が知りたい3つのポイント
金融庁によると、NISAの年間投資枠はつみたて投資枠120万円と成長投資枠240万円で、合計最大360万円です。生涯の枠である非課税保有限度額は最大1800万円で、売った分は翌年に買ったときの金額で復活します。2027年1月からは、0歳から17歳までの未成年者もつみたて投資枠を使えるようになります。1年の終わりに確かめたいNISAの枠のしくみを、FPの視点で分かりやすく整理します。
新NISAで2000万円をつくるには毎月いくら?20年なら月4.9万〜6.1万円、30年なら月2.5万〜3.5万円(年3〜5%)
新NISAで2000万円をつくるには毎月いくら必要か。積立期間(10〜35年)と利回り(0〜5%)別の早見表で試算しました。そもそも老後2000万円は必要なのか、最新の家計調査で計算し直した結果と、元機関投資家の視点も解説します。
「新NISAで500万円を全部投資信託に回しました。2割下がったら暮らしの何か月分が消えるのか」月20万円で暮らす70歳夫婦なら「100万円=5か月分」
定期預金の500万円を、夫婦それぞれの新NISAで全部投資信託に回した70歳の女性。2割下がると100万円が減り、月20万円の暮らしの5か月分にあたります。1人が1年に投資できる360万円の枠や非課税で持てる期間、70歳代の世帯の金融資産のうち有価証券が22.7%という総務省の調査、GPIFの2026年7〜9月の運用結果を確かめ、1年分を預金に残した場合も試算します。