【70歳代の住宅ローン】借入世帯はわずか6.7%、残高は平均927万円。団信は80歳で切れ、完済は約76歳の見込み
リ・バース60も生活資金には「使えない」。高齢期に頼れる備えは意外と少ない…
mapo_japan/shutterstock.com


目次[開く][閉じる]
- 1. 70歳代で借入金がある世帯は6.7%
- 1.1 50歳代の22.3%から段階的に下がる
- 1.2 借入がある世帯の残高は平均927万円
- 2. 借入の目的は住宅から生活資金へ移っていく
- 2.1 住宅資金は34.2%まで下がる
- 2.2 日常の生活資金が21.9%と全年代で最も高い
- 3. 家計調査でも70歳代の負債は残っている
- 3.1 負債保有世帯に限ると住宅・土地の負債は644万円
- 4. 【落とし穴】団体信用生命保険は満80歳で保障が終わる
- 4.1 加入できるのは満70歳未満、保障は満80歳まで
- 4.2 団信に入らないという選択肢もある
- 5. 【落とし穴】いま契約している人の完済予定は約76歳になる
- 5.1 平均年齢43.3歳に平均償還期間32.6年を足すと
- 5.2 貯蓄の平均額はあてにしすぎない
- 6. 【対応策】リ・バース60は使える場面が限られる
- 6.1 毎月の支払は利息のみになる
- 6.2 生活資金には使えない
- 7. 【確認したい書類】残高と期限は手元の紙で確かめる
- 7.1 返済予定表で完済予定年月を確認する
- 7.2 団信の証書と家族への共有
- 8. まとめにかえて
- 参考資料
住宅ローンは現役のうちに返し終えるもの、というイメージがあります。ところが定年を迎えても返済が残っている世帯は、実際に存在します。
金融経済教育推進機構(J-FLEC)が2025年12月に公表した「家計の金融行動に関する世論調査」によると、70歳代で借入金がある二人以上世帯は6.7%でした。少数派ではありますが、その世帯に限ると借入金残高は平均927万円にのぼります。
この記事では、70歳代で借入を抱えている世帯の割合と残高、そして借入の目的が現役期からどう変わっていくのかを順に確認していきます。
- 70歳代で借入金がある二人以上世帯は6.7%。50歳代の22.3%から大きく下がる
- 借入金がある70歳代世帯の残高は平均927万円、中央値275万円。2000万円以上も16.4%
- 借入の目的は住宅資金が34.2%まで下がる一方、日常の生活資金が21.9%と全年代で最も高い
なお、70歳代の家計と貯蓄に関する詳しい解説は、下記の記事より一部を引用・参照しています。
1. 70歳代で借入金がある世帯は6.7%
まずは、どれくらいの世帯が借入を抱えたまま70歳代を迎えているのかを確認していきます。ここで使うのは、J-FLECが2025年6月から7月にかけて実施した世論調査の二人以上世帯調査です。
1.1 50歳代の22.3%から段階的に下がる
世帯主の年令別に借入金の有無を見ると、50歳代が22.3%、60歳代が14.3%、70歳代が6.7%でした。全国平均は18.7%です。
年代が上がるにつれて借入を抱える世帯は減っていきます。70歳代では93.3%の世帯に借入金がありません。
世帯主の年令別にみた借入金がある二人以上世帯の割合1/2
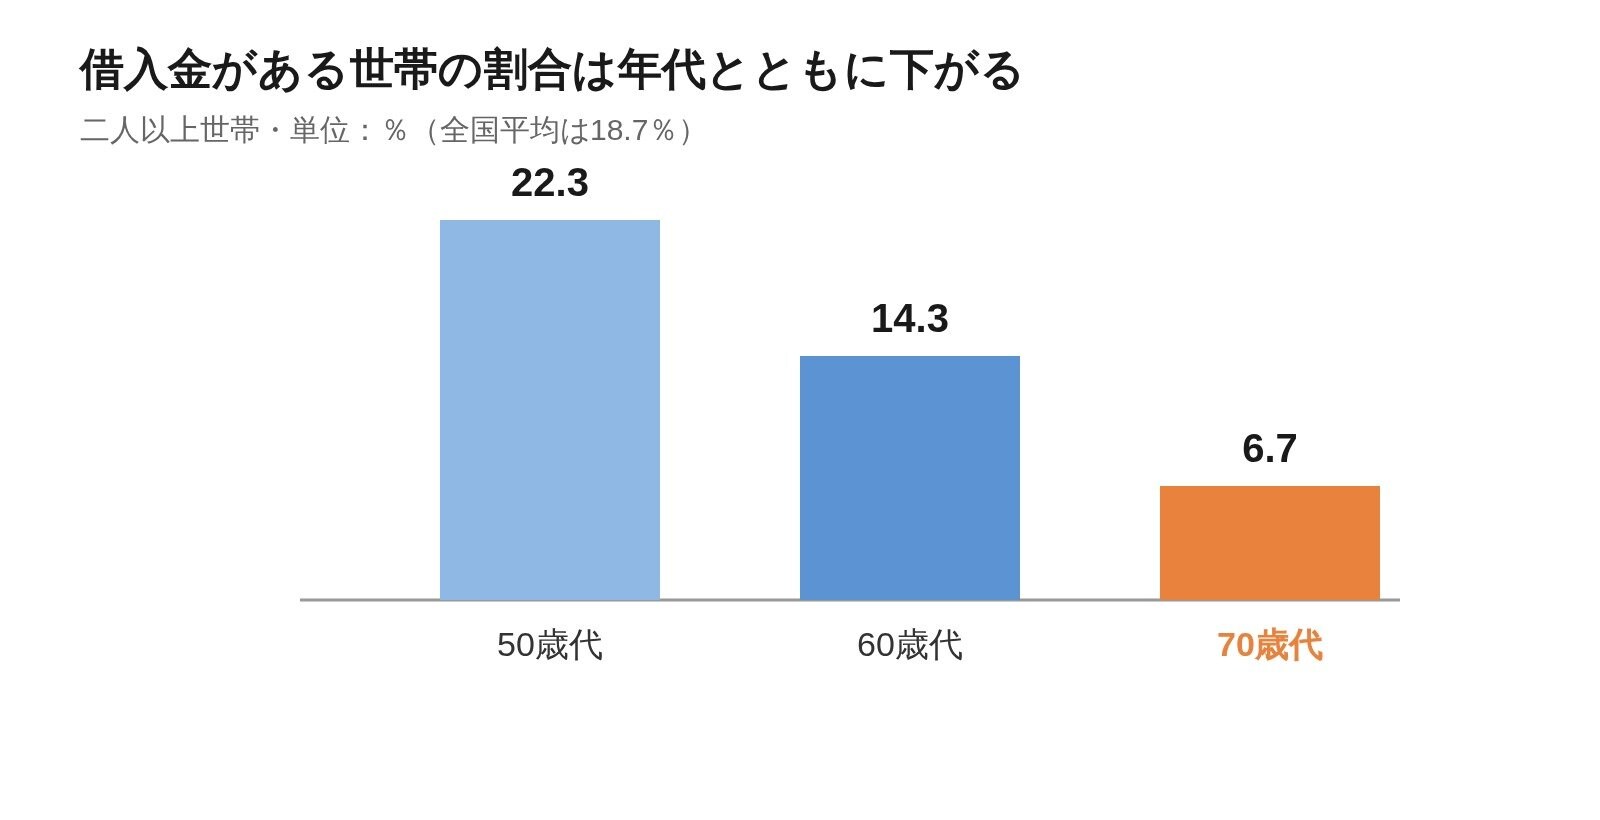
出所:金融経済教育推進機構「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」をもとにLIMO編集部作成
1.2 借入がある世帯の残高は平均927万円
借入金がある世帯に限って残高を見ると、70歳代は平均927万円、中央値275万円でした。60歳代は平均1131万円、中央値500万円です。
70歳代の分布を見ると、50万円未満が15.1%ある一方で、2000万円以上も16.4%あります。少額まで返し終えた世帯と、まとまった額が残る世帯に分かれている形です。
住宅ローン残高に絞ると、70歳代は平均474万円でした。中央値は0円で、住宅ローンそのものは大半の世帯で完済されていることが読み取れます。
2. 借入の目的は住宅から生活資金へ移っていく
70歳代に残る借入は、必ずしも住宅ローンばかりではありません。借入の目的を見ると、現役期とは違う姿が見えてきます。
2.1 住宅資金は34.2%まで下がる
借入金がある世帯に3つまで選んでもらった借入の目的では、「住宅の取得または増改築などの資金」が70歳代で34.2%でした。全国平均は48.1%、60歳代は45.9%です。
年代が上がるほど、借入に占める住宅資金の比重は下がっていきます。
2.2 日常の生活資金が21.9%と全年代で最も高い
これに対して「日常の生活資金」は70歳代が21.9%で、全国平均の17.6%を上回り、全年代で最も高くなっています。「医療費や災害復旧資金」も8.2%でした。
「土地・建物等の実物資産への投資資金」も13.7%あり、これも全年代で最も高い水準です。高齢期に残る借入は住宅ローンだけではない、という点は押さえておきたいところです。
70歳代の二人以上世帯における借入の目的(3つまでの複数回答)2/2
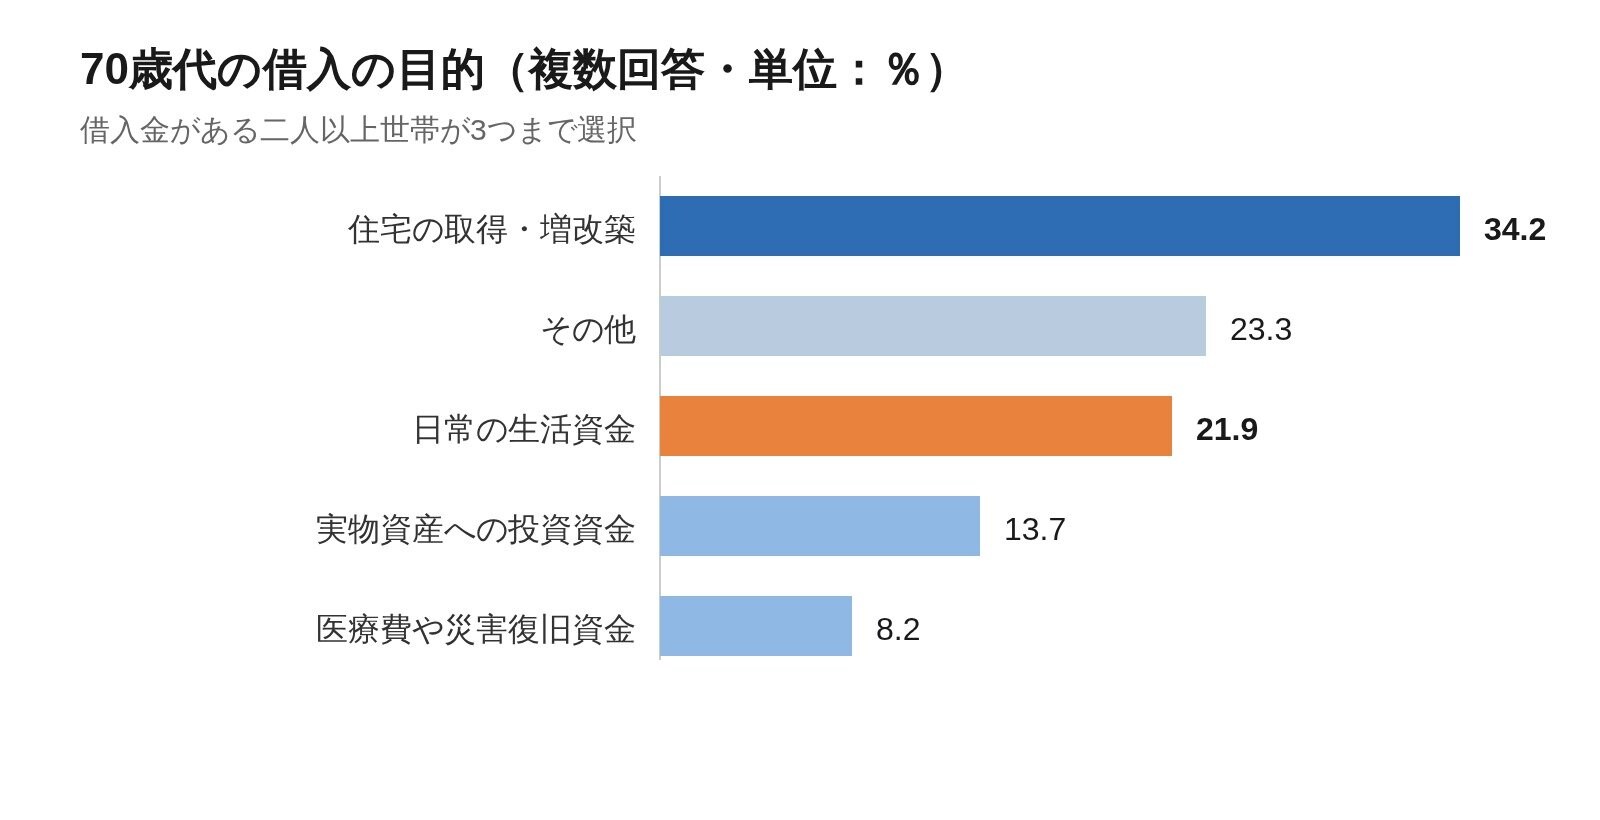
出所:金融経済教育推進機構「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」をもとにLIMO編集部作成
3. 家計調査でも70歳代の負債は残っている
別の統計でも同じ傾向が確認できます。総務省統計局の家計調査(貯蓄・負債編)2025年平均結果を見ていきます。
3.1 負債保有世帯に限ると住宅・土地の負債は644万円
世帯主が70歳以上の二人以上世帯では、全世帯平均の負債は81万円、うち住宅・土地のための負債は65万円でした。貯蓄は2471万円、持家率は95.3%です。
ただしこれは負債がない世帯も含めた平均です。負債を保有している世帯に限ると、負債は797万円、うち住宅・土地のための負債は644万円まで上がります。
同じ区分の年間収入は569万円、貯蓄は2171万円でした。J-FLECの調査と数字の取り方は違いますが、いずれも「割合は小さいが、残っている世帯の額はまとまっている」という同じ構図を示しています。
70歳代の家計収支については、LIMOの記事「【最新データ】老後の「ふつう」が分かる!65歳以上の平均貯蓄額と年金月額は?老後夫婦のリアルな生活費と家計収支を解説」から要点を引用して確認しておきましょう。
収入の内訳を見ると、合計25万4395円のうち、公的年金などの社会保障給付が22万8614円と約9割を占めています。
出所:【最新データ】老後の「ふつう」が分かる!65歳以上の平均貯蓄額と年金月額は?老後夫婦のリアルな生活費と家計収支を解説
収入の9割が年金という家計に返済が乗ると、月単位の負担感は現役期と大きく変わります。
統計の数字は目安として役立ちますが、判断のもとになるのは手元の書類です。
返済予定表で完済予定年月を、団信の証書で保障の終期を確認しておくと、残りの返済期間が具体的に見えてきます。
返済が高齢期にかかる見込みであれば、その内容をご家族と共有しておくことをおすすめします。
関連記事
【最長50年の住宅ローン】3000万円借りた場合50年と35年で比較「月1.1万円軽くなるが」総返済は1638万円増を試算
住宅金融支援機構によると、2026年11月のフラット50(返済期間36〜50年)の最頻金利は年4.11%で、フラット35の年3.81%より高くなっています。3000万円を借りた場合、50年にすると月々の返済は約1万1529円軽くなる一方、総返済額は約1638万円増える試算です。住まい探しが本格的になる前に、最長50年の住宅ローンの条件と返済のちがいを、FPの視点で分かりやすく整理します。
「日銀利上げで住宅ローンはどうなる?」2026年は2回引き上げ!変動金利の返済額がいきなり2倍にならない理由と「未払利息」の注意点
日本銀行は2026年10月30日に政策金利を1.25%程度で据え置きましたが、6月と9月に引き上げています。住宅金融支援機構の調査では、2025年4〜9月に借りた人の75.0%が変動型でした。変動金利は通常半年ごとに見直され、元利均等返済の返済額は通常5年ごと、増加は1.25倍までです。返済額が変わらなくても元金の減り方は変わります。すでに借りている人が確かめたい点を、FPの視点で整理します。
【繰り上げ返済】2026年10月のフラット35は年3.830%から。住宅ローン200万円を返して減る利息は「268万6174円」、2024年10月の約2.6倍
住宅金融支援機構によると、【フラット35】(借入期間21年以上35年以下・融資率9割以下)の借入金利の最低は、2024年10月の年1.820%から2026年10月には年3.830%に上がりました。固定金利は借りた月の金利が完済まで続きます。その他サービス業の世帯の住宅ローン残高とあわせて、借りたときの金利別に200万円の繰り上げ返済で減る利息を計算例で比べます。