新NISA「積立投資のインデックス投信選び」買って後悔しないために「避けたい」5つのポイント
folyphoto/Shutterstock.com


目次[開く][閉じる]
- 1. 新NISAとは?つみたて投資枠は年120万円・生涯1800万円まで
- 2. インデックス投信選びで「避けたい」5つのポイント
- 2.1 コスト(信託報酬)を確認せずに選ぶ
- 2.2 投資対象を知らずに「人気だから」で選ぶ
- 2.3 ひとつの地域やテーマなどに集中しすぎる
- 2.4 短期の値動きで売買を繰り返す
- 2.5 似た投信をいくつも重ねて持つ
- 3. 新NISAの積立投資で知っておきたいデメリット・注意点
- 3.1 元本割れの可能性があり、損益通算や繰越控除はできない
- 3.2 売却して空いた非課税枠を使えるのは「翌年以降」
- 4. 元証券会社社員からアドバイス:迷ったら「コストと投資対象」の確認から
- 5. 新NISAの積立投資で後悔しないための3つのこと
- 参考資料
2024年に始まった新しいNISAは、非課税で投資を続けられる恒久的な制度として、これから資産づくりを始める人にとって心強い選択肢となっています。
なかでも「つみたて投資枠」で選ばれることが多い一つにインデックス投信があります。ただ、種類が多く「どれを選べばいいのか」「買って後悔したくない」と迷う方も少なくありません。
今回は、新NISAの積立投資(つみたて投資枠)でインデックス投信を選ぶときに知っておきたい、避けたい選び方のポイントを整理します。
- 新NISAは非課税保有が無期限・恒久化。つみたて投資枠は年120万円、生涯の非課税保有限度額は1800万円
- つみたて投資枠の対象は、金融庁が長期・積立・分散に適すると認めた一定の投資信託・ETFに限られる
- インデックス投信選びは「コスト・中身・分散・続けやすさ」で見る。短期の値動きでの売買は積立の趣旨に合わない
1. 新NISAとは?つみたて投資枠は年120万円・生涯1800万円まで
まずは、新しいNISAの基本からおさえておきましょう。金融庁によると、2024年から始まったNISAは制度が恒久化され、非課税で保有できる期間も無期限になりました。
投資枠は「つみたて投資枠」が年120万円、「成長投資枠」が年240万円です。生涯を通じての非課税保有限度額は1800万円で、このうち成長投資枠は1200万円までとされています。長く非課税で運用を続けられるのが、新NISAの大きな特徴です。
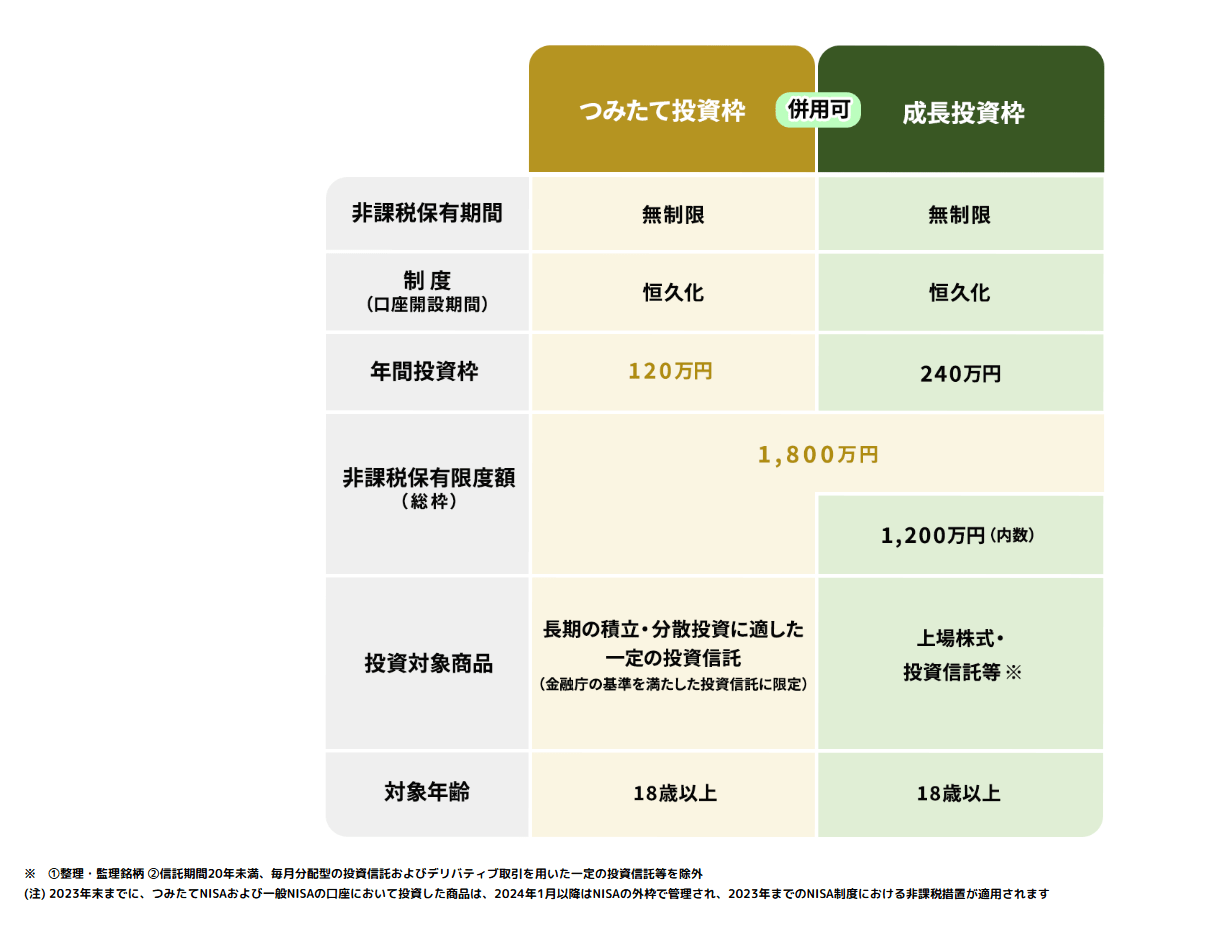
つみたて投資枠で買えるのは、どんな投資信託でもよいわけではありません。金融庁が「長期・積立・分散投資に適している」と認めた一定の要件を満たす投資信託やETFに限られます。
販売手数料がかからない(ノーロード)ことや、毎月分配型ではないことなどが条件で、はじめての人でも選びやすいように、あらかじめ対象がしぼられているのです。
2. インデックス投信選びで「避けたい」5つのポイント
つみたて投資枠は商品がしぼられているとはいえ、そのなかでどれを選ぶかは自分で決めることになります。買って後悔しないために、避けたい選び方を5つにまとめました。
インデックス投信選びで「避けたい」5つのポイント2/3
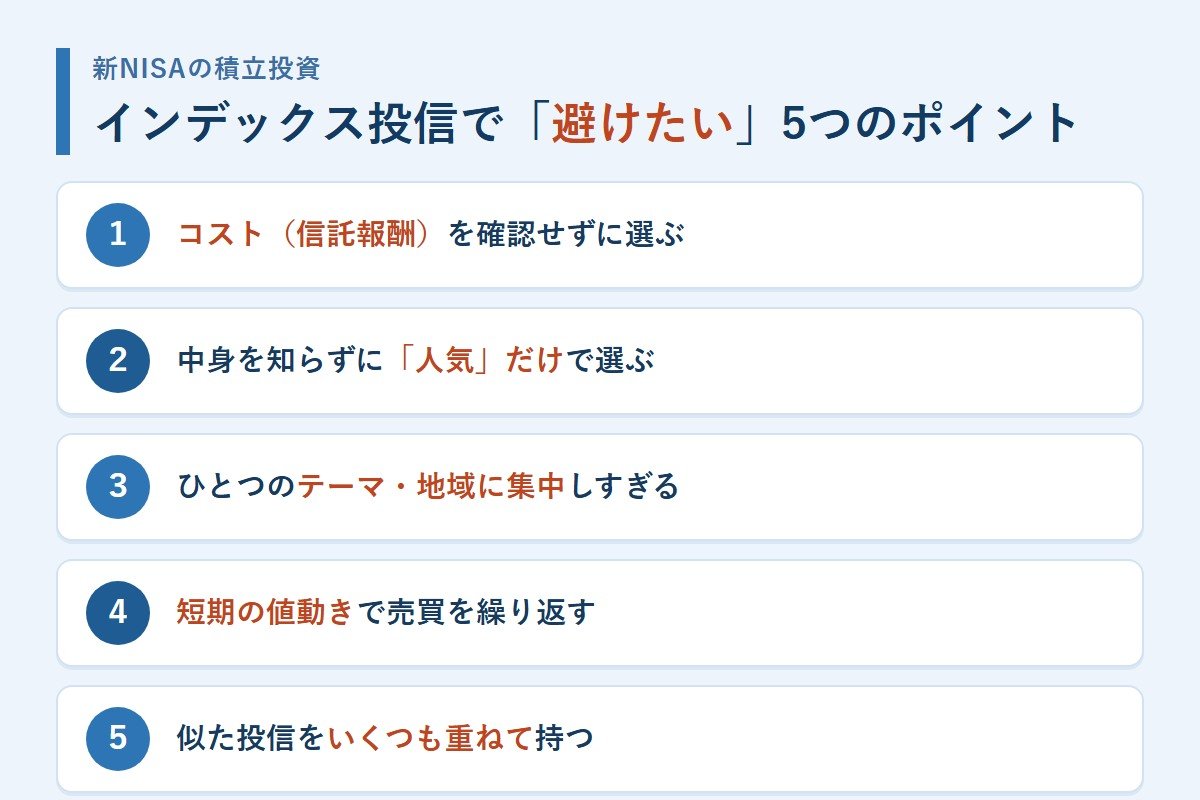
出所:LIMO編集部作成
2.1 コスト(信託報酬)を確認せずに選ぶ
積立投資は10年、20年、30年…と基本的に長期間運用しますが、長期になるほど、運用中にかかる手数料の差は効いてきます。同じ指数に連動する投信なら、まずコストを見比べたいところです。
特に「信託報酬」を確認しましょう。
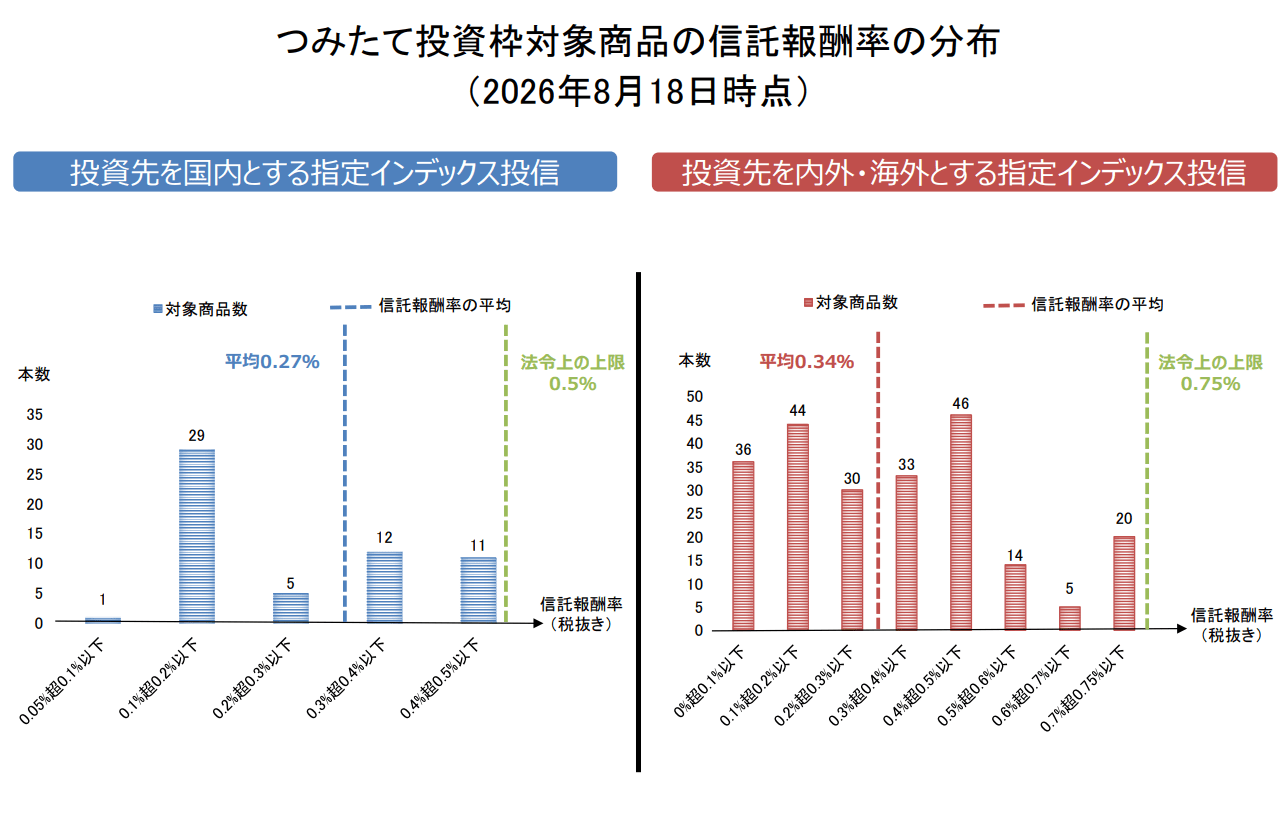
つみたて投資枠対象商品の信託報酬率の分布 (2026年8月18日時点)3/3
出所:金融庁「つみたて投資枠対象商品」
参考までにつみたて投資枠の対象商品のうち、投資先が国内のインデックス投信の平均的な信託報酬は平均0.27%、国内外は平均0.34%です(2026年8月18日時点)。商品ごとに異なりますので比較してみましょう。
2.2 投資対象を知らずに「人気だから」で選ぶ
ニュースやSNSで人気がある商品だからと、内容をよくみずに投資先を決めるのはやめましょう。その投資信託が何の指数に、どの地域・資産に投資しているのかなどを確認しないまま選ぶのは避けたいもの。長期間保有からこそ投資対象をしっかり確認して、納得できる運用をしてください。
2.3 ひとつの地域やテーマなどに集中しすぎる
たとえば一つの国の指数に連動する投資信託を複数もつなど、ご自身の資産の中でひとつの地域などに集中して投資をするとリスクは上がります。値動きが偏りやすくなりますので、分散を意識しましょう。
2.4 短期の値動きで売買を繰り返す
積立投資は時間をかけて続けることが前提の運用です。一定額の積立投資は価格が高いときに少なく買い、低いときに多く買うことで購入単価を平準化する効果があります。下がったからと短期で売買したり、積み立てを止めたりするとその趣旨から外れますし、損をするリスクもあります。積立投資は長期間運用できる金額の中で行いましょう。
2.5 似た投信をいくつも重ねて持つ
中身が重複し、分散しているつもりで実は偏っていた、ということも起こりがちです。必ず商品の中身を確認し、どのような地域に何割投資をしているかまで確認してください。
いずれも「これを買ってはいけない」という話ではなく、選ぶときに立ち止まって確認したい視点です。運用成果は誰しもわかりませんが、「コスト・中身・分散・続けやすさ」この4つを意識するだけでも、後悔は減らせるでしょう。
元証券会社で個人の資産形成に携わってきた立場から、投信選びで大切にしてほしいことをお伝えします。それは、「どれが一番もうかるか」を当てにいくのではなく、「長く続けられるものを選ぶ」という視点です。つみたて投資枠の対象は、金融庁が長期・積立・分散に適すると認めた投信にしぼられているので、その中から選ぶかぎり、基本的には大きく外れた選択になりにくいよう設計されています。だからこそ、あれこれ迷って動けないより、コストと中身を確認して、まずは少額でも始めてみることのほうが大切だと感じます。値動きは必ず上下しますが、それも織り込んで、時間を味方につけるのが積立の考え方です。もちろん投資に確実なものはなく、元本割れの可能性もあります。無理のない金額から、生活防衛資金を残したうえで取り組んでください。また、投資期間も重要なので、長期間運用できる金額の中から投資を行いましょう。
関連記事
【0歳からNISA口座が開設可能に】2027年からこどもNISA新設「年60万円投資可能」親が知りたい3つのポイント
金融庁によると、NISAの年間投資枠はつみたて投資枠120万円と成長投資枠240万円で、合計最大360万円です。生涯の枠である非課税保有限度額は最大1800万円で、売った分は翌年に買ったときの金額で復活します。2027年1月からは、0歳から17歳までの未成年者もつみたて投資枠を使えるようになります。1年の終わりに確かめたいNISAの枠のしくみを、FPの視点で分かりやすく整理します。
「新NISAで500万円を全部投資信託に回しました。2割下がったら暮らしの何か月分が消えるのか」月20万円で暮らす70歳夫婦なら「100万円=5か月分」
定期預金の500万円を、夫婦それぞれの新NISAで全部投資信託に回した70歳の女性。2割下がると100万円が減り、月20万円の暮らしの5か月分にあたります。1人が1年に投資できる360万円の枠や非課税で持てる期間、70歳代の世帯の金融資産のうち有価証券が22.7%という総務省の調査、GPIFの2026年7〜9月の運用結果を確かめ、1年分を預金に残した場合も試算します。
友人はオルカンで100万円が150万円に。私も始めたのに増えないのはなぜ?買った時期と一括・積立で比べてみる
友人はオルカンで100万円が150万円に増えたのに、自分は増えない。同じオルカンでも、買った時期と一括か積立かで結果は大きく変わります。運用会社が公表する基準価額をもとに100万円の評価額を比べ、2020年や2025年の下落局面など、世界に分散していても残るリスクも確認します。