

5. 「わが家に必要な貯蓄額」を考える前に確認したい視点が3つある
「平均2059万円」という数字だけを見ると、「自分もそこまで貯めなければ」と焦ってしまうかもしれません。しかし、貯蓄額は年齢や家族構成、住宅ローンの有無、子どもの教育費などによって大きく変わります。大切なのは、平均額に自分の貯蓄額を合わせることではなく、今の自分の家計にどれくらいのお金が必要なのかを考えることです。
5.1 視点1:これからの収入・支出・負債の見通し
住宅ローンを返済している家庭と、すでに完済した家庭では、同じ貯蓄額でも家計の状況は大きく異なります。子どもの教育費がかかる時期と、独立した後でも必要な生活費は変わってくるでしょう。そのため、「現在の貯蓄額が平均より多いか少ないか」だけではなく、これからどれくらい収入が入ってくるのか、毎月どれくらい生活費がかかるのか、住宅ローンなどの負債がどれくらい残っているのか、教育費など今後大きな支出が予定されているのか、老後にどれくらいの資金が必要になるのかを確認することが大切です。
5.2 視点2:年代によって「貯める余力」は大きく違う
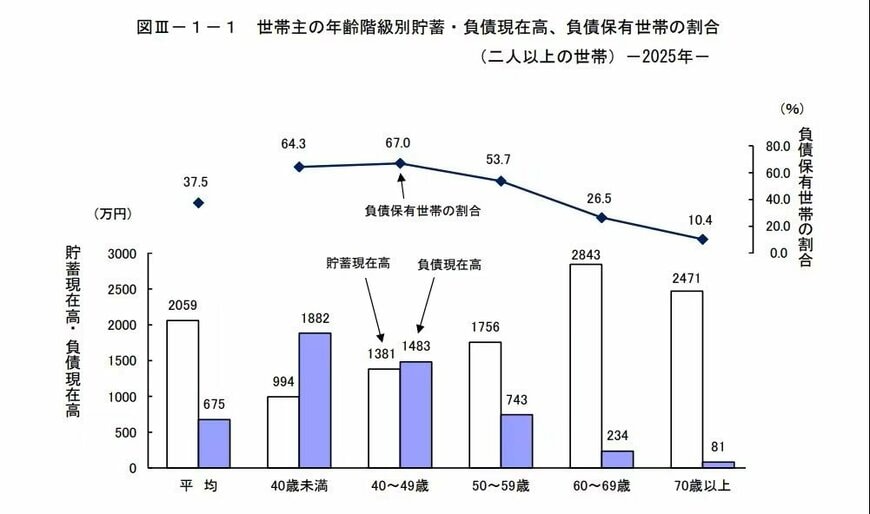
- 40歳未満:貯蓄994万円-負債1882万円=純貯蓄▲888万円
- 40~49歳:貯蓄1381万円-負債1483万円=純貯蓄▲102万円
- 50~59歳:貯蓄1756万円-負債743万円=純貯蓄1013万円
- 60~69歳:貯蓄2843万円-負債234万円=純貯蓄2609万円
40歳未満では、貯蓄994万円に対して負債が1882万円あり、純貯蓄はマイナス888万円です。40歳代になると貯蓄は1381万円まで増えますが、負債も1483万円あり、純貯蓄は依然としてマイナス102万円となっています。ところが50歳代になると、貯蓄1756万円に対して負債は743万円まで減少し、純貯蓄は1013万円のプラスに転じます。さらに60歳代では、貯蓄2843万円、負債234万円となり、純貯蓄は2609万円まで増えています。
このように年代によって家計の状況が変化するのは、住宅購入や子育て、教育費など、ライフステージごとに大きな支出が発生するためです。「40代なのに貯蓄が少ない」と感じても、住宅ローンや教育費を抱えているのであれば、単純に60代の世帯と比較することはできません。年代だけで一喜一憂しないことが、見落としがちな盲点だといえます。
5.3 視点3:「今いくらあるか」だけで家計を判断しない
貯蓄額は、その時点の家計を切り取った一つの数字にすぎません。これから収入がどれくらい入ってくるのか、負債がどのように減っていくのか、そして今後どんな支出が予定されているのかによって、家計の姿は変わっていきます。だからこそ、「現在の貯蓄額が平均に届いているか」だけで一喜一憂する必要はありません。今の自分の家計がどの段階にあり、これからどのように貯蓄と負債を減らしていくのかを見ることが、より重要なのです。
6. 4000万円を貯めた世帯に共通する「お金が残る家計」のつくり方
貯蓄4000万円以上の世帯について、年収との関係を見てきましたが、そこから分かるのは「年収が高ければ、それだけ貯蓄も多くなる」とは限らないということです。では、まとまった資産を築くためには、何が重要なのでしょうか。
6.1 高年収だけでは貯蓄額は決まらない
もちろん、収入が多ければ貯蓄に回せるお金を確保しやすくなります。一方で、収入が増えれば、その分だけ生活水準が上がり、支出も増えることがあります。反対に、収入がそれほど高くなくても、住宅費や保険料、通信費などの固定費を抑え、毎月一定額を貯蓄できれば、長い時間をかけて資産を増やしていくことができます。つまり、資産形成を考えるときは「年収」だけでなく、「収入のうち、どれだけ手元に残せるか」に目を向けることが大切です。
6.2 「収入-支出=残せるお金」を意識する
家計を考えるうえで、シンプルですが重要なのが「収入-支出=残せるお金」という考え方です。年収を上げることはもちろん重要ですが、同時に支出をコントロールできなければ、貯蓄に回せるお金は増えません。特に毎月の支出のなかでも、住宅費や保険料、通信費、サブスクリプションなどの固定費は、一度見直すとその効果が継続します。また、ボーナスなどの臨時収入をあてにするのではなく、毎月の収入から一定額を先取りして貯蓄する方法もあります。「余ったら貯める」のではなく、「先に貯めて、残ったお金で生活する」という仕組みをつくることで、貯蓄を継続しやすくなります。4000万円という金額そのものを最終目標にするのではなく、毎月いくら貯められるか、それを何年続けられるかの積み重ねとして捉えるとよいでしょう。
6.3 老後は「貯める」から「使う」へ発想を転換する
「世帯主が65歳以上の無職二人以上世帯」貯蓄の種類別《貯蓄現在高の推移》4/4
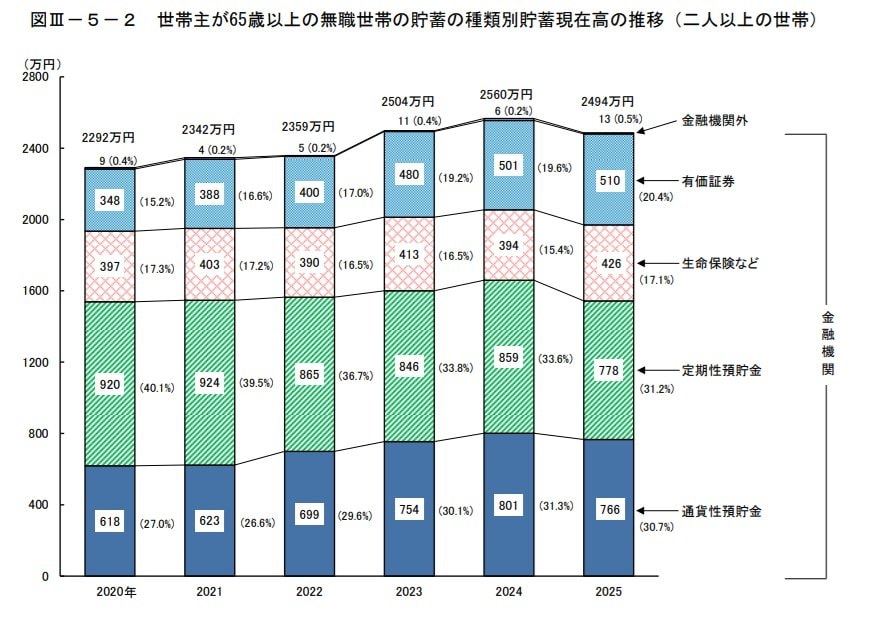
出所:総務省統計局「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果-(二人以上の世帯)」をもとにLIMO編集部作成
- 2020年:2292万円
- 2021年:2342万円
- 2022年:2359万円
- 2023年:2504万円
- 2024年:2560万円
- 2025年:2494万円
世帯主が65歳以上の無職世帯の貯蓄額は、2025年に2494万円となり、前年の2560万円から66万円減少しました。2020年以降、増加傾向が続いていましたが、2025年は減少に転じています。ただし、この数字だけを見て「物価高によって貯蓄が減った」といった因果関係まで断定することはできません。
現役時代には、給与収入から生活費を支払い、残ったお金を貯蓄や資産形成に回すことができます。しかし、退職後は給与収入がなくなったり減少したりする一方で、生活費は引き続き必要です。年金などの収入だけで生活費をすべてまかなえない場合には、これまでに築いた貯蓄を取り崩すことになります。そのため、老後資金を考えるときは、「いくら貯めればいいのか」だけではなく、「毎月いくら必要なのか」「年金などの収入はいくらになるのか」「不足分を貯蓄からどの程度補うのか」という視点も欠かせません。
長寿化が進むなかでは、貯蓄をできるだけ減らさないことだけを目標にするのも難しいものです。医療や介護、住宅の修繕など、年齢を重ねることでまとまった支出が発生する可能性もあります。だからこそ、老後は「資産を守る」だけでなく、「必要なときに適切に使う」ことも資産管理の一部と考える必要があります。現役時代にどれだけ貯めるかを考えることと同時に、老後にどのようなペースで資産を取り崩していくのかまで考えておく。これが、長い老後を安心して過ごすための資産形成につながります。
7. まとめにかえて|「みんなはいくら持っている?」より「わが家はいくら必要?」
ここまで、貯蓄額の分布、年代による貯蓄と負債の違い、そして高齢世帯の貯蓄の推移を見てきました。
見えてくるのは、「平均2059万円」という数字だけを追いかけても、自分の家計に必要な金額はわからないということです。中央値の1264万円、100万円未満が10.1%、4000万円以上が15.2%という数字が示す通り、家計の実態は世帯によって大きく異なります。
必要な貯蓄額は、年齢や家族構成、住宅ローンの有無、教育費など今後のライフイベントによって変わります。現役世代では負債が大きくなる時期があり、返済が進むにつれて純貯蓄が増え、老後は築いた資産を生活のために活用していく段階に入ります。
平均値は、自分の家計を考えるための一つの参考材料にすぎません。「みんなはいくら持っている?」ではなく「わが家にはいくら必要?」という視点に立ち、まずは家計調査や公的機関の資料で自分の世帯の状況を確認してみることが、焦らず資産形成を続ける第一歩になるでしょう。
8. 監修者のコメント

「わが家にはいくら必要か」を考えるのは、決して簡単な作業ではありません。
ですが、収入や支出、住宅ローンの残高、今後のライフイベントを一つひとつ書き出してみるだけでも、漠然とした不安は具体的な数字に変わっていきます。
まずは家計調査のデータを参考に、ご自身の世帯の「純貯蓄」がどのくらいか、一度計算してみてはいかがでしょうか。年代が同じでも、住宅ローンや教育費の状況によって適正な貯蓄額は大きく変わります。
平均や中央値と比べることよりも、その数字が半年前、1年前と比べてどう変化しているかを追いかけることのほうが、資産形成を続けるうえでは役に立ちます。
値上げが相次ぐいまだからこそ、家計を締めつけることばかりに意識を向けるのではなく、まずは現状を数字で把握することから始めてみてください。焦らず、ご自身のペースで見直しを続けていきましょう。
参考資料
- 帝国データバンク「食品主要195社」価格改定動向調査 ― 2026年8月
- 総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要(二人以上の世帯)」
- 総務省統計局「家計調査(貯蓄・負債編)2025年(令和7年)平均結果 第8-11表<貯蓄・負債>貯蓄及び負債の1世帯当たり現在高(二人以上の世帯・勤労者世帯)」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」
池上 翠


