
10月は、年金の定期支払日がある月です。次の支給日は10月15日で、その前後には振込通知書も届きます。
通知書に並ぶ金額を見て、現役時代の収入との差に驚く方は少なくありません。年金は加入してきた制度と加入期間で決まるため、同じ年代でも受け取る額は人によって大きく違います。
今回は、厚生年金の受給額が実際にどこへ分布しているのかを確かめたうえで、その差がどこから生まれているのかを、第3号被保険者の推移と女性の就業構造からたどっていきます。

なお、厚生年金の平均受給額に関する詳しい解説は、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。

1. 厚生年金のリアルな受給額、月額30万円(年間360万円)超えは「わずか0.12%」
「老後は現役時代の年収に応じた年金がもらえる」と楽観視するのは危険かもしれません。厚生労働省年金局の「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金(国民年金分を含む)の平均受給額は月額15万289円です。
月15万円以上もらう人の割合をまとめた記事では、同じ資料から男女別の平均が次のように示されています。
全体 15万289円
男性 16万9967円
女性 11万1413円
男女で約6万円の開きがあるのが現状です。
1.1 厚生年金の受給額ごとの受給権者数
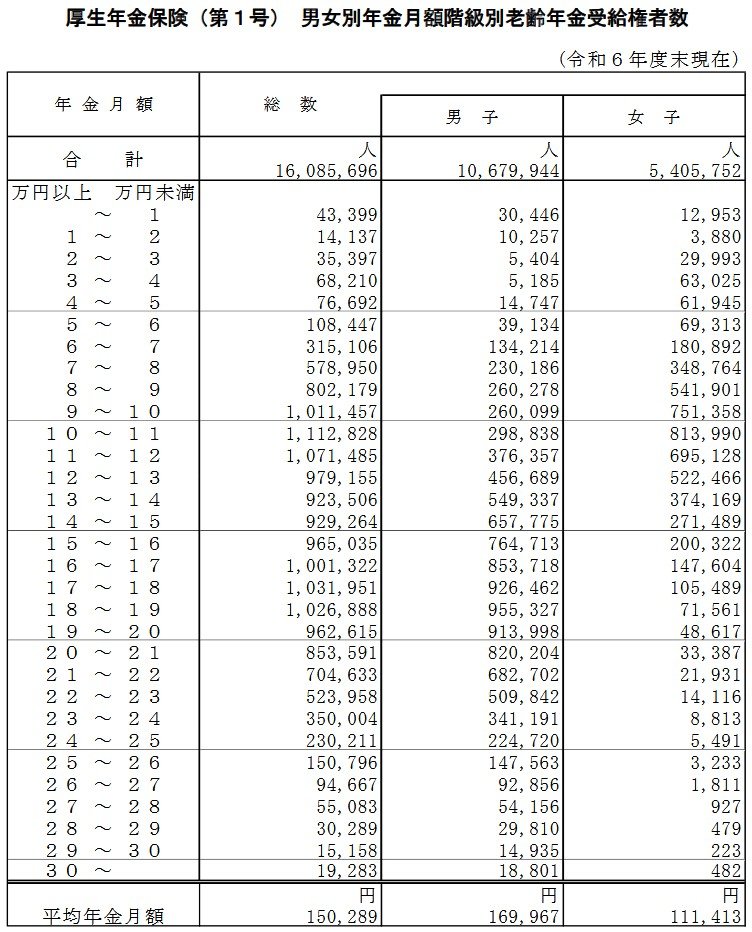
さらに詳しく受給額の分布を見てみると、実態が浮かび上がります。
- 20万円以上:全体の18.8%(5人に1人以下)
- 30万円以上(年間360万円超):わずか0.12%
つまり、月額30万円以上の年金を受け取れるのは、ほんの一握りに過ぎません。全体の約8割は月20万円未満で生活をやりくりしており、iDeCoや積立投資といった自助努力がいかに不可欠であるかを物語っています。
2. 岐路に立つ「第3号被保険者」5年連続で減少「共働き世帯の増加」
国民年金にはいくつかの加入区分があります。その一つである「第3号被保険者」は、厚生年金(公務員などが加入していた旧共済年金を含む)に加入している第2号被保険者の配偶者で、一定の収入条件を満たす人が対象です。
令和6年度末時点では約641万人が該当しています。厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」をみると、女性の第3号被保険者の人数は5年連続で減少していることがわかります。

第3号被保険者の総数:約641万人
- 男性:約13万人(+3.1%)
- 女性:約628万人(▲6.7%)
大きな特徴は、本人が保険料を負担しなくても国民年金に加入扱いとなる点です。これは、厚生年金制度全体でその費用を負担する仕組みになっているため、配偶者個人の保険料が増えるわけではありません。加入手続きは本人ではなく、配偶者の勤務先を通じて行われます。
また、第3号被保険者の多くが女性である背景には、日本の就業構造が影響しています。
2.1 「出産退職」から「継続就業」へ。第1子出産をめぐる女性の就業変化
厚生労働省が公表する「令和7年版厚生労働白書」をみると、第1子出産をめぐる女性の就業変化が見えてきます。

かつては第1子出産を機に離職する「出産退職」が一般的でしたが、2015〜19年のデータでは53.8%が仕事を継続しており、過半数を超えました。
しかし、仕事を辞めずに済んでも、育児との両立のために「パート・派遣」といった非正規雇用を選択するケースが依然として多いのが実情です。これが結果として、将来受け取る厚生年金額の低迷や、第3号被保険者にとどまる要因の一つとなっています。
3. 育児・家事負担は妻が夫の「4倍」。共働きの理想と現実のギャップ

共働き世帯が増えたとはいえ、家庭内のタスク分担には依然として大きな偏りがあります。令和7年版「厚生労働白書・日本の1日」の調査では、6歳未満の子どもがいる家庭において、夫の家事・育児時間が1日平均「1時間54分」であるのに対し、妻は「7時間28分」でした。
妻が夫の約4倍もの時間を家庭に割いているという現実は、女性がキャリアを維持し、将来の年金額を増やす(=厚生年金に長く加入する)上での大きな障壁となっています。年金制度の議論だけでなく、こうした「家庭内の働き方改革」が進まない限り、女性の老後資金格差を埋めるのは容易ではないでしょう。