
「老後の年金だけでは心もとない」と感じている方は、年代を問わず少なくありません。
誕生日前に届く「ねんきん定期便」や、いつでも確認できる「ねんきんネット」を見て、将来受け取れる金額の少なさに不安を覚えた経験がある方もいるでしょう。
40歳代までの定期便には、これまで納めた保険料に基づく年金額が記載されているのに対し、50歳代になると、今のペースで納め続けた場合に受け取れる見込み額へと表示が切り替わります。
ただし、老後の家計を支える制度は公的年金だけではありません。
国や自治体が用意している年金以外の給付金の一つに、「年金生活者支援給付金」があります。
本記事では、この制度の概要から対象者の条件、実際の受給額の目安まで解説していきます。
1. 年金生活者支援給付金とは?
公的年金を含む所得が一定の基準額を下回る方の生活を支える目的で創設されたのが「年金生活者支援給付金」という制度です。
この給付金は、基礎年金の種類によって、以下の3つに分けられます。
- 老齢年金生活者支援給付金
- 障害年金生活者支援給付金
- 遺族年金生活者支援給付金
年金生活者支援給付金の対象となる方は、初回申請が必要です。
その後は条件を満たし続ける限り、2ヶ月に一度、年金と同じタイミングで支給されます。
2. 年金生活者支援給付金はどんな人が対象か
ここでは、年金生活者支援給付金を受け取るために満たす必要のある条件について、詳しく見ていきましょう。
2.1 障害・遺族年金生活者支援給付金の対象者
「障害年金生活者支援給付金」と「遺族年金生活者支援給付金」の対象となるのは、それぞれ障害基礎年金または遺族基礎年金を受け取っている方です。
加えて、前年の所得が479万4000円以下であることが条件となります。
ここで重要なのは、所得の計算に障害年金や遺族年金といった非課税収入は含まれないという点です。
また、扶養している親族の人数に応じて所得の基準額が引き上げられることも覚えておくとよいでしょう。
2.2 老齢年金生活者支援給付金の対象者
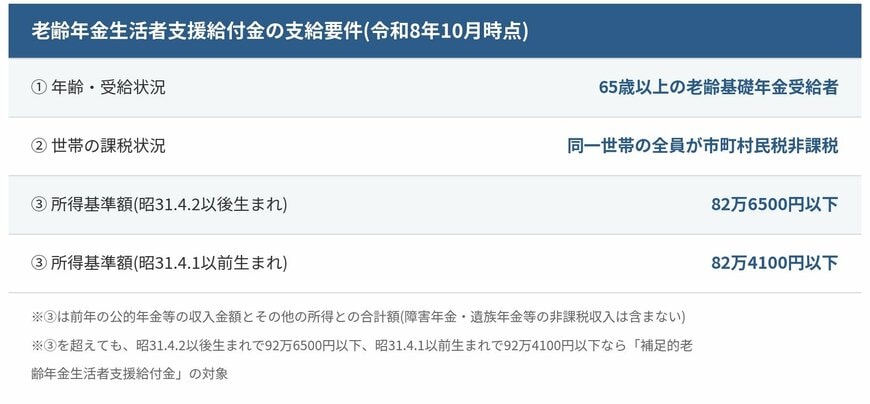
一方、「老齢年金生活者支援給付金」を受け取るには、以下の3つの条件をすべて満たす必要があります。
- 65歳以上で、老齢基礎年金を受け取っていること
- ご自身を含む世帯全員の市町村民税が非課税であること
- 前年の年金収入とその他の所得を合わせた金額が、基準額(昭和31年4月2日以降生まれの方は82万6500円、昭和31年4月1日以前生まれの方は82万4100円)以下であること
老齢年金生活者支援給付金の場合は、ご本人の所得だけでなく世帯全体の課税状況も問われる点に注意が必要です。こちらの判定においても、障害年金や遺族年金などの非課税収入は所得に含まれません。
また、所得が基準額をわずかに超えたために給付の対象外となる方との公平性を保つため、「補足的老齢年金生活者支援給付金」という仕組みがあります。
この補足的な給付金の対象は、所得の合計額が「昭和31年4月2日以降生まれの方で82万6500円超~92万6500円以下」、「昭和31年4月1日以前生まれの方で82万4100円超~92万4100円以下」の方です。
3. 年金生活者支援給付金は、いくら受け取れるのか
年金生活者支援給付金は、老齢・障害・遺族の3種類があり、それぞれ公的年金に上乗せされる形で支給されます。
ここでは、それぞれの給付額がいくらになるのかを確認していきましょう。
3.1 2026年度における給付額の目安
2026年度の年金生活者支援給付金の額は、物価の変動などを反映し、2025年度から3.2%増額されています。

- 老齢年金生活者支援給付金(基準額):月額5620円
- 障害年金生活者支援給付金:障害等級1級は月額7025円、2級は月額5620円
- 遺族年金生活者支援給付金:月額5620円
3.2 老齢年金生活者支援給付金は、納付状況によって金額が変わる
前述の「月額5620円」は、20歳から60歳までの40年間(480か月)すべて保険料を納めた場合の満額です。
保険料を免除されていた期間がある方は、納付済期間分と免除期間分をそれぞれ計算し、合算した金額が支給されます。
具体的には、保険料納付済期間分は「月5620円×納付済期間÷480か月」、保険料免除期間分は「月11768円×免除期間÷480か月」(全額・4分の3・半額免除の場合。4分の1免除の場合は月5884円)で計算し、両方を合計します。
この式にあてはめると、納付済期間と免除期間の組み合わせによって、月々の受給額は次のように変わります。
老齢年金生活者支援給付金 月額の早見表3/4
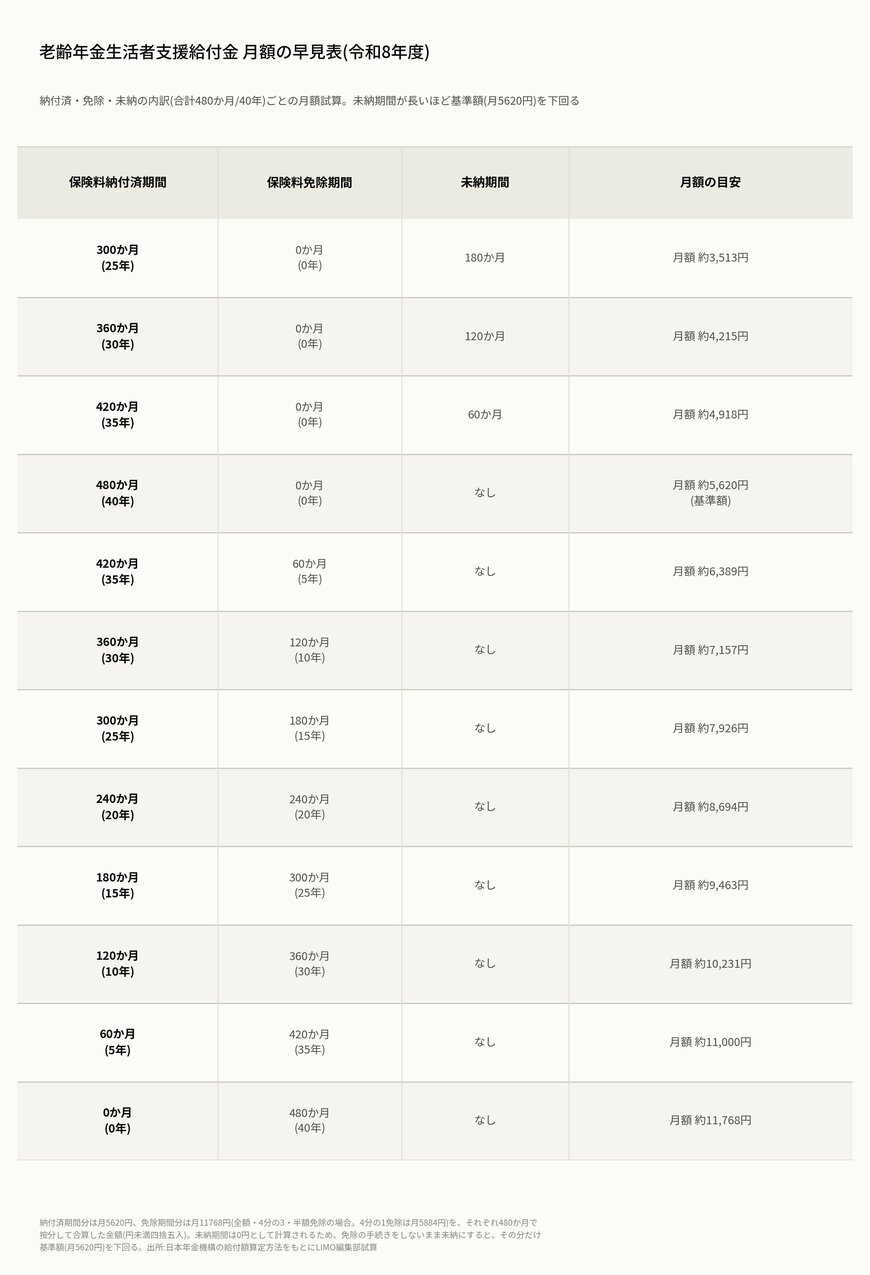
LIMO編集部作成
まず注意したいのは、保険料の免除の手続きをしないまま「未納」にしていた期間がある場合です。
未納期間は0円として計算されるため、たとえば納付済期間300か月・免除期間0か月(残り180か月は未納)という方の場合、月額はおよそ3513円にとどまります。
納付済期間が360か月・420か月と増えるにつれて未納期間は短くなり、月額もおよそ4215円、4918円と基準額の5620円に近づいていきますが、480か月すべてを納付済にしない限り、基準額を下回ったままです。
一方、480か月すべて保険料を納めた場合は、基準額どおりの月5620円になります。
ここからさらに、未納にせずきちんと免除の手続きを取っていた期間があると、月々の受給額は基準額よりも高くなっていきます。
これは、保険料の全額・4分の3・半額免除期間分の基準額(月11768円)が、納付済期間分の基準額(月5620円)よりも高く設定されているためです。
たとえば、納付済期間300か月・免除期間120か月に加えて未納期間が60か月(合計480か月に届かない420か月)ある場合、未納の60か月分は0円として計算されるため、月額はおよそ6455円にとどまります。
同じ納付済300か月・免除120か月でも、残りの60か月が未納ではなく免除であれば、合計480か月のケース(約7926円)まで受給額が上がる計算です。
つまり、同じ「保険料を納めなかった期間」であっても、未納のままにするか、免除の申請をしておくかで、将来受け取れる月額に差が生まれます。
ご自身の納付状況は、日本年金機構の「ねんきんネット」や、毎年届く「ねんきん定期便」で確認できます。
年金生活者支援給付金だけを見て「免除でも得だ」と考えるのではなく、老齢基礎年金の本体額と合わせたトータルの受給額で老後資金を考えることが大切です。
ご自身の納付・免除の記録が分からない方は、まず「ねんきんネット」で加入履歴を確認するところから始めてみてください。