
7月も最終週に突入し、いよいよ夏本番を迎えました。次回の年金支給日はお盆直前の8月14日(金)ですが、将来の暮らしを考えたとき、「自分は一体いくら年金をもらえるのだろう?」と疑問に思う方も多いのではないでしょうか。
この記事では、「平均年収600万円」で「40年間」会社員として働いた場合を例に、将来受け取れる年金の目安額をシミュレーションします。
さらに、年金から天引きされる税金や社会保険料についても解説し、リアルな手取り額と老後の生活収支を明らかにします。将来に向けた資産計画の第一歩として、ぜひご自身の状況と照らし合わせながら読み進めてみてください。
1. この記事の3つのポイント
-
 平均年収600万円で40年間会社員として働いた場合、受け取れる年金額は月額約18万円が目安。
-
年金からも税金や社会保険料が天引きされるため、実際の手取り額は額面より少なくなる点に注意が必要。
-
65歳以上の無職世帯の家計は毎月赤字傾向にあり、シニアの貯蓄額は中央値で見ると二極化している実態がある。
 平均年収600万円で40年間会社員として働いた場合、受け取れる年金額は月額約18万円が目安。

50代になって「ねんきん定期便」のリアルな見込額を確認したとき、「年金履歴はこれまでの働き方の履歴そのものだな」と痛感しました。
会社員やフリーランスなど働き方が多様化する今の時代、ご自身の年金見込額を早い段階で知っておくことは非常に大切です。
ちなみに公的年金は、物価や賃金の変動に合わせて給付額の見直しがおこなわれるしくみです。
物価上昇に完全に追いつくわけではないものの、現金をそのまま持っておくよりは、物価高による目減りをある程度カバーできるという特徴があります。
過度に不安にならず、まずは現状を正しく把握することから始めましょう。
2. 【年金の基本】厚生年金と国民年金、両方受け取れるのはどんな人?
「平均年収600万円」で40年間働いた場合の厚生年金額を試算する前に、老後に厚生年金を受け取れる人がどのような立場にあるのかを整理しておきましょう。
日本の公的年金制度は、国民年金と厚生年金から成る2階建ての仕組みで構成されています。1階部分が国民年金(基礎年金)、2階部分が厚生年金です。
国民年金は、日本に住む20歳以上60歳未満のすべての人が加入対象で、加入者は「第1号被保険者」「第2号被保険者」「第3号被保険者」のいずれかに分類されます。
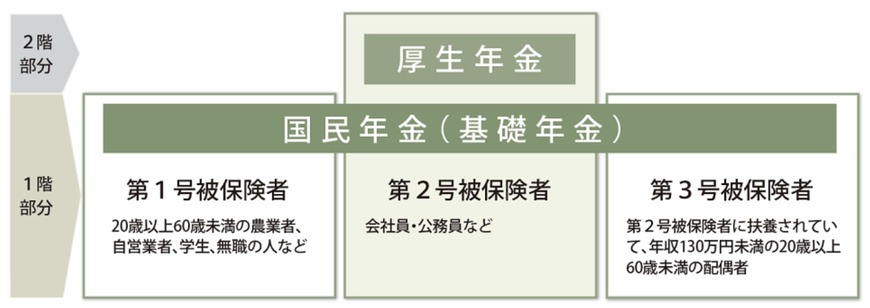
- 第1号被保険者:自営業、学生、無職など
- 第2号被保険者:会社員、公務員
- 第3号被保険者:第2号被保険者に扶養されている配偶者
つまり、厚生年金の支給対象となるのは、第2号被保険者として働いていた会社員や公務員ということになります。
会社員や公務員が加入する「厚生年金」の中にも、実は「第1号」から「第4号」までの区分があるのをご存じですか?
2015年に公務員などの共済年金が厚生年金に一元化されたことに伴い、民間企業の会社員は「第1号」、国家公務員は「第2号」、地方公務員は「第3号」、私立学校の教職員は「第4号」と分類されるようになりました。
国民年金の「第1~3号」とは全く別の区分なので、少しややこしいですよね。この一元化は、官民の年金格差をなくし、少子高齢化という社会情勢の中で公的年金制度全体を安定させるために行われました。
私は普段、官公庁の統計データを分析して記事を執筆していますが、こうした制度の変遷を知ると、公的年金がいかに時代の変化に合わせて形を変え、私たちの暮らしを支えようとしているかがよくわかります。
次章では、この前提を踏まえ、具体的な年金額を試算していきます。
3. 【年金額シミュレーション】平均年収600万円で40年勤務した場合の受給額は?
本章では、生涯を通じた平均年収を600万円と仮定し、民間企業で40年間勤務した場合に、どの程度の年金を受け取れるのかを試算します。
このケースでは第2号被保険者に該当するため、老後は国民年金と厚生年金の両方を受給することになります。
したがって、次の2つの金額を算出することで、厚生年金に加入し、平均年収600万円で40年間働いた場合の月額年金を見積もることが可能です。
- 国民年金として受け取れる額
- 厚生年金として受け取れる額
はじめに、1階部分にあたる国民年金の計算から見ていきましょう。
3.1 国民年金(基礎年金)の受給額を計算
国民年金の年金額は、以下の計算式で算出されます。

84万7296円 ×(保険料納付済み月数 ÷ 加入可能月数) ※2026年度(令和8年度)の金額。昭和31年4月2日以後生まれの方が対象
保険料を全期間(40年=480カ月)納付している場合、計算式の後半部分は1となります。
この条件で計算すると、国民年金として受け取れる金額は満額の「年額84万7296円」です。
続いて、2階部分である厚生年金の計算に進みます。
3.2 厚生年金の受給額を計算
厚生年金の年金額は、主に現役時代の収入や加入期間に応じて決まる「報酬比例部分」が中心となります。計算式は以下の通りです。
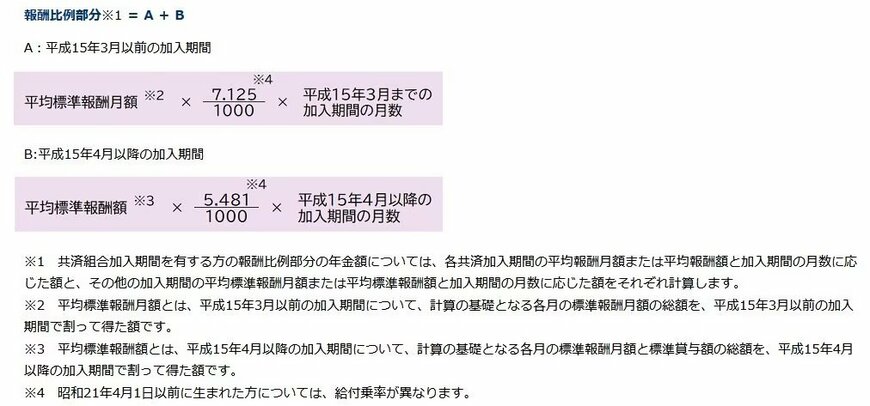
報酬比例部分=A+B
- A(2003年3月までの加入期間):平均標準報酬月額×7.125/1000×同期間の加入月数
- B(2003年4月以降の加入期間):平均標準報酬額×5.481/1000×同期間の加入月数
※今回の試算では、扶養家族の有無で加算される「加給年金額」や、制度改正に伴う調整額である「経過的加算」は含めずに計算します。
今回は2003年4月以降に40年間(480カ月)加入したと仮定し、Bの式のみを用いて計算します。
生涯の平均年収を600万円とすると、月収換算で50万円となり、これが平均標準報酬額となります。計算式に当てはめると【50万円 × 5.481/1000 × 480カ月】となり、厚生年金の報酬比例部分は「年額131万5440円」です。
先に計算した国民年金の受給額と合算すると、年金額の合計は216万2736円、月額に換算すると18万228円となります。したがって、このモデルケースで受け取れる年金は、月額およそ18万円が目安です。
試算結果を見て「意外と少ない」と感じた方もいるかもしれませんね。
ここで一つ豆知識です。女性の社会進出が進む中、出産や育児で仕事を休む期間がある方も多いと思いますが、産前産後休業や育児休業中で社会保険料が免除されている期間は、将来の年金額の計算上は「保険料を支払った」ものとして扱われます。
さらに、時短勤務で給与が下がっても、休業前の高い給与水準で年金が計算される「養育期間標準報酬月額特例」もあります。
国の制度を正しく知っておけば、働き方が変わっても自分らしいキャリアを諦めずに老後の備えにつなげることができますよ。
4. 【要注意】年金の手取り額はいくら?税金・社会保険料の天引きを解説
先ほどの試算で月額約18万円という結果が出ましたが、この金額がそのまま口座に支給されるわけではない点に注意が必要です。
現役時代の給与と同じように、年金からも「税金」や「社会保険料」が天引きされるため、実際に手元に入る金額は額面よりも少なくなります。
参考として、総務省が公表した「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」から、65歳以上の単身無職世帯における家計収支の平均値を見てみましょう。
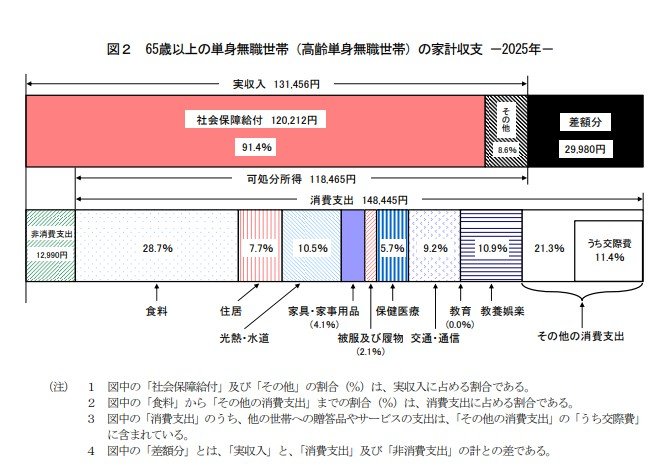
65歳以上 単身無職世帯の家計収支(2025年平均)
- 実収入(主に社会保障給付など): 13万1456円
- 非消費支出(税金・社会保険料など): 1万2990円
- 可処分所得(手取り収入): 11万8465円
- 消費支出(生活費): 14万8445円
- 毎月の赤字額(差額分): 2万9980円
※統計の端数処理により、計算上の数値と1円の誤差が生じています
このデータを見ると、実収入である約13万1000円に対し、税金や社会保険料として約1万3000円が差し引かれていることがわかります。
その結果、手元に残る可処分所得は約11万8000円となりますが、そこから日々の生活費として約14万8000円がかかるため、毎月約3万円の赤字が発生しているのが平均的な実態です。
先ほど試算した「月額約18万円」の年金も、およそ10〜15%程度が税金や社会保険料で天引きされると仮定すると、手取り額は「15万〜16万円前後」になる可能性が高いといえるでしょう。
5. 【コラム】シニア世代の貯蓄事情:「平均値」と「中央値」が示すリアルな実態
年金だけでは毎月の家計が赤字になりやすい実態を確認しましたが、不足分を補うための「貯蓄」について、同世代の状況はどうなっているのでしょうか。
J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査(2025年)」から、60歳代単身世帯と70歳代の二人以上世帯の貯蓄事情を見てみましょう。
5.1 60歳代・単身世帯の貯蓄額
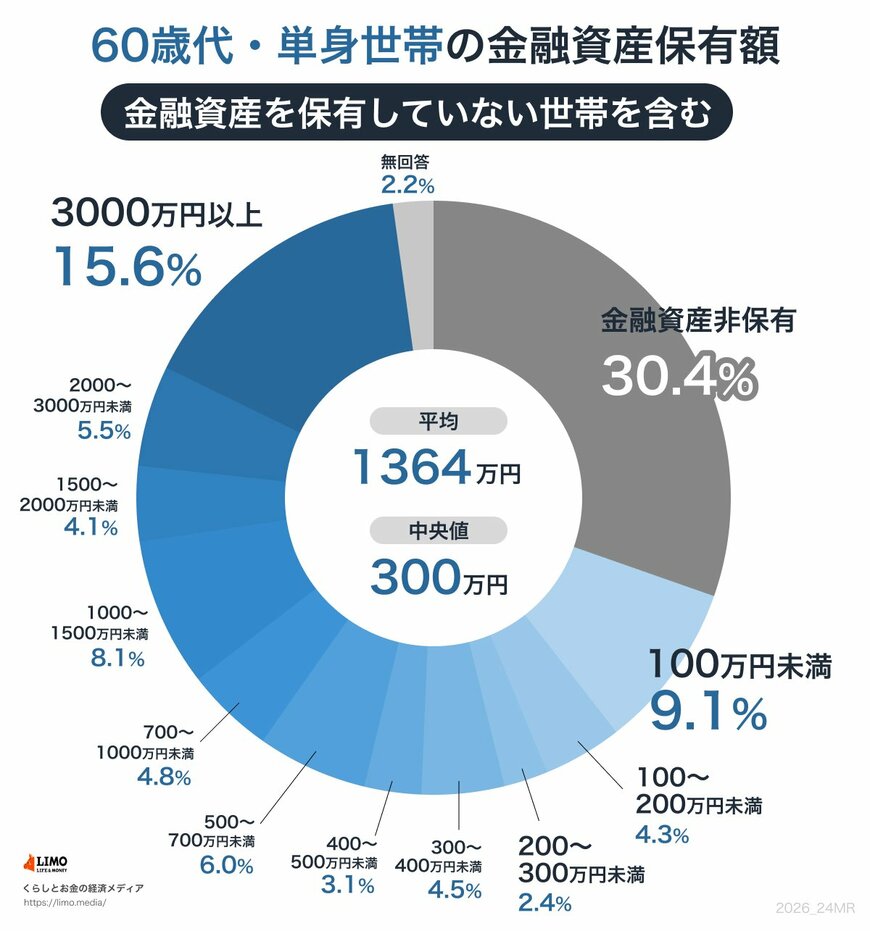
- 平均値: 1364万円
- 中央値: 300万円
5.2 70歳代・二人以上世帯の貯蓄額
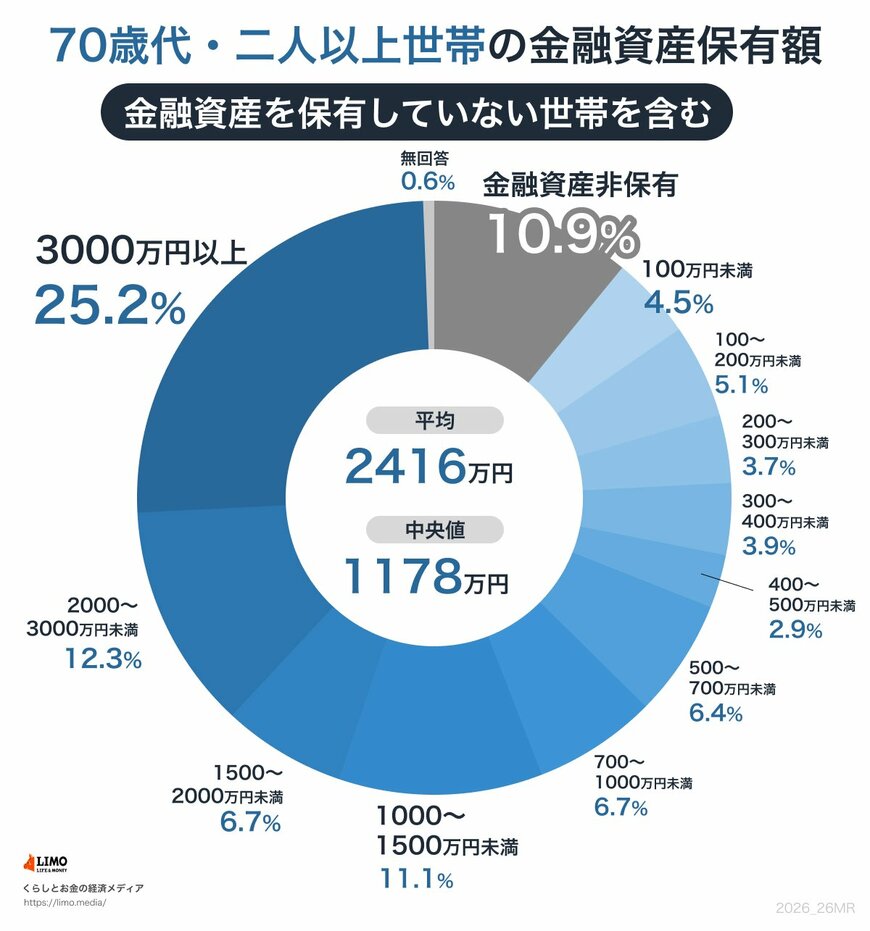
- 平均値: 2416万円
- 中央値: 1178万円
データからわかるように、一部の富裕層が引き上げる「平均値」に対し、より実態に近い「中央値」は平均額を大きく下回っています。
たとえば60歳代の単身世帯では、金融資産を「3,000万円以上」保有する層が15.6%いる一方で、金融資産を「持っていない(貯蓄ゼロ)」世帯も30.4%にのぼり、貯蓄額の二極化がはっきりと表れています。
「年齢を重ねれば自然に貯蓄が増える」というわけではありません。平均額の数字だけにとらわれず、早い段階からご自身のライフプランに合わせた目標を設定し、計画的に資産形成を進めることが大切です。
統計データから貯蓄の「中央値」を見ると、一部の富裕層に引き上げられた「平均値」とは異なるリアルな実態が見えてきます。
実は私自身、かつて働きながら認知症の家族を介護する「ビジネスケアラー」として、仕事と介護の両立に悩んだ時期がありました。
親の介護費用は原則として「親自身の貯蓄」から捻出するのが鉄則ですが、事前に資産状況を把握していないと子世代の家計に突然重い負担がのしかかる可能性もあります。
ご自身の資産形成はもちろんですが、ご両親が元気なうちに実家の家計や金融資産について話し合っておくことも、家族単位で考えた老後対策の一つと言えるでしょう。
6. まとめ:将来の年金額を把握し、早めの資産形成を
今回は「平均年収600万円で40年勤務」というモデルケースで年金額を試算しましたが、実際の受給額はこれまでの働き方や収入によって一人ひとり大きく異なります。
また、最新の家計調査が示す通り、年金の手取り額だけでは毎月の生活費に不足が生じ、貯蓄を取り崩しながら生活するケースが一般的です。まずは「ねんきん定期便」や「ねんきんネット」を活用して、ご自身のリアルな年金見込額をできるだけ早く把握することが重要です。
これから迎える夏休みやお盆の帰省は、ご家族で将来の暮らしやお金について話し合う良い機会でもあります。
年金の不足分をどのように補うか(長く働く、NISAやiDeCoで計画的に資産形成をするなど)、今のうちから戦略を練っておくことが、安心して老後を迎えるための鍵といえそうです。
「年金だけでは生活費が足りない」というデータを見ると焦ってしまいますが、対策は資産運用だけではありません。
健康寿命が延びている今、「少しでも長く働く」ことも立派な老後対策です。
就労と併せて、年金の受け取り開始を65歳から遅らせる「繰下げ受給」を活用すれば、1カ月遅らせるごとに受給額が0.7%増え、75歳まで遅らせれば最大84%も増額されます(増額率は一生変わりません)。
若いうちから年金の知識を備え、働く環境を整えておくことで、自分らしいライフ&キャリアを歩みながら、老後に困らない戦略を練っていきましょう。