夏のボーナスシーズンも一段落し、8月の休暇を前にして家計を見直す方も多いのではないでしょうか。将来の生活設計を考える上で欠かせないのが「公的年金」です。
「老後2000万円問題」など、お金に関する話題が尽きない中、「自分は将来いくら年金をもらえるのか」「今の働き方で老後は大丈夫か」といった不安を感じることもあるでしょう。
特に、老後生活の一つの目安とされる「月額20万円」。この金額を実際に公的年金で受け取っている人は、全体のどれくらいの割合なのでしょうか。
この記事では、公的年金制度の基本や最新の年金額をわかりやすく解説するとともに、最新データをもとに「月額20万円以上」の年金受給権者の実態に迫ります。
1. この記事の3つのポイント
-
 日本の公的年金は2階建て構造。厚生年金受給権者のうち「月額20万円以上」もらえる人は全体の約18.8%と少数派です。
-
物価高の影響で、70歳代の約9割が家計にゆとりがないと回答。高齢無職世帯の平均貯蓄額も減少に転じています。
-
2025年の法改正により在職老齢年金の支給停止調整額が65万円に引き上げられ、シニア世代がより働きやすい環境が整います。
 日本の公的年金は2階建て構造。厚生年金受給権者のうち「月額20万円以上」もらえる人は全体の約18.8%と少数派です。

50代になり、毎年誕生月に届く「ねんきん定期便」のリアルな見込額を見て、年金とは「自分の生き方・働き方の履歴書」そのものだと痛感しています。
私自身、会社員やフリーランスなど働き方が変化してきたため、国民年金のみの期間と厚生年金加入期間が混在しています。
多様な働き方が広がる今だからこそ、若いうちから年金の仕組みを知り、自分らしいキャリアを築くことが大切です。
本記事のデータを通じて、ご自身の「年金履歴」と向き合うきっかけになれば嬉しいです。
2. 公的年金の基本!「国民年金」と「厚生年金」の2階建て構造とは

日本の公的年金制度は、原則として20歳以上60歳未満の方が加入する「国民年金(基礎年金)」を1階部分とし、その上に会社員などが加入する「厚生年金」が乗る、2階建ての仕組みになっています。
2.1 1階部分「国民年金(基礎年金)」の概要
国民年金は、日本国内に住む20歳以上60歳未満のすべての人が加入する制度です。職業や国籍に関わらず加入義務があります。
- 年金保険料:全員一律(※1)
- 老後の受給額:40年間欠かさず納付すれば満額(※2)
- 被保険者:第1号~第3号に分かれる(※3)
※1 国民年金保険料の月額:2025年度 1万7608円
※2 国民年金(老齢基礎年金)の月額:2025年度 6万9308円
※3 第1号被保険者は自営業者や学生など、第2号被保険者は厚生年金の加入者、第3号被保険者は第2号被保険者に扶養されている配偶者を指します。
2.2 2階部分「厚生年金」の概要
厚生年金は、会社員や公務員などが国民年金に上乗せして加入する制度です。また、パート・アルバイトの方でも、特定適用事業所(※4)で働き、一定の条件を満たせば加入対象となります。
- 年金保険料:収入に応じて変動し、給与から天引きで納付(※5)
- 老後の受給額:加入期間や現役時代の収入によって個人差が生じます
- 被保険者:第1号~第4号に分かれる(※6)
※4 厚生年金保険の被保険者数が年間6カ月以上、51人以上となる見込みの企業など(短時間労働者や共済組合員は除く)
※5 保険料は標準報酬月額(上限65万円)と標準賞与額(上限150万円)に保険料率を乗じて計算されます。
※6 第1号は民間の事業所で働く人、第2号は国家公務員共済組合の組合員、第3号は地方公務員共済組合の組合員、第4号は私立学校教職員共済制度の加入者です。
年金の支給は、原則として偶数月(2・4・6・8・10・12月)の15日。
支給日が土日や祝日の場合は、その直前の平日に前倒しで支給されます。次の支給日は2026年8月14日(金)です。
支給される年金額は、前月と前々月の2カ月分。
例えば、8月の支給日には6月・7月分がまとめて支給される仕組みです。
3. 【最新データ】国民年金・厚生年金の平均受給月額はいくら?
厚生労働省年金局が公表した「令和6年度 厚生年金保険・国民年金事業の概況」を基に、それぞれの平均年金月額を見ていきましょう。
国民年金(老齢基礎年金)の平均月額
- 〈全体〉5万9310円
- 〈男性〉6万1595円
- 〈女性〉5万7582円
厚生年金(国民年金部分を含む)の平均月額
- 〈全体〉15万289円
- 〈男性〉16万9967円
- 〈女性〉11万1413円
※国民年金の金額を含む
国民年金は保険料が一律であるため、受給額に大きな差は出にくく、男女ともに平均月額は5〜6万円台です。満額受給しても月額20万円には届きません。
一方、厚生年金は国民年金に上乗せされる分、受給額は高くなる傾向にあります。現役時代の収入によって保険料が決まるため、将来受け取る年金額も個人差が大きくなるのが特徴です。
現役時代の働き方によって年金額に驚くほどの差が出ることがわかります。
特に自営業やフリーランスなど、国民年金(第1号被保険者)のみに加入している方は、老後の受給額が少なくなりがちです。
少しでも年金を増やしたいなら、月額400円を上乗せして納付する「付加年金」の活用を検討するのも良いでしょう。
2年以上年金を受け取れば支払った保険料の元が取れる、コスパが高いしくみです。
今のうちからできる小さな工夫を見つけてみてくださいね。
4. 厚生年金で「月額20万円以上」もらえる人の割合は?
では、実際に月額20万円以上の年金を受け取っている人は、どのくらいいるのでしょうか。
厚生労働省年金局の「令和6年度 厚生年金保険・国民年金事業の概況」を参考に、厚生年金(国民年金部分を含む)の受給額分布を確認します。

- ~5万円未満:23万7835人
- 5万円以上~10万円未満:281万6139人
- 10万円以上~15万円未満:501万6238人
- 15万円以上~20万円未満:498万7811人
- 20万円以上~25万円未満:266万2397人
- 25万円以上~30万円未満:34万5993人
- 30万円以上~:1万9283人
このデータによると、厚生年金(国民年金部分を含む)の受給権者のうち、月額20万円以上を受け取っているのは全体の18.8%という結果でした。
これは、約8割以上の人が月額20万円未満の年金で生活していることを意味します。
また、この18.8%という割合は厚生年金の受給権者に限ったものです。国民年金のみを受給している人も含めると、月額20万円以上を受け取る人の割合はさらに低くなると考えられます。
5. 物価高と年金改定のギャップで目減りするシニアの預貯金
月額20万円未満の年金で生活する人が多い中、昨今の物価高は決まった収入で暮らすシニア世帯に重い負担を強いています。
2025年度の公的年金額は1.9%引き上げられたものの、消費者物価指数は3.2%上昇しており、年金の増額だけでは生活費の増加をカバーしきれていないのが実態です。
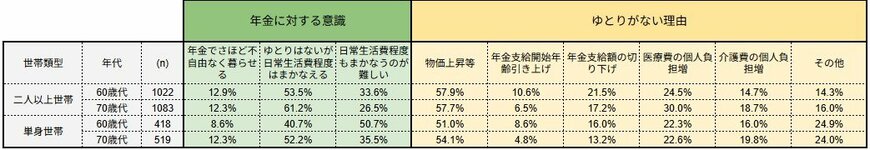
J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査 2025年」によると、70歳代で家計に「ゆとりがない・苦しい」と感じている世帯は実に87.7%(単身世帯・二人以上世帯ともに)に達しており、その最大の理由として半数以上が「物価上昇」を回答しています。
また、同調査による70歳代の金融資産保有額(二人上世帯)は「平均1364万円」である一方、より実態に近い「中央値」はわずか300万円にとどまり、金融資産を「持っていない」世帯も30.4%存在します。
退職金などで十分な資産を持つ層と、貯蓄が底をついている層とで二極化が進んでいることが分かります。
現役世代であれば賃上げや副業で収入を増やす余地がありますが、年金が主な収入源である高齢世帯ではその対応が難しくなります。
結果として、生活費の不足分をこれまでの預貯金を取り崩して補わざるを得ない世帯が増加しています。
総務省の家計調査でも、家計全体の貯蓄額が過去最高を更新する中、2025年の「高齢無職世帯(世帯主が65歳以上の無職世帯)」の平均貯蓄額は2494万円となり、実に6年ぶりに減少に転じました。
シニア世代の家計は物価高の波をダイレクトに受けており、将来を見据えた計画的な資産活用がこれまで以上に求められています。
70歳代の貯蓄額の中央値が300万円というデータは、シニア家計の厳しいリアルを物語っています。
実は私自身、かつて認知症の家族の介護と仕事の両立に悩み、働き方を模索した時期がありました。
もし介護離職をして収入が途絶えれば、物価高の中で今の預貯金を取り崩すスピードは一気に加速してしまいます。
親の介護費用は親自身の年金や貯蓄から賄うのが大原則です。
いざという時に慌てないよう、元気なうちからご家族の資産状況や活用できる公的介護サービスについて、率直に話し合っておくことをおすすめします。
6. パート・アルバイトの社会保険加入が拡大へ!「106万円の壁」はどうなる?
2025年6月13日に成立した「年金制度改正法」により、パートタイムで働く方などの社会保険への加入対象が拡大されることになりました。
この改正は、いわゆる「106万円の壁」の解消に向けた重要な一歩となります。
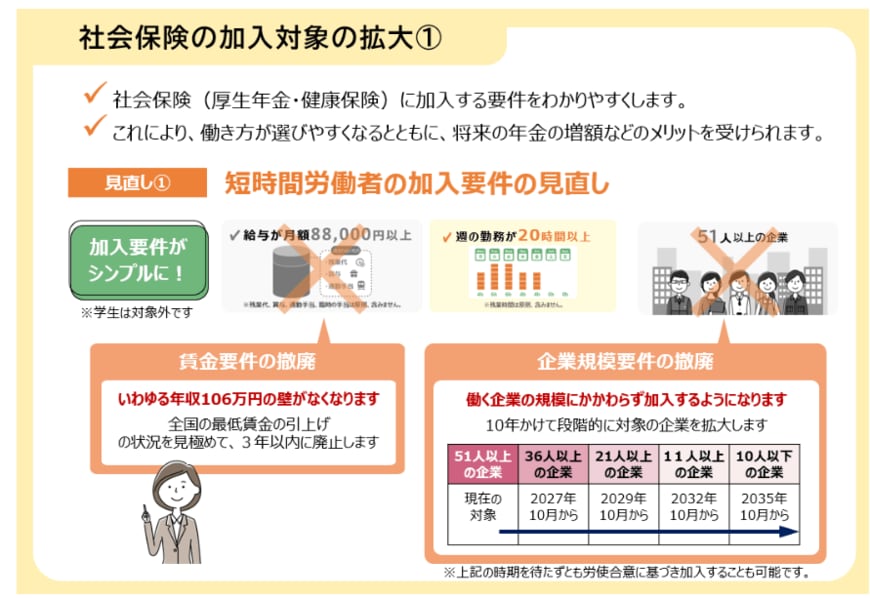
現行制度(2026年7月時点)では、短時間労働者が社会保険に加入するためには、以下の5つの条件をすべて満たす必要があります。
- 週の所定労働時間が20時間以上
- 2カ月を超える雇用の見込みがある
- 学生ではない
- 所定内賃金が月額8万8000円以上(←いわゆる「106万円の壁」に関連)
- 従業員数51人以上の企業で働いている
今回の法改正で、このうち「賃金の条件」と「企業規模の条件」が撤廃される方針です。
これにより、全国の最低賃金の動向を踏まえつつ、3年以内に「106万円の壁」が廃止される見通しとなりました。
加えて、社会保険の適用対象となる企業規模の要件も、10年かけて段階的に緩和され、最終的には企業規模に関わらず加入できるようになる予定です。
7. まとめ:自分の年金見込額を把握し、早めの準備を
この記事では、厚生年金の受給額の実態について、最新データをもとに解説しました。
老後の生活を支える厚生年金ですが、現役時代の働き方や収入によって、将来の受給額は一人ひとり大きく異なります。 そのため、平均額との比較だけでなく、「自分が理想とする生活を送るために十分な金額か」という視点で考えることが重要です。
もし公的年金だけでは生活費が足りないと予想されるなら、長く働き続ける選択や、iDeCo・新NISAなどを活用した資産形成を早めに始めることが求められます。
夏の休暇シーズンなどを利用して、ご自身の家計や将来設計についてじっくり考えてみてはいかがでしょうか。 まずは、毎年誕生月に送られてくる「ねんきん定期便」や、オンラインで確認できる「ねんきんネット」を活用してご自身の年金見込額を正確に把握することから始めましょう。計画的な準備が、将来の安心につながる第一歩です。
日々、省庁の一次データを分析してお金と暮らしの最新情報を追っていると、年金や行政の手続きが急速にデジタル化へと向かっていることを実感します。
その一環として、2026年8月からは65歳以上の年金受給者(一部を除く)へ向けて、「公金受取口座登録に関する意向確認書」が簡易書留で順次送付されます。
これは、いまの年金振込口座を今後の給付金受取用として国に登録するかどうかを確認する重要な書類です。
シニアの親御さんがいらっしゃる方は、お盆休みに帰省された際など、ぜひ実家に届いている郵便物を一緒にチェックしてみてくださいね。
ご家族でサポートしておくことが、いざという時の安心につながりますよ。