7月も下旬に入り、夏のボーナスが支給された方も多いのではないでしょうか。
一方で、物価高が家計に影響をおよぼしており、生活費の負担増に不安を感じる方は少なくないかもしれません。
さて、先日6月15日は、2026年度の新しい年金額が反映された最初の年金支給日でした。
今年度は厚生年金が2.0%、国民年金が1.9%のプラス改定となったものの、昨年の物価上昇率(3.2%)には及んでおらず、将来の年金生活に不安を抱く現役世代も多いのではないでしょうか。
現代はライフスタイルが多様化しており、自分のペースで自立した暮らしを楽しむ女性も増えています。
株式会社エイブル&パートナーズが2026年6月に発表した調査によれば、未婚・ひとり暮らし女性の84.0%が老後の「孤独」よりも「お金」に不安を感じている一方で、6割以上がすでに老後資金の準備を始めている堅実な一面も明らかになっています。
どのようなライフコースを選択するにせよ、また、結婚や出産、親の介護などで働き方を変えるタイミングが訪れるにせよ、現役時代の働き方は将来受け取る年金額に直結します。
そこで今回は、日本の年金制度が女性に与える影響に触れつつ、最新のデータをもとに女性の年金受給額の実態や、ライフコースによる違いを詳しく見ていきたいと思います。
あわせて、男女の受給額格差に迫る関連コラムもご紹介します。
1. この記事の3つのポイント
-
 女性の厚生年金平均は月額約11.1万円、国民年金は約5.7万円。一部の高受給者が平均を引き上げている。
-
厚生年金を月15万円以上受け取る女性はわずか12.3%にとどまり、男性との間に受給額の大きな格差がある。
-
年金収入は「現役時代の働き方の履歴」。シニア期の医療・介護に備え、早めの資金計画が必要不可欠。
 女性の厚生年金平均は月額約11.1万円、国民年金は約5.7万円。一部の高受給者が平均を引き上げている。

日々の生活に追われていると、老後のお金は「まだ先のこと」と思いがちですよね。
私自身、50代になって「ねんきん定期便」でリアルな見込額を確認した時、「年金は現役時代の生き方や働き方がそのまま反映される履歴書なのだ」と痛感しました。
ちなみに、誕生月に届くねんきん定期便は、50歳未満と50歳以上で記載内容が異なります。50歳以上になると「現在の加入条件で60歳まで継続した場合の年金見込額」が記載されるため、より具体的な老後の生活をイメージしやすくなりますよ。
若いうちから「ねんきんネット」なども活用して、自分の現在地を知ることが安心への第一歩です。
2. 女性の年金受給額、平均はいくら?国民年金5.7万円・厚生年金11.1万円の実態
厚生労働省年金局が公表した「令和6年度 厚生年金保険・国民年金事業の概況」によると、平均年金月額は以下の通りです。
- 国民年金受給権者数(男女計):3345万4617人
- 厚生年金受給権者数(女性):540万5752人
時代の変化に伴い、現在のシニア世代よりも厚生年金の対象となる女性は今後増えていくと考えられますが、それぞれの平均受給額を確認してみましょう。
2.1 国民年金(老齢基礎年金)の平均月額と受給額の分布
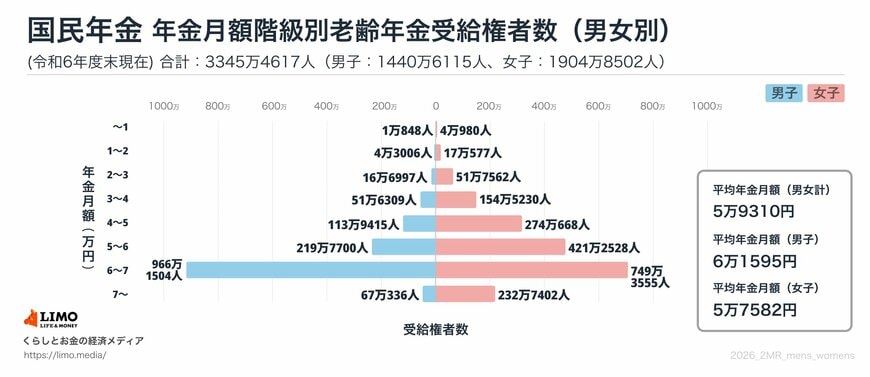
厚生労働省年金局の「令和6年度 厚生年金保険・国民年金事業の概況」によれば、国民年金に加入する女性の平均年金月額は5万7582円です。
参考として、国民年金受給者全体(男女計)の受給額分布を見てみましょう。
女性の国民年金、受給額の分布状況
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
1万円ごとの区分で見た場合、6万円以上7万円未満の層が最も多くなっています。
ただし、女性で通算加入期間が25年未満の方の平均年金月額は2万374円となっており、加入期間が極端に短いと老後の生活を支えるのは困難です。
満額受給できたとしても、国民年金だけで生活するのは厳しいといえるため、別途貯蓄などで備えておく必要があるでしょう。
2.2 厚生年金(老齢厚生年金)の平均月額と受給額の分布
厚生労働省年金局の「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の場合、女性の平均年金月額は11万1413円です。
平均月額を比較すると、国民年金のおよそ2倍の年金収入が期待できます。しかし、厚生年金の受給額は現役時代の年収と加入期間に基づいて計算されるため、実際の金額は個人差が非常に大きいのが特徴です。
女性の厚生年金、受給額の分布状況

- 3万円未満:4万6826人
- 3万円以上~6万円未満:19万4283人
- 6万円以上~9万円未満:107万1557人
- 9万円以上~12万円未満:226万476人
- 12万円以上~15万円未満:116万8124人
- 15万円以上~18万円未満:45万3415人
- 18万円以上~21万円未満:15万3565人
- 21万円以上~24万円未満:4万4860人
- 24万円以上~27万円未満:1万535人
- 27万円以上~30万円未満:1629人
- 30万円以上~:482人
受給額の分布は幅広いため、厚生年金に加入しているからと安心せず、ご自身の年収で将来いくら受け取れそうかシミュレーションした上で、資金計画を立てることが大切です。
なお、加入期間が短くなったり、パート勤務などで収入が減少したりすると将来の受給額に影響します。働き方を変えるタイミングが来た際には、将来のことも含めて検討するのがよいでしょう。
データを3万円刻みで集計してみると、9万円~12万円の層が最も多いものの、受給額には大きな個人差があることがわかります。
女性は出産や育児で働き方をセーブする期間が生じやすいためですが、受給額を少しでも増やす方法として「繰下げ受給」があります。
原則65歳からの受け取りを1カ月遅らせるごとに0.7%増額され、最大75歳まで繰下げれば84%も増額されます。
また、夫が厚生年金に長期間加入していれば、妻の基礎年金に「振替加算」が上乗せされることも。
国の制度を知ることが、老後の最大の防御になりますね。
3. 働き方でどう変わる?女性の年金を3つのモデルケースで比較
厚生労働省が公表した「多様なライフコースに応じた年金額(概算)」を参考に、より現実に近い女性の働き方別の年金受給額の目安を見ていきましょう。
ご自身の経歴に近いモデルケースを確認してみてください。
3.1 ライフコース別・女性の年金月額目安
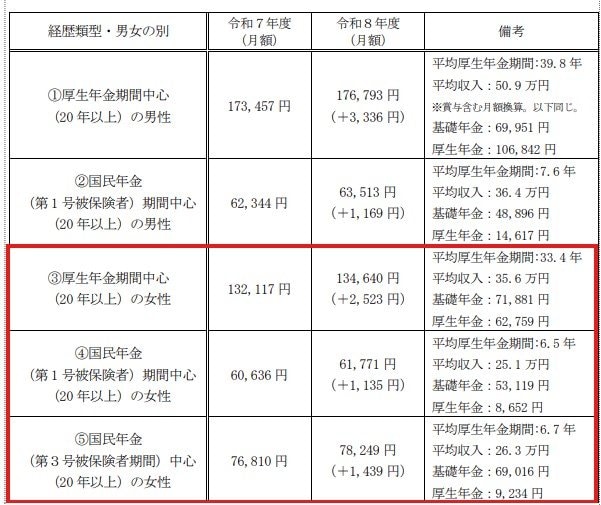
ケース1:キャリアを重視した女性の場合
- 想定: 平均年収約427万円で33年間就業
- 年金月額の目安: 13万4640円
ケース2:自営業として働いた女性の場合
- 想定: 厚生年金加入期間約6.5年
- 年金月額の目安: 6万1771円
ケース3:専業主婦の期間が長かった女性の場合
- 想定:厚生年金加入期間約6.7年
- 年金月額の目安: 7万8249円
3.2 男性のモデルケースとの比較でわかる年金額の差
現役時代の働き方によって、将来の年金額に数万円単位の差が生じることがわかります。
また、厚生労働省「多様なライフコースに応じた年金額(概算)」における男性のモデルケースと比較すると、男女間の受給額の違いも明らかになります。
男性で「会社員経験が長い(厚生年金が中心)」ケースでは、平均収入50万9000円(年収約610万円)で39.8年就業したパターンで、年金月額の目安は17万6793円と試算されています。
キャリアを重ねた女性のモデル(13万4640円)と比べると、月額で約4万2000円の差があります。
これは、就業期間の長さ(男性約40年、女性33年)や、現役時代の平均年収の違いが影響していると考えられます。
一方で、「自営業・フリーランス(国民年金が中心)」の男性の目安は6万3513円であり、同じく国民年金が中心の女性(6万1771円)との間に大きな差は見られません。
国民年金は加入期間に応じて定額で計算されるため男女差が出にくい一方、報酬比例である厚生年金では、就業期間や収入の差が老後の受給額に直接影響します。
女性の場合、出産や育児などのライフイベントによって就業期間が短くなったり、働き方を調整せざるを得ない期間が生じやすかったりすることが、男女の厚生年金受給額に差がつく一因といえるでしょう。
同じ世代でも働き方によって受給額は大きく異なるため、公的年金以外の収入源を確保するなど、ご自身の年金加入状況に合わせた資金計画が重要です。
働き方で年金額がこんなに違うの?」と驚かれた方もいるかもしれませんね。
実は今、パートで働く女性にとって追い風となる年金制度の改正が進んでいるのをご存じでしょうか。
パート・アルバイトの方が厚生年金に入るには「従業員数」などの壁がありましたが、これが段階的に縮小・撤廃されています。
将来的には「週20時間以上」働けば、勤務先の規模に関わらず厚生年金に加入できるようになる見込みです。
社会保険料が引かれることで目先の手取りが減ることを懸念する声もありますが、将来の「2階部分」を手厚くできる大きなチャンスでもあります。
目先の収入だけでなく、「将来の年金という履歴書」をどう作っていくか。国の制度動向をしっかりチェックしながら、自分らしいキャリアを探していきたいものです。
4. 女性の働き方と老齢年金の密接な関係性とは
日本の年金制度は、国内に住む20歳以上のすべての人に加入義務がありますが、働き方によって加入する年金制度が異なります。
国民年金の被保険者は「第1号被保険者」から「第3号被保険者」までに区分されています。
【図解】2階建ての年金制度4/4

出所:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」、厚生労働省「日本の公的年金は『2階建て』」をもとに、LIMO編集部作成
一般的には、20歳以降の学生時代は第1号被保険者として国民年金に加入し、社会人になって企業に就職すると厚生年金の対象となる方が多いでしょう。
その後、結婚や出産・育児、親族の介護といったライフステージの変化があった際に、働き方を変えるのは依然として女性が多いのが現状です。
結果として女性が専業主婦や扶養内パートなどで働く場合、国民年金の対象となります。厚生年金の対象となる働き方を続けた場合とでは、老後の年金にどのくらいの差が生まれるのでしょうか。
私自身、フリーランスとして働いていた時期がありますが、自営業やフリーランス(第1号被保険者)は国民年金のみとなるため、将来の受給額が会社員より少なくなりがちです。モデルケースの比較でも一目瞭然ですね。
そのため、第1号被保険者の方には、月額400円の保険料を追加して将来の年金額を増やす「付加年金」や、「国民年金基金」
といった制度が用意されています。
とくに付加年金は「2年間受け取れば元が取れる」計算になる、知る人ぞ知るお得な制度です。
働き方が多様化する現代だからこそ、自分の働き方に合った制度をフル活用して、賢く老後に備えましょう。
5. まとめ:自身のライフプランに合わせた老後資金の準備を
厚生労働省の「簡易生命表」によると、平均寿命は依然として延びる傾向にあります。
一方で、健康上の問題で日常生活に制限なく生活できる期間を示す「健康寿命」と平均寿命の間には、一定の差があるのが実情です。
老後の期間が長くなるほど、生活資金として準備しておくべき金額も大きくなります。
人の助けが必要な期間や、要介護状態が長く続く可能性を考えると、日々の生活費だけでなく介護費用への備えも意識しておきたいところです。
近年は核家族化や単身世帯の増加により、次の世代に介護を頼ることが難しいケースも増えています。
また、高齢の配偶者同士で介護する「老老介護」や、認知症の配偶者を介護する「認認介護」なども社会的な課題となっています。
この夏にボーナスを受け取った方や、家計を見直す機会がある方は、その一部を老後資金や介護への備えに充てるなど、今できることから準備を始めてみてはいかがでしょうか。
かつて私も、仕事と認知症の家族の介護の両立に悩み、働き方を見直した経験があります。
突然始まる介護は、家計だけでなくキャリアにも大きな影響を与えます。
介護費用への備えとして知っておきたい制度の一つが「高額介護サービス費」というしくみ。
1カ月の介護サービス自己負担額が上限を超えた場合、超過分が払い戻されるため、青天井で費用がかかるわけではありません。
年金や介護を含めた老後の不安は「見えないこと」から膨らみます。
国の統計データや制度を正しく知り、現役時代から少しずつ知識の備えをしておくことが、自分らしいライフスタイルを守る最強の盾になると実感しています。