


1. 3月末の安値から2,000円台へ、株価はどこで向きを変えたのか
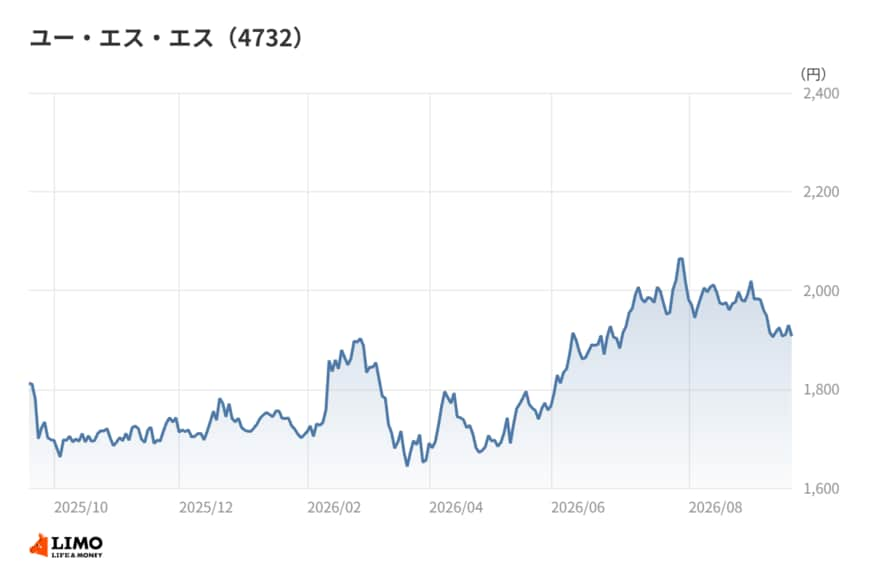
2025年10月末以降の月末終値を追うと、USSの株価は年末年始まで1,700円台での小動きが続いた。2026年2月末に1,900円台へ切り上がったものの、3月末には1,600円台まで押し戻されている。
この3月末が、昨秋以降の月末終値で最も低い水準だ。ここから流れが変わる。
4月末、5月末と少しずつ水準を戻し、6月末に1,900円台、7月末には2,000円台に乗せた。8月末も1,900円台後半を保ち、2026年9月時点の終値は1,900円台で推移している。
2月の上昇は、3Q累計決算とあわせて通期予想の上方修正が公表された時期と重なる。5月には通期決算と自己株式の取得が発表されており、こうした材料が見直しのきっかけになった可能性がある。
一方で3月の下げは、個別材料が乏しい時期に起きている。需給や相場全体の動きに引っ張られた面もあるだろう。値動きの理由を1つの材料に結び付けて解釈しないよう注意したい。
昨秋の1,700円台から見れば、足元は1割強高い水準にある。ただ、月末終値ベースでも1,600円台から2,000円台まで振れており、利益の安定感に比べると値動きの幅は小さくない。
2. 増収増益を支えるのはオートオークション、利益の大半を1事業で稼ぐ構図
2026年3月期通期の売上高は1,138億円(前期比+9.5%)、営業利益は598億円(同+10.4%)、純利益は413億円(同+9.9%)だった。売上高営業利益率は52.6%に達する。
サービス業の営業利益率の中央値は7.4%であり、水準そのものがまるで違う。売上の半分以上が営業利益として残る会社は、上場企業全体を見渡しても多くはないだろう。
会社の説明によると、国内の新車登録台数は前期比0.9%減と伸び悩んだ。一方で、オートオークション市場の出品台数は801万台(前期比+5.1%)、成約台数は553万台(同+4.4%)と増えている。中古車輸出もアフリカやスリランカ向けが伸び、前期比+10.1%となった。
セグメント別では、オートオークション事業の売上高が897億円と全体の8割弱を占め、営業利益は585億円に上る。事業単体の営業利益率は65.3%だ。
中古自動車等買取販売の営業利益は3億円、リサイクルは6億円にとどまる。連結の利益は、ほぼオークション1本で稼いでいる構図と言える。
この流れは2027年3月期にも続いている。1Qの売上高は312億円、営業利益は161億円、純利益は109億円だった。会社は1Qの開示にあわせて通期予想を引き上げ、営業利益を610億円から626億円(前期比+4.6%)とした。
1Q時点の営業利益の進捗率は25.8%で、四半期の単純な目安である25%をわずかに上回る。2026年3月期も3Q累計の時点で「市場環境の好転と営業活動の奏功」を理由に通期予想を上方修正しており、会社の見通しは2期続けて上振れ方向に動いている。
3. 自己資本比率77%でもROE20%、分厚い財務と資本効率はなぜ両立するのか
普通、自己資本比率が高い会社はROE(自己資本利益率)が低くなりやすい。分母の自己資本が大きいぶん、利益の効き方が薄まるからだ。
ところがUSSは、2026年3月期の自己資本比率が76.7%と、サービス業の中央値54.3%を大きく上回る。それでいてROEは20.1%と、中央値10.7%のほぼ2倍にある。財務の厚さと資本効率が、同じ会社の中で同時に成り立っている。
両立の鍵は2つある。1つは先に見た利益率の高さだ。売上の半分以上が営業利益として残るため、資本が厚くても利益の比率は下がりにくい。
もう1つは、資本を溜め込みすぎない設計だ。2026年3月期の配当性向は61.6%で、サービス業の中央値37.6%を大きく上回る。自社株買いも重ね、発行済株式数は前期末の5億1,400万株から4億7,400万株へ減った。
利益を配当と自社株買いで株主に戻し、自己資本の膨張を抑えている姿が読み取れる。過去5期で見ても、ROEは2022年3月期の16.9%から2026年3月期の20.1%へ切り上がった。
利益の伸びに加えて、資本の使い方がROEを押し上げてきたのだろう。自己資本比率の高さを「安全だが非効率」と一言で片付けず、利益率と還元をセットで見る視点が、この会社を理解する入り口になる。
4. 筆者コメント
利益がこれほど安定している会社の株価が、なぜ月末終値だけで見ても2割強も振れるのか。私はここに、市場の見方のクセがあると考えている。
オークションの手数料収入は、車の値段よりも出品や成約の「台数」に左右されやすい事業とみられる。つまり中古車相場の高い安いより、流通する量のほうが業績に効く。
ところが株価は、新車販売の不振や中古車市況のニュースにも反応しやすい。量が伸びている局面でも、「自動車」というラベルで一括りにされる瞬間があるのだろう。
とはいえ、台数の伸びがいつまでも続く保証はない。利益率の高さは量の伸びと表裏一体でもある。
だからこそ決算を見るときは、利益額の前に市場の出品台数と成約率の推移を確かめてほしい。株価の振れと業績の中身を切り分ける、いちばん手堅い物差しになるはずだ。
5. 配当性向6割、DOE12%。FCFを上回る還元に踏み込んだ2026年3月期
還元の中身をもう一段掘り下げてみる。2026年3月期の1株配当は54.7円だった。会社は2027年3月期に56.4円を予定しており、1Qの開示で当初の55.0円から引き上げた。
DOE(株主資本配当率)は12.2%で、サービス業の中央値4.0%の3倍に当たる。配当性向だけでなく、自己資本に対しても厚い配当を出していることになる。
自社株買いも手を緩めていない。2026年5月には東証の立会外取引(ToSTNeT-3)を使って自己株式を取得した。自己株式の数は、2026年3月期末の970万株から2027年3月期1Q末には1,978万株へと2倍に増えている。
キャッシュフローで見ると、還元の厚さはよりはっきりする。2026年3月期の営業CFは439億円、投資CFは▲212億円で、差し引きのFCF(フリーキャッシュフロー)は227億円だった。
これに対し配当の支払いだけで224億円に上り、自社株買いを含む財務CFは▲384億円となった。還元がFCFを上回った結果、現金及び預金は前期末の1,047億円から889億円へ減っている。
投資CFが膨らんだ背景には、設備投資が前期の32億円から108億円へ増えたことがある。その大半はオートオークション事業での投資だ。稼ぐ事業への再投資と還元を同時に厚くした1年だったと言える。
借入金は20億円程度にとどまり、実質的に無借金に近い。もっとも、負債をほとんど使わない財務が資本効率の観点で最適かどうかは、また別の論点だ。手元資金を還元に回して自己資本を絞る今の手法は、その問いに対する会社なりの答えとも受け止められる。
6. 5期で見る利益率の粘りと、ROEを押し上げた資本政策
時間軸を5期に広げると、稼ぐ力の積み上がり方が見えてくる。2022年3月期から2026年3月期にかけて、売上高は814億円から1,138億円へ、営業利益は415億円から598億円へ増えた。
この間、営業利益率は49%台から52%台の範囲で推移している。売上が4割近く伸びても利益率がほとんど崩れていない点は、手数料型のビジネスらしい姿だろう。
会場の運営費など固定的なコストを台数の増加でならしていく構造では、売上が伸びるほど利益率が上がりやすいと考えられる。直近2期で利益率が52%台へ切り上がったのも、その表れと読み取れる。
一方でROEの上昇には、利益率の改善だけでは説明しきれない部分がある。発行済株式数の減少や高い配当性向が示すとおり、分母の自己資本を抑える資本政策が効いてきた。
利益率という「分子の力」と、資本政策という「分母の工夫」。ROEの数字だけを見て同じ20%と捉えるのではなく、どちらがどれだけ効いているかを分けて観察していくことが大切だ。
7. 筆者コメント
還元の厚さと手元資金の減り方を並べて見ると、USSの資本政策が一段ギアを上げた様子が見えてくる。
これまでは稼いだ範囲で配当を出し、余りを積み上げる会社に見えていた。直近は、積み上げた現金そのものを株主に戻す段階に入ったと読み取れる。
この手法は、現金が潤沢なうちはROEを押し上げる強力な手段になる。ただし現金は無限ではない。いずれ還元の上限は、FCFの大きさに引き戻されるだろう。
そのとき問われるのは、オークションの台数をどこまで伸ばせるかという本業の力だ。設備投資を増やしている動きは、その準備とも受け止められる。
還元の派手さに目を奪われず、FCFと還元の差がどう推移するかを追っていくことをおすすめしたい。還元の持続性を測る、いちばん素直な物差しになるはずだ。
参考資料
9. 免責事項
本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
石津 大希


