


もうすぐお盆休み。ご実家に帰省し、久しぶりにご家族と顔を合わせる予定の方も多いのではないでしょうか。
人生100年時代、50歳代や60歳代はご自身の老後資金の準備だけでなく、「親の介護や相続」「実家やお墓の管理」という現実的な課題に直面する時期です。
お盆で親族が集まるタイミングは、実はこうした「これからのこと」を話し合う良い機会でもあります。「親の財産がどうなっているか知らない」「そろそろ相続やお墓のことが心配」と不安を抱えている方もいるでしょう。
親の相続やその後の手続き、さらにはお墓の管理には、想定以上のお金と手間がかかります。ご自身が大変な思いをするからこそ、「自分の子供には同じ苦労をさせたくない」と考える方も増えています。
今回は、リタイアを見据える50〜60歳代(二人以上世帯)のリアルな貯蓄事情をデータで振り返るとともに、子供に負担を残さないための「お墓の整理(墓じまい)」に関する最新事情をご紹介します。
1. この記事の3つのポイント
-
 50・60代の貯蓄は二極化が進行。老後資金と親の介護・相続が重なる「はざまの世代」の課題とは
-
遺産5000万円以下での相続トラブルが多発。一般的な家庭こそ親の財産把握と話し合いが必要
-
「墓じまい」費用の相場を知らない人が約9割。新しい供養の選択肢と生前準備の重要性
 50・60代の貯蓄は二極化が進行。老後資金と親の介護・相続が重なる「はざまの世代」の課題とは

もうすぐお盆休みですね。ご実家に帰省される際、親御さんの様子に「あれ?」と違和感を覚えることはありませんか?
実は私も過去に働きながら認知症の家族を介護し、仕事との両立に深く悩んだ時期があります。
帰省時は、冷蔵庫に期限切れの食品が増えていないか、薬の飲み忘れがないかなど、何気ない生活のサインをチェックしてみてください。
介護は突然始まることが多いものです。
親御さんが元気なうちから、「もしもの時の希望」を世間話のついでに聞いておくことが、のちのち自分自身の働き方や暮らしを守ることにも繋がりますよ。
2. 50歳代・60歳代の金融資産はいくら保有している?
まずは、セカンドライフを迎える前後の50歳代・60歳代の金融資産保有状況について、J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」をもとに確認していきます。
今回は二人以上世帯のデータを紹介していますが、老後資金や終活は単身世帯にとっても共通するテーマです。
※ここで言う金融資産には、日常的な生活費の支払いに備えている普通預金などは含まれません
2.1 50歳代・二人以上世帯の金融資産の状況
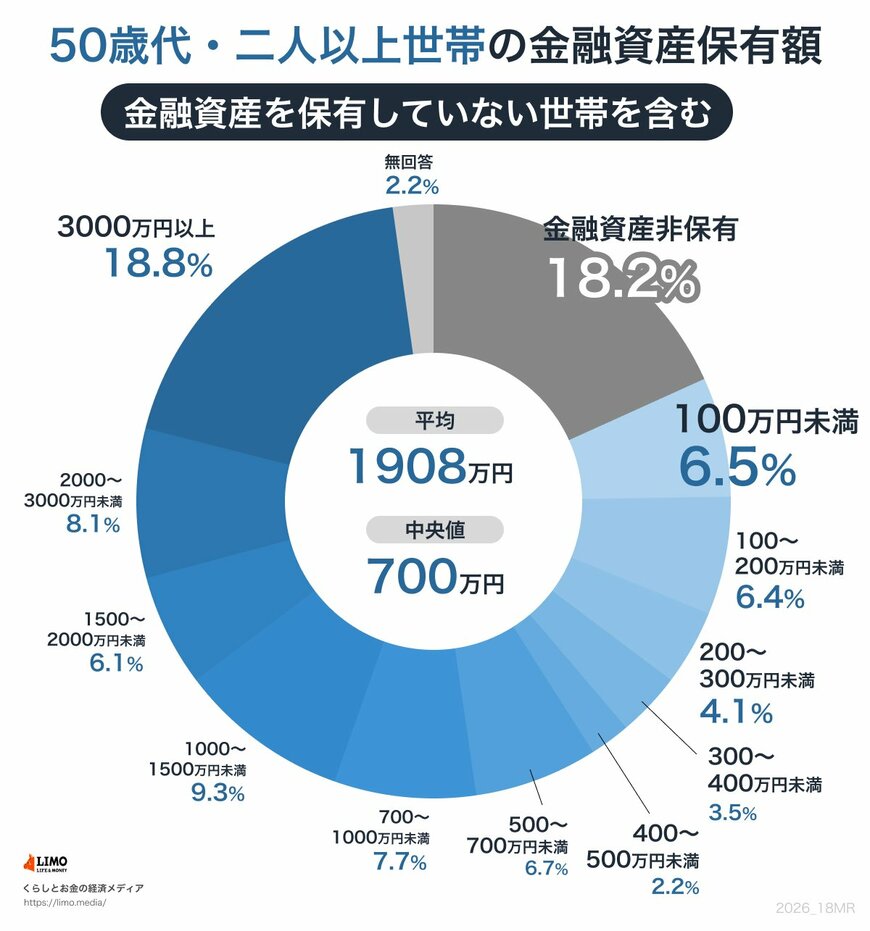
- 金融資産非保有:18.2%
- 100万円未満:6.5%
- 100万〜200万円未満:6.4%
- 200万〜300万円未満:4.1%
- 300万〜400万円未満:3.5%
- 400万〜500万円未満:2.2%
- 500万〜700万円未満:6.7%
- 700万〜1000万円未満:7.7%
- 1000万〜1500万円未満:9.3%
- 1500万〜2000万円未満:6.1%
- 2000万〜3000万円未満:8.1%
- 3000万円以上:18.8%
- 無回答:2.2%
平均・中央値
- 平均:1908万円
- 中央値:700万円
50歳代では平均保有額が約1900万円となっており、老後を見据えて資産形成を進めている世帯があることが分かります。
一方で、金融資産を保有していない世帯は18.2%と約5世帯に1世帯を占めています。
教育費の負担や親の介護など、50歳代ならではの支出が家計に影響していることも考えられます。
2.2 60歳代・二人以上世帯の金融資産の状況
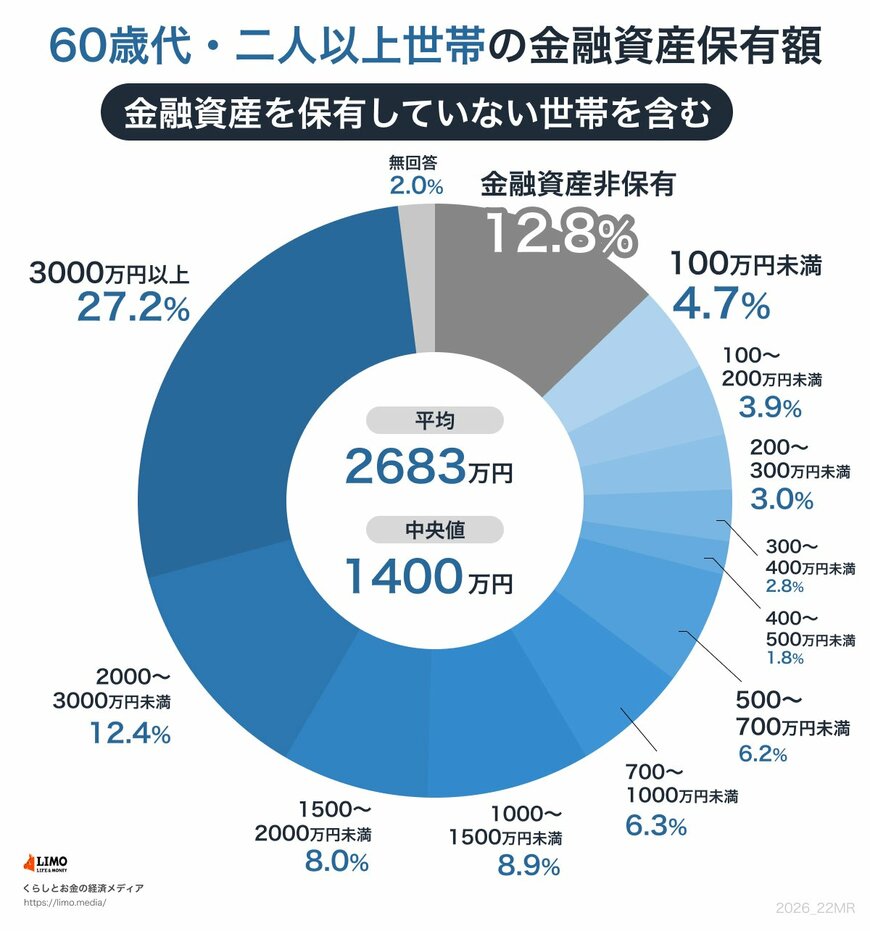
- 金融資産非保有:12.8%
- 100万円未満:4.7%
- 100万〜200万円未満:3.9%
- 200万〜300万円未満:3.0%
- 300万〜400万円未満:2.8%
- 400万〜500万円未満:1.8%
- 500万〜700万円未満:6.2%
- 700万〜1000万円未満:6.3%
- 1000万〜1500万円未満:8.9%
- 1500万〜2000万円未満:8.0%
- 2000万〜3000万円未満:12.4%
- 3000万円以上:27.2%
- 無回答:2.0%
平均・中央値
- 平均:2683万円
- 中央値:1400万円
60歳代では、退職金などの影響もあり、50歳代と比べて平均保有額は大きく増えています。
ただし、平均値は資産額が大きい世帯の影響を受けやすいため、実態を把握する際には中央値の1400万円も参考になります。
一方で、定年退職を迎える年代になっても、金融資産を保有していない世帯は12.8%存在しています。
データからは、年齢を重ねるだけで資産が増えるわけではなく、世帯によって大きな差があることが分かります。
50歳代、60歳代の貯蓄データをひもとくと、しっかり備えている層とそうでない層の「二極化」がはっきりと見て取れます。
セカンドライフに向けてしっかり資産形成ができている世帯がある一方で、貯蓄ゼロやそれに近い世帯も少なくありません。
親の介護や実家の整理、そしてお墓の管理には、想像以上にお金がかかるケースも。
手元の貯蓄額を正確に把握しておくことが、ご自身の老後資金を守りながら「親のこれから」にどう備えるかを考える第一歩になります。
3. 【調査データ】「墓じまい」への関心が高まる60歳代と、見えてきた課題
親の相続や実家の整理を経験する世代だからこそ、自分の子どもには負担を残したくないと考える人も少なくありません。その一つとして関心が高まっているのが「墓じまい」です。
全国石製品協同組合が40歳代から70歳以上を対象に実施した調査によると、墓じまいについて「経験した」「検討中」「将来検討する可能性がある」と回答した関心層は全体で42.8%でした。
年代別では、50歳代が35.8%、60歳代では53.2%となっており、60歳代では半数を超えています。
墓じまいを検討する理由として最も多かったのは、「今あるお墓の管理やお参りが大変」で21.0%でした。
3.1 約9割が墓じまい費用を「具体的に知らない」
お墓の維持や墓じまいにかかる費用について知っていますか?3/3

出所:株式会社NEXER Group【50代以上に調査】終活を始めている人はわずか約20%。生前にお墓を準備しておくことへの抵抗感が「ない」人は約74%に
一方で、一般社団法人 終活協議会の「墓じまいと供養先の再選択に関する実態調査(2026年)」によると、お墓の維持や墓じまいにかかる費用について、下記ような回答割合となりました。
- おおよその相場まで具体的に知っている(11.4%)
- なんとなくのイメージはあるが、具体的な金額は知らない(36.9%)
- ほとんど・全く知らない(36.5%)
- 考えたことがない(15.2%)
多くの方が関心を寄せているものの、具体的な費用相場を把握できていない実態が浮き彫りになっています。
「自分の代でお墓を終わらせてもよい」に6割が共感 同調査では、「自分の代でお墓を終わらせてもよい」という考えに対して61.1%が共感を示しています。
また、もし自身が供養先を選ぶとしたら、従来の一般墓を希望する人が23.3%にとどまったのに対し、永代供養・樹木葬・散骨・手元供養といった新しい供養先の合計が53.5%と過半数を占めました。
継承を前提としない考え方への支持が広がっていることがうかがえます。
株式会社NEXER Groupと『アンカレッジの樹木葬』による調査によると、50代以上の約74%が「生前のお墓準備に抵抗はない」と回答しています。
最大の理由は「家族の負担を減らせるから」であり、子供世代への思いやりが前向きな姿勢に繋がっていることがうかがえますね。
しかし「墓じまい」となると、ただお墓を片付けるだけでなく、現在のお寺から「改葬許可証」を役所で発行してもらい、新しい供養先へ移すという行政の手続きが伴います。
お寺への離檀料や墓石の撤去費用で数十万円単位のお金がかかることも珍しくありません。
「そのうち」と後回しにせず、元気なうちに具体的な相場を調べておくことが大切です。
3.2 話し合いたいのに、4人に1人が「話を切り出せない」
供養に関する意識が変わる中、親からお墓や供養の話を持ちかけられた経験がある人は38.8%に達しており、家族内での話題化は進みつつあります。
その一方で、自身や家族のお墓の今後について、4人に1人(25.0%)が「話を切り出したいけれど、まだ切り出せていない」と感じており、「きっかけ・タイミングがない」ことなどが理由として挙げられています。
4. まとめにかえて:お盆休みをきっかけに「お金と相続、お墓」の対話を
50歳代・60歳代は、ご自身の老後資金の準備を進めながら、親の相続や介護と向き合う「はざまの世代」です。
今回見てきたように、十分な老後資金を準備することと同じくらい、「手間のかかるお墓」を子供世代の負担にしないための準備が重要視されています。
お墓の問題とともに避けて通れないのが「相続」です。「財産が少ないから相続で揉めることはない」と考えられがちですが、実際にはそうとは限りません。
最高裁判所「令和6年 司法統計年報(家事編)」によると、家庭裁判所で成立した遺産分割事件のうち、遺産総額5000万円以下のケースは全体の約78%を占めています。
相続トラブルは、不動産と預貯金を中心とした一般的な家庭でも起こり得ます。
親の財産状況を把握しないまま相続を迎えると、遺産分割の協議が長引き、子どもが精神的・経済的な負担を抱える可能性があるのです。
墓じまいや相続の生前整理を行うにしても、当然ながら専門家への依頼や解体費用など一定の「お金」がかかります。
だからこそ、ご自身の家計収支や貯蓄額を正確に把握する「お金の整理」と、お墓や財産をどう残すか(あるいは手放すか)を考える「終活」は切り離すことができません。
もうすぐお盆休み。帰省などでご家族が集まるこの時期は、お墓参りなどを通じて自然に話題を切り出せるチャンス。
元気なうちから「お墓のこと、どう考えている?」と少しずつ言葉を交わしておくことも、ご自身の将来の不安をなくし、結果として大切な子供たちへ負担を残さない「安心のセカンドライフ」に繋がる一つのアクションと言えそうです。
司法統計などの一次データを確認すると、相続トラブルは「うちは財産がないから」という一般的なご家庭でこそ頻発しています。
その最大の理由は、遺産の多くが「分けにくい実家(不動産)」だからです。
誰も住まなくなった実家を放置して、『管理不全空き家』や『特定空き家』に指定されてしまうと、固定資産税の優遇が外れて税負担が跳ね上がるリスクもあります。
また、2024年(令和6年)4月1日からは相続登記も義務化されました。
親の財産や不動産、お墓の管理は、放置すればするほど子供世代にお金と手間の重い負担としてのしかかります。
お盆休みをきっかけに、まずはご家族でフラットに話し合う時間を持ってみてはいかがでしょうか。
参考資料
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」
- 最高裁判所「令和6年 司法統計年報(家事編)」
- 全国石製品協同組合「『墓じまい』に関するアンケート調査を実施」(2026年5月11日)
- 一般社団法人 終活協議会「【2026年最新】約9割が墓じまい費用を『具体的に知らない』 一方で6割が『自分の代でお墓を終わらせてもよい』に共感――墓じまいと供養先の再選択に関する実態調査」(2026年7月17日)
- 株式会社NEXER Group【50代以上に調査】終活を始めている人はわずか約20%。生前にお墓を準備しておくことへの抵抗感が「ない」人は約74%に
- アンカレッジの樹木葬
- 政府広報オンライン「相続登記の申請義務化に関するQ&A」


