一年の折り返し地点となる7月。夏のボーナスを機に、将来の資産形成を見つめ直す方も多いでしょう。
住宅資金や教育資金に加え、世代によっては「老後資金」をどう確保するかが大きなテーマとなってくるのではないでしょうか。
公的年金はセカンドライフを支える柱です。しかし、7月15日に厚生労働省から公表された最新の「国民生活基礎調査」によると、公的年金・恩給を受給している高齢者世帯の4割以上(41.3%)が収入のすべてを年金に依存しているというシビアな現実があります。
毎年届く「ねんきん定期便」は50歳を境に、現在の加入条件で60歳まで納付したと仮定した「老齢年金の見込額」が記載されるようになります。
筆者自身、フリーランス期間が長かったため同世代の会社員より見込額が少なく、初めてリアルな数字を突きつけられて焦りを感じました。
とはいえ、働き方が多様化する今、年金額を増やすことだけに縛られて自分らしい生き方を狭めるのはナンセンスです。
大切なのは現状を正しく把握すること。今回はシニア世代の「低年金」や「年金依存度」の実態を探りつつ、多様な働き方に合わせた年金のリカバリー法を考えます。
1. この記事の3つのポイント
-
 最新調査で、高齢者世帯の41.3%が家計収入のすべてを公的年金に依存している実態が浮き彫りに。
-
厚生年金の平均月額は約15万円、国民年金は約5.9万円。働き方や未納期間による個人差が大きい。
-
「ねんきん定期便」で現状を見つめ直し、追納や任意加入制度などで年金見込額を増やす対策を。
 最新調査で、高齢者世帯の41.3%が家計収入のすべてを公的年金に依存している実態が浮き彫りに。

毎日さまざまな国のデータを見ていますが、最近特に気がかりなのが「物価と年金」の関係です。
実は公的年金には、社会の物価や賃金の変動に合わせて支給額が見直される仕組みがあります。
預貯金などと違って「インフレにある程度強い」のが大きなメリットなのですが、現在は物価の伸びが大きすぎるうえに調整機能(マクロ経済スライド)も働くため、年金の増額が追いついていない(実質的には目減りしている)のが実情です。
だからこそ、公的年金をベースにしつつ、足りない分をどう補うか早めに作戦を立てておくことが大切になりますね。
2. 現在のシニア世代はどれくらいの年金を受け取っている?
まずは、現在のシニア世代が受給している年金額の状況を見ていきましょう。
厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」によると、平均受給額と受給額の分布は次のとおりです。
2.1 厚生年金保険(第1号)の受給額分布をチェック

- 全体平均月額:約15万289円
- 男性平均月額:約16万9967円
- 女性平均月額:約11万1413円
厚生年金は現役時代の収入や加入期間によって受給額が決まるため、個人による差が大きい制度です。
また、男女別に見ると、平均受給額には約6万円の開きがあります。
2.2 国民年金の受給額分布をチェック
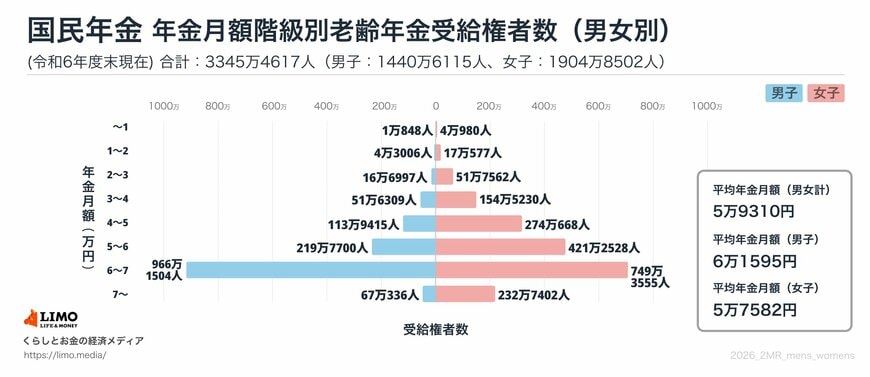
- 全体平均月額:約5万9310円
- 男性平均月額:約6万1595円
- 女性平均月額:約5万7582円
国民年金は満額が決められているため、厚生年金ほど男女差は大きくありません。
一方で、保険料の未納や免除を受けた期間などの影響により、平均受給額は2026年度の満額(月額7万608円)を下回っています。
また、受給者が最も多いのは「6万円以上~7万円未満」の区分ですが、月額5万円未満の人は約20.6%(約689万人)に上ります。
2026年度の国民年金の満額は月額7万608円ですが、満額を受け取れていない人は少なくありません。
厚生年金の受給額に見られる男女間の約6万円の差。この背景には過去の賃金格差だけでなく、育児や介護によるキャリア中断が大きく影響しています。
私自身、家族を介護した際、仕事との両立に悩み働き方を変えた経験があり、働く環境の重みを痛感しました。
フリーランスや介護離職などで厚生年金を外れ「国民年金のみ」の期間が長くなるほど、厚生年金の上乗せがなくなり、将来の年金ベースは「満額でも月約7万円(老齢基礎年金)」にとどまってしまいます。
ただ、毎月の保険料に400円プラスする「付加年金」を利用すれば、受給開始後2年で元が取れるお得な上乗せが可能です。
現状を知ることで、効果的な対策が見えてきますね。
3. 年金額が少ない、または受け取れない理由とは
平均より受給額が少ない人や、年金を受け取れない「無年金」の状態となる背景には、いくつかの要因があります。
3.1 受給資格期間が足りないケース
公的年金を受け取るためには、保険料を納めた期間と免除などを受けた期間を合わせて10年以上の受給資格期間が必要です。
この条件を満たしていなければ、年金は受給できません。
ただし、海外在住期間や任意加入しなかった期間などは、「合算対象期間(カラ期間)」として受給資格期間に含められる場合があります。
加入期間が不足していると思われる場合でも、年金事務所へ相談して確認することが大切です。
3.2 手続き漏れによる未納
年金額が少なくなる原因として、ライフスタイルの変化に伴う手続き漏れもあります。
たとえば、会社員の配偶者の扶養に入っていた人が、配偶者の退職や、自身の収入増加による扶養からの外れ、離婚などによって第1号被保険者へ切り替わる場合は、自ら加入手続きを行い保険料を納める必要があります。
この手続きを行わないまま放置すると、未納期間となり、将来受け取る年金額が減るだけでなく、無年金につながる可能性もあります。
また、過去の手続き漏れ(第3号不整合記録)が判明した場合は、「時効消滅不整合期間にかかる特定期間該当届」を提出することで、未納期間を「カラ期間」として受給資格期間へ算入できる場合があります。
妻(夫)が扶養から外れる際の手続き漏れは意外と多いのですが、特に見落としがちなのが「配偶者が65歳になったとき」です。
会社員の配偶者が65歳になると、扶養されているご本人がまだ60歳未満であっても第3号被保険者の資格を喪失するため、ご自身で第1号被保険者への切り替え手続きが必要になります。
また、本文で触れた「カラ期間」への算入は、あくまで「年金をもらうための権利(受給資格期間の10年)」にカウントされるだけで、受給額が増えるわけではありません。
働き方や家族の状況が変わったときは、放置せずにすぐ手続きすることが将来の自分を守ることにつながります。
4. 50歳以上は「ねんきん定期便」のここを確認
前述のとおり、50歳以上に送付されるねんきん定期便には、「現在の加入状況が60歳まで続いた場合」の老齢年金見込額が記載されています。
現在の状況を確認する際は、次の2つのポイントをチェックしましょう。
4.1 「老齢年金の種類と見込額」を確認する
3/4
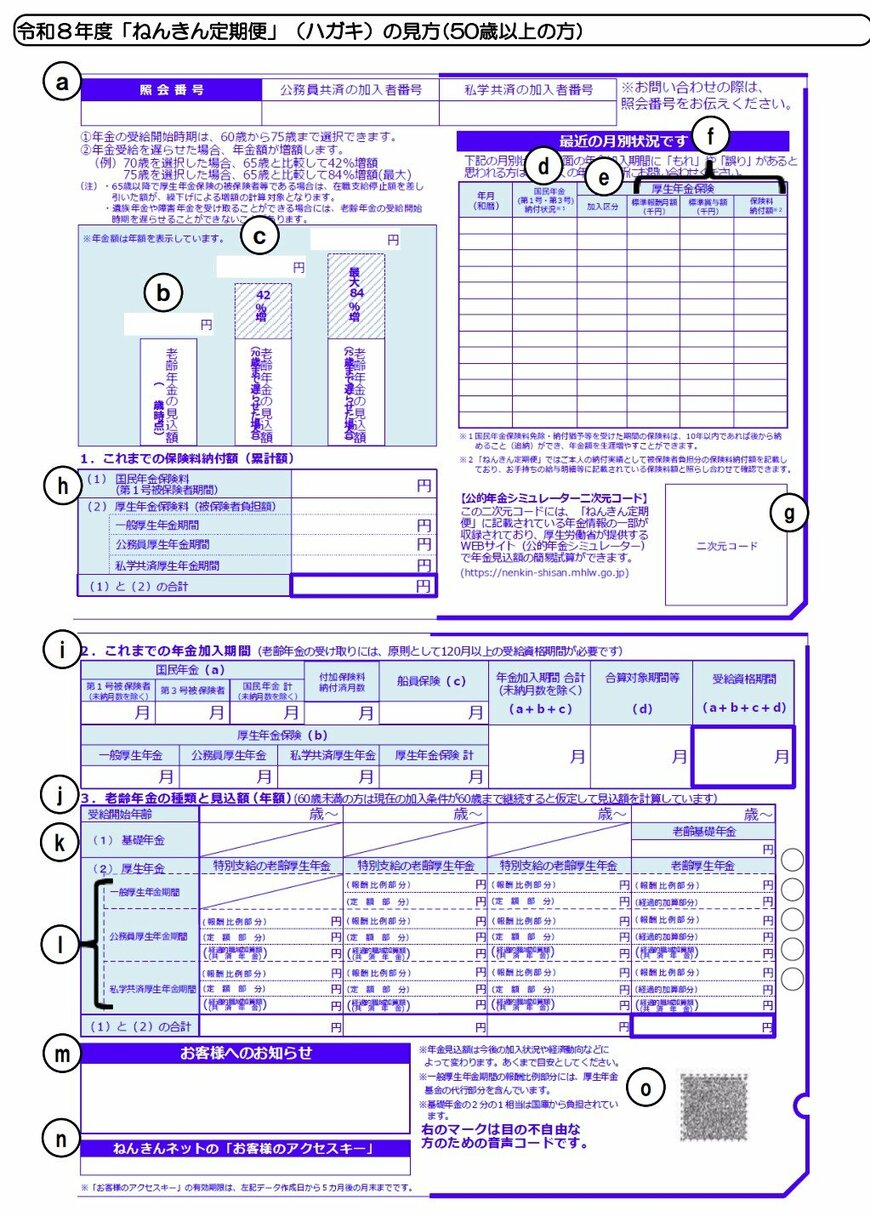
50歳以上のねんきん定期便には、「老齢基礎年金」と「老齢厚生年金」を合算した見込額が記載されています。
記載されている金額が月額5万円程度になっていないか、あるいは想定していた金額との差がないかを確認しておきましょう。
4.2 「最近の月別状況」で未納期間を確認する
見込額が想像より少ない場合は、過去の未納や加入漏れが影響している可能性があります。
ねんきん定期便の「最近の月別状況」や納付状況欄を確認し、「未納」や「*(アスタリスク=未加入)」の表示がないかチェックしましょう。
こうした空白期間を早めに把握することで、今後の対応を検討しやすくなります。
50歳になって届いた「ねんきん定期便」で老齢年金の見込額を初めて見たとき、「これが私のリアルな老後か…」と少し焦りを感じたのを覚えています。
年金の記録を見ると、転職や独立など、自分の働き方の歩みがそのまま数字になって表れていて、「年金履歴はまさに生き方の履歴」だと痛感しました。
ちなみに、ねんきん定期便は誕生月に届きますが、手元になくても「ねんきんネット」に登録すればマイナンバーカードを使っていつでもスマホで最新の記録を確認できます。
スキマ時間にぜひ一度チェックしてみてくださいね。
5. 将来の年金額を「満額に近づける方法」とは?
フリーランスとしての働き方が長かった方や、過去に国民年金の未納期間がある方でも、決して諦める必要はありません。受給額を「満額」に近づけたり、さらに上乗せしたりするために、次のようなリカバリー策が用意されています。
5.1 手軽な「付加年金」や、手厚い「国民年金基金」・「iDeCo」
自営業やフリーランス(第1号被保険者)の方にまず検討してほしいのが、毎月の国民年金保険料に「400円」を上乗せするだけで将来の受給額を増やせる「付加年金」です。
さらにしっかりと老後に備えたい場合は、掛金が全額所得控除になるなど税制優遇のメリットが大きい「国民年金基金」や「iDeCo(個人型確定拠出年金)」を活用し、自分年金を上乗せしていくのも賢い選択です。
5.2 60歳以降も年金を増やす「任意加入制度」
60歳を迎えた時点で「受給資格要件である10年を満たしていない」、あるいは「満額受給に必要な40年(480カ月)の納付済期間に不足がある」といったケースでは、「任意加入制度」が役立ちます。
原則として60歳から65歳までの5年間、引き続き国民年金保険料を自主的に納めることで、過去の不足分を補い、年金額を増やすことが可能です。
5.3 過去の免除や猶予分を後から納める「追納」
学生時代の「学生納付特例」や、収入減などによって保険料の「免除・納付猶予」を利用していた期間がある場合、10年以内であればさかのぼって保険料を納める「追納」ができます。
猶予や免除のままにしておくと将来の年金額が少なくなってしまいますが、後からしっかりと追納することで、老齢基礎年金を満額に近づけることができます。
6. 「免除・猶予」と「未納」は大違い!将来の受給額への影響
経済的な理由などで国民年金保険料を納めるのが厳しいとき、「どうせ払えないから」と未納のまま放置していませんか?
実は、きちんと「免除」や「猶予」の手続きをした場合と、「未納」のまま放置した場合では、将来の年金に決定的な違いが生じます。
4/4

各種資料をもとに筆者作成
免除や猶予の手続きを行えば、年金をもらうための「受給資格期間(10年)」にカウントされるだけでなく、万が一の際の「障害年金・遺族年金」の受給要件にもしっかりと算入されます。
さらに特筆すべきは、保険料を1円も払わない「全額免除」であっても、国庫負担(税金)が投入されるため、将来の老齢基礎年金額には通常の「2分の1」が反映されるという点です(※平成21年4月以降の免除期間の場合)。
一方で、「未納(放置)」にしてしまうと、こうしたセーフティーネットの権利がすべて「×(反映されない)」となり、将来の無年金リスクに直結してしまいます。
払えないときは決してそのまま放置せず、必ずお住まいの市区町村の窓口や年金事務所へ行き、免除や猶予の相談・申請を行うようにしましょう。
経済的に苦しいとき、「どうせ払えないから」と未納のまま放置してしまうのが一番の悪手です。
表にある通り、免除申請さえしておけば、将来の年金受給資格にカウントされるだけでなく、万一の際の障害年金などのセーフティーネットも守られます。
7. まとめにかえて
終身雇用が当たり前ではなくなり、フリーランスや業務委託、パラレルキャリアなど、働き方が多様化する現代。
現役時代の働き方が自由になればなるほど、将来受け取る年金額に個人差が生まれるのは当然のことです。
だからといって、「年金が少なくなるから」と過度に不安になり、無理に働き方を会社員に縛り付けてしまうのは、少しもったいないかもしれません。
公的年金は、病気やケガをした時の「障害年金」や、万が一の時の「遺族年金」といったセーフティーネットとしての役割を果たしつつ、あくまで老後資金の「ベース(土台)」となるものです。
最新のデータが示す通り、約4割の高齢者世帯が年金収入のみで生計を立てており、物価高の影響をダイレクトに受けている現実があります。
この事実を踏まえれば、年金だけに頼らない家計の仕組みづくりが不可欠です。
もし過去に未納があれば「追納」でベースを補強し、フリーランスで厚生年金がないなら「国民年金基金」や「iDeCo」、新NISAなどで、自分なりの上乗せ部分を作っていけたら良いですね。
働き方が多様化する今だからこそ、まずは年金制度の仕組みを正しく知ること。その上で、自分らしいキャリアと老後の安心を両立させる「オリジナルの備え」を作っていきましょう。
年金を増やすリカバリー法として、もし過去10年以内に未納や免除期間があれば「追納」が最優先の選択肢となるでしょう。
働き方が多様化し、老後への不安を感じやすい時代ですが、こうした公的な制度やiDeCoなどをうまく活用することで、自分らしいライフスタイルを楽しみながらでも、将来への備えを少しずつ形にしていけるのではないでしょうか。