

2026年7月15日に公表された厚生労働省「2025(令和7)年 国民生活基礎調査の概況」によれば、「65 歳以上の者のいる世帯の世帯構造」において、単身世帯は33.8%、夫婦のみ世帯は32.0%、親と未婚の子のみ世帯は20.1%などとなっています。
単身世帯は前年に比べ増加し、前年同様1位に。家族のかたちや価値観が変わる現代において、老後一人となる可能性は誰しあるでしょう。
特におひとりさまの場合、「ひとりの老後、年金と貯蓄でやっていけるだろうか」と悩まれる方もいると思います。頼れる収入が基本的に自分の年金だけになるおひとりさまにとって、お金の見通しは大切なテーマです。
「同じ世代のひとり暮らしは、どれくらい貯めているのだろう」「年金は月にいくらぐらい受け取れるのだろう」ー気になりながらも、なかなか人には聞きにくいもの。そこで今回は、60歳代のおひとりさまについて、平均貯蓄額と中央値、そして個人差が大きい厚生年金の受け取り額の実際を、公的なデータからみていきましょう。
また、金融機関出身、かつおひとりさまである筆者が実際に行っている老後対策もご紹介します。
1. 【60歳代おひとりさま】平均貯蓄額と中央値はいくら?
金融経済教育推進機構(J-FLEC)が2025年に公表した「家計の金融行動に関する世論調査(2025年)」によると、60歳代・単身世帯の金融資産保有額(平均・中央値)は次のとおりです。
※金融資産保有額とは、預貯金だけでなく株式、投資信託、生命保険などを含んだ金額です。ただし、日常的に使う普通預金の残高は含まれていません。
1.1 60歳代おひとりさまの貯蓄額(平均・中央値)
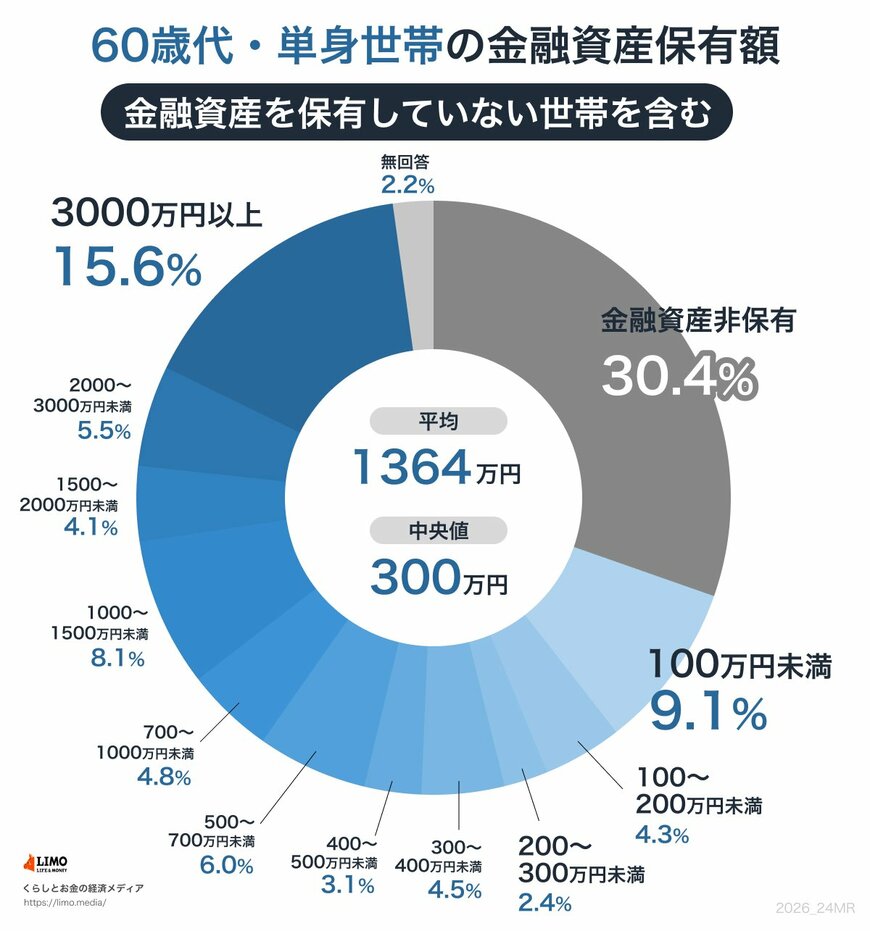
- 60歳代単身世帯:平均1364万円/中央値300万円
60歳代おひとりさまの貯蓄は、平均1364万円に対して中央値は300万円。平均は中央値のおよそ4.5倍にあたります。この差は、一部に数千万円規模の資産を持つ人がいて、その金額が平均を大きく引き上げていることを表しています。ちょうど真ん中の人の実感としては、300万円前後のほうが近いといえるでしょう。
分布をみると、金融資産がない人が30.4%(およそ3人に1人)。反対に2000万円以上を持つ人も21.1%(2000〜3000万円が5.5%、3000万円以上が15.6%)と、およそ5人に1人います。蓄えのある人とない人とで大きく分かれているのが、60歳代おひとりさまの実際の姿です。
2. 厚生年金「月20万円以上」支給される人は何割?
おひとりさまの老後を支える中心は、自分の年金です。現役時代の生活を考えれば、「月20万円くらいは年金がほしい」なんて思う方もいるかもしれません。
しかし、老後の年金受給額は個人差が大きいもの。まずは厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」から、平均額をみてみましょう。
2.1 「厚生年金」男女別平均年金月額
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
2.2 「国民年金」男女別平均年金月額
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
国民年金は平均が約6万円となっており、月20万円は超えません。
厚生年金は収入に応じて納める保険料が変わるため、国民年金とは違い老後の受給額に差が出やすくなっています。なお、厚生年金(老齢厚生年金・国民年金分を含む)の受給額が月20万円以上の人は18.8%でした。公的年金だけで月20万円を超えるのは難しいのが実情です。
おひとりさまは年金を基本的に一人分の生活費にあてることになります。会社員として長く働いた人は厚生年金が比較的手厚くなりますが、自営業やパートが中心だった人は国民年金(老齢基礎年金・平均月5万9310円)が主な収入となり、受け取れる額はかなり変わってきます。
まずは、ねんきん定期便やねんきんネットで、自分が受け取れる年金の見込み額を確認しておくことが第一歩です。そのうえで、毎月の生活費との差がどれくらいになりそうかをつかんでおくと、貯蓄でどこまで補えばよいか、現役時代からどれくらい備えておけばよいかが見えてきます。筆者自身も老後資金を考える第一歩として、老後の家計収支の見える化をしています。
3. まとめにかえて
60歳代おひとりさまの貯蓄は、平均1364万円・中央値300万円で、2000万円以上を持つ人と、蓄えのない人とに大きく分かれていました。年金は、厚生年金で月20万円以上を受け取る人が約5人に1人、また半数は月15万円前後が目安です。収入が基本的に自分の年金だけになるからこそ、早めの準備が安心につながります。
老後資金の対策としては、まず「年金と生活費の差の目安」を具体的な数字でつかむことが大切です。年金の見込み額から毎月の生活費を差し引き、足りない分がいくらかを出してみましょう。その不足額に老後の年数をかければ、貯蓄でどれくらい補う必要があるかのイメージがつかめます。
また、ひとり分の家計を身軽にしておくことも考えたいところ。住居・通信・保険といった固定費は、一度見直すと効果が長く続きます。固定費を考える際、家賃もですが交通費(車は保有するか、しないか。しないなら老後、日常生活でいくらかかるか)などに関しても考えるといいでしょう。
あわせて、いざというときに動かせる預貯金を厚めに確保しておくと安心です。当面使わない資金は新NISAなどの制度で運用を続ける選択肢もありますが、投資には元本割れのリスクがあり、金融商品や投資方法などによってリスクが異なるため、生活防衛資金を残したうえで無理のない範囲で考えたいところです。
一方で、筆者は証券会社で勤務をしていましたが、資産運用の経験は少額でいいので早くからはじめておき、投資に慣れておく大切さも感じています。資金に余裕が出ても、投資経験がないとなかなかはじめられないもの。リスクがありますが、余裕のある範囲で、少額からまずはじめて経験をしてみるのもひとつでしょう。
平均や中央値は、あくまで全体の目安です。まずは自分の年金見込み額を確認し、毎月の生活費との差を書き出してみることから、はじめてみてください。

参考資料
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(2025年)」
- 厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2025(令和7)年 国民生活基礎調査の概況」
宮野 茉莉子


