


次世代技術「量子ドットレーザ」で世界から注目を集める東証グロース上場企業、QDレーザ。
データセンターの熱や電力問題を解決する革新的な技術として期待が高まっていますが、実際の決算書を見ると量子ドット関連の売上は全体の約13%に過ぎず、いまだ研究開発段階に留まっています。
また「特許を取らない」という独自の戦略を貫いており、一見すると独占市場を築けそうに見えます。一体なぜ、このような事業構造と知財戦略をとっているのでしょうか。
この秘密について、元機関投資家の泉田良輔氏がQDレーザの事業構造と競争環境を分析し、業績好調の本当の理由と今後の課題を解説します。
この記事のポイント
-
 量子ドット技術は、データセンターの熱・電力問題を解決する切り札として期待されている
-
しかし足元の事業実態は、売上の大半を既存レーザーが占め、量子ドットはまだ研究開発段階にある
-
特許を取らず技術を秘匿する「独占戦略」には、「プラズマvs液晶」の歴史と同じ敗北リスクが潜んでいる
 量子ドット技術は、データセンターの熱・電力問題を解決する切り札として期待されている
1. なぜQDレーザは注目されるのか?データセンターが抱える「熱と電力」の課題
株式市場で熱視線を浴びるQDレーザですが、投資家たちは同社の何に期待しているのでしょうか。インタビュワーからその理由を問われると、泉田氏はその背景に「データセンターの劇的な環境変化」があると指摘します。
現代社会において、通信データ量は爆発的に増加しています。QDレーザの会社サイトの資料によれば、世界のデータ量は2018年から2025年にかけて5倍に膨れ上がると予測されています。
この膨大なデータを処理するデータセンターでは、処理速度の向上だけでなく、消費電力の増大や、機器を実装する面積の確保といった深刻な課題に直面しています。
「AIのデータセンターなどの文脈で、常に電力が逼迫してくるという話だったりとか、あとは処理速度の話っていうのは、こういった課題を解決したいんですよ」
泉田氏はこのように述べ、課題解決の切り札として注目されているのが「電気から光へ」の転換、すなわち「シリコンフォトニクス」と呼ばれる技術分野だと解説します。
電気信号の代わりに光を使ってデータをやり取りすることで、処理を高速化しつつ消費電力を抑えようという試みです。そして、その光を生み出す技術において、QDレーザの「量子ドット」が大きな期待を集めているのです。
データセンターの課題と光技術(シリコンフォトニクス)の役割1/4

出所:QDレーザ 会社サイト資料を基にイズミダイズム作成
2. 従来技術「量子井戸」と革新技術「量子ドット」の決定的な違い
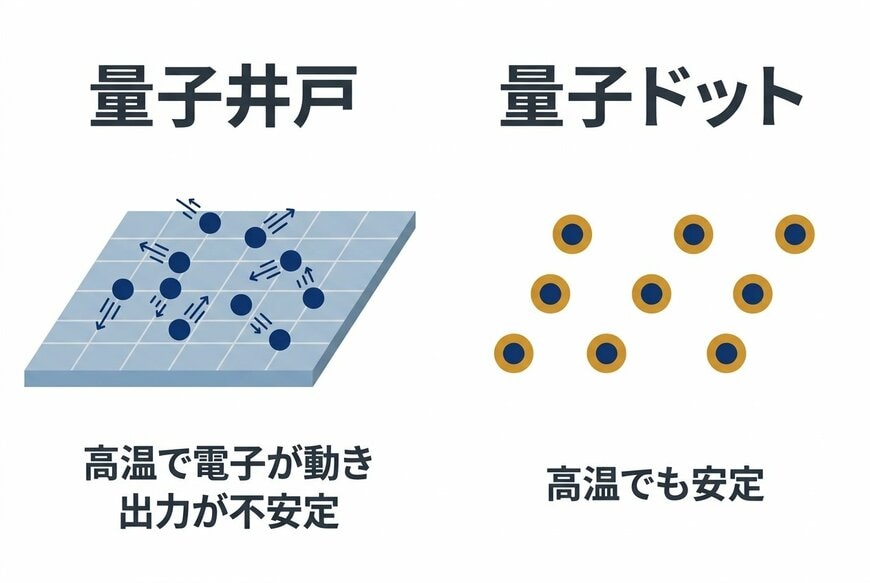
では、QDレーザが手掛ける「量子ドット」は、従来のレーザー技術と何が違うのでしょうか。泉田氏は、電子の「閉じ込め方」に決定的な違いがあると説明します。
従来のレーザー技術は「量子井戸(Quantum Well)」と呼ばれる方式が主流です。泉田氏はこれを「地下に水が通る層があって、そこを地層が挟んでいる。
そこに上から管を通して井戸水を汲み上げるイメージ」と分かりやすく例えます。バリア層と呼ばれる層に電子を閉じ込める方式ですが、これには大きな弱点がありました。
それは「熱問題」です。データセンターは大量の電気を消費するため、どうしても高温になりがちです。
量子井戸方式では、温度が上がると閉じ込めたはずの電子が面の中で暴れ出してしまい、レーザーの出力が不安定になってしまうのです。これを防ぐためには強力な空調設備が必要となり、結果としてさらに電力を消費するという悪循環に陥っていました。
この熱問題を根本から解決するのが「量子ドット」です。
「まさにそのものズバリで、電子を閉じ込めちゃってどこの方向にも動けないようにしてるんで、高温でも電子が動かなくて出力が安定するんですよ」
量子ドットは、電子をミクロの粒(ドット)の中に1個1個、三次元的に完全に閉じ込めてしまいます。そのため、周囲が高温になっても電子が動けず、安定した光を出し続けることができます。
「空間で閉じ込めてたものを1個1個閉じ込めるっていうので、これが要はイノベーションだっていうことで騒がれてるわけですよ」
泉田氏が指摘するように、データセンターの空調にかかる莫大な電力コストを削減し、熱問題を解決できる技術だからこそ、株式市場はQDレーザに大きな期待を寄せているのです。
量子井戸と量子ドットの構造比較2/4
出所:泉田氏の解説を基にイズミダイズム作成
3. 決算から読み解く事業の実態。量子ドットはまだ「研究開発段階」
革新的な技術を持つQDレーザですが、実際のビジネスとしての現在地はどうなっているのでしょうか。決算データから事業の実態を読み解きます。
2026年3月期の実績を見ると、売上高は13億7,200万円(前年比+4.9%)となっていますが、営業損失は3億2,600万円、当期純損失は3億5,700万円と、いまだ赤字が続いています。
続く2027年3月期の会社予想では、当期純利益が4億4,100万円の黒字転換となる見通しです。しかし、この黒字化の背景には注意が必要です。
実は当初の予想では5,800万円の純損失が見込まれていましたが、TDKへの特許一部譲渡に伴う約5億円の特別利益が計上されたことで上方修正されました。本業の儲けを示す営業利益の予想はわずか300万円にとどまっており、実質的にはトントンの水準です。
つまり、この黒字化は本業の劇的な採算改善によるものではなく、一過性の要因によるものだということを投資家は理解しておく必要があります。
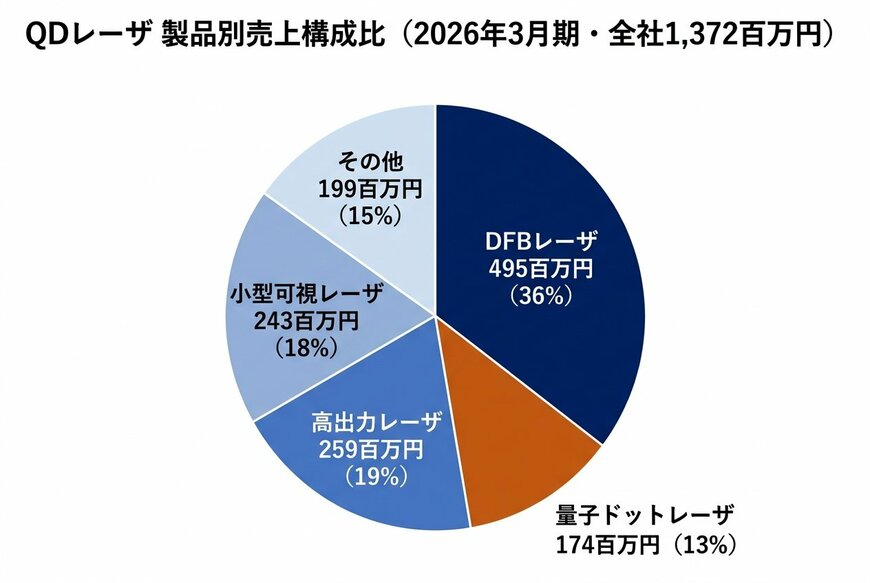
さらに売上の内訳を見ると、意外な事実が浮かび上がります。主力であるレーザデバイス事業の売上11億7,300万円のうち、市場が期待する「量子ドットレーザ」の売上は1億7,400万円に過ぎません。
前年の9,900万円からは+76%と急成長しているものの、事業全体の約15%、全社売上(13億7,200万円)に対しては約13%にとどまっています。
売上の大半を支えているのは、DFBレーザ(4億9,500万円、前年比-6%)や小型可視レーザ(2億4,300万円、前年比-5%)といった既存のレーザー製品です。「注目はされているけれど、まだ売れていない状況なのか」という疑問に対し、泉田氏は決算説明会資料を引き合いに出し、量子ドットがまだ製品として量産されているフェーズではないことを明らかにします。
「量子ドットレーザーを組み込んだ最終製品については、当社顧客において量産化を目指した研究開発が様々に進捗っていう話になってます。日米欧の9社とシリコンフォトニクス用光源等の共同開発を推進中ということで、まだまだ実験段階ということになってます」
つまり、足元で計上されている量子ドットの売上は、完成した製品を量産して得たものではなく、各国のパートナー企業と研究開発を進める中で発生している売上なのです。
QDレーザ 製品別売上構成比(2026年3月期)3/4
出所:株式会社QDレーザ「2026年3月期 決算短信・決算説明会資料」を基にイズミダイズム作成
4. 「特許を取らない」独自戦略の光と影。プラズマvs液晶の教訓とは
量子ドット技術がまだ研究開発段階にある中、データセンターの現場では別の現実が進行しています。
光と電気を一緒に扱う「光電融合(CPO)」というテーマにおいて、足元で実用化が進んでいるのは量子ドットではなく、「ELS(外部光源)」と呼ばれる別の技術なのです。
AI半導体の王者であるNVIDIAなどの大手が採用しているのは、このELS方式です。半導体の内部でレーザーを光らせると熱で不安定になるため、光源を外部に置き、そこから大量の光ファイバーケーブルを使ってチップに光を送り込むという、いわば「力技」の解決策が先行しています。
もしQDレーザの技術が完成し、熱に強い量子ドットを内部に組み込めるようになれば、この複雑なケーブル配線は不要になるはずです。
では、なぜ業界は一気に量子ドットへ向かわないのでしょうか。その背景には、QDレーザが採用している非常にユニークな「知財戦略」があります。
QDレーザは、自社のコア技術について「あえて特許を取らない」という戦略をとっています。特許を取得するためには、技術の独自性を証明する過程で詳細なノウハウを外部に開示しなければなりません。
同社はこれを嫌い、製造ノウハウを徹底的に秘匿しています。特許庁のサイトでも、同社のCEOが「量産できるのは世界中でQDレーザだけだ」と語るほどです。
一見すると、他社に真似されず市場を独占できそうな素晴らしい戦略に思えます。しかし、泉田氏はこの「自社しか作れない」という状況こそが、大きな落とし穴になり得ると警鐘を鳴らします。
「こういう例はいっぱい見ている。例えば1社だけだから独占できていいじゃないって思うじゃないですか。ただこれってよく似たパターンがあって、日本の企業の負けパターンなんですよ」
泉田氏が引き合いに出すのが、かつてのテレビ市場における「プラズマ vs 液晶」の歴史です。当時、画質の美しさや技術的な高度さではプラズマテレビが勝っていると評価されていました。
しかし、プラズマパネルを製造できる企業は限られていました。結果として市場を制したのは、技術的には劣るものの、多くの企業が製造に参入できた液晶テレビでした。
「理論上こっちの方がいいと思っても、量産が効くとそれの方がコストダウンできて、なんならいろんな供給者がいて安定して調達できるというメリットが出てくるんですよ。それが多分、今の量子ドットと外部光源の違いなのかなと思います」
特定の1社に依存する技術は、調達の安定性や価格競争の面で顧客から敬遠されるリスクがあります。多くのプレイヤーが参入できる技術の方が、切磋琢磨によるコストダウンと技術改良が進み、最終的に業界の標準(デファクトスタンダード)を握りやすいのです。
プラズマvs液晶の教訓と量子ドットvs外部光源(ELS)の構図4/4

出所:泉田氏の解説を基にイズミダイズム作成
5. 業界地図と今後の展望。投資家が知っておくべきリスク
現在の光電融合を巡る業界地図を見ると、ELS(外部光源)陣営にはルメンタム(Lumentum)、コヒレント(Coherent)、アヤラボ(Ayar Labs)といった大手が先行して名を連ねています。
そして、NVIDIAなどの大手がこのELS陣営を支援・推進し、エコシステムを形成しつつあります。
QDレーザの量子ドット技術が、将来のデータセンターにおける覇権を握れるかどうかは、この強力なELS陣営に対して「本当に量産を軌道に乗せ、大手に採用されるか」にかかっています。
「QDを同じように開発している会社もありますし、既存の技術として延長線上にあるELS、そこでも結構大手のプレイヤーが活躍しているので、まだこれの技術でいきますよという風には必ずしも決まっているわけでもない」
泉田氏が総括するように、次世代の技術標準がどちらに転ぶかは、現時点では見通しづらい状況です。
QDレーザは、間違いなく世界が直面する課題を解決し得るポテンシャルを秘めた企業です。しかし、ビジネスとしての実力値(業績)が技術への期待に追いつくには、まだ多くのハードルを越える必要があります。
投資を検討する際は、こうした競争環境の厳しさと、「期待が先行している」というリスクを冷静に認識し、自己責任で判断することが求められます。

参考資料
- 株式会社QDレーザ「2026年3月期 決算短信」(2026年5月14日)
- 株式会社QDレーザ「2026年3月期 決算説明会資料」(2026年5月14日)
- 株式会社QDレーザ「2027年3月期 通期業績予想の修正に関するお知らせ」(2026年6月1日)
- 株式会社QDレーザ「事業計画及び成長可能性に関する事項」(2026年6月24日)
- YouTubeチャンネル「イズミダイズム」



