


6~7月は、多くの方のもとに住民税の決定通知書や介護保険料の通知書が届く時期です。こうした通知書が一度に届くと、「老後の家計はどうなるのだろう」と気になる方もいるのではないでしょうか。
老後の資産形成を考えるとき、金融の仕事をしてきた立場から感じるのは、「自分の数字を把握する前に、まず全体の水準を知ることが大切だ」ということです。
年金額は個人の加入期間や現役時代の収入によって異なります。しかし、同じ年齢層の人たちが実際にどのくらい受け取っているかという「平均的な水準」を把握しておくことは、自分の老後設計を考えるうえでの重要な"ものさし"になります。
「平均よりどのくらい多い(少ない)のか」がわかれば、追加で準備すべき金額の見当もつけやすくなるからです。
今回は2026年度の年金額改定の内容と、60歳代から80歳代までの国民年金・厚生年金の平均受給月額を年齢別に整理します。ご自身の将来の年金額や老後の生活設計を考えるための参考にしてください。

1. 【2026年度】国民年金・厚生年金の改定額と振込通知書の確認ポイント
公的年金の支給額は、毎年度、賃金や物価の変動率に応じて改定されます。2026年度は、国民年金(基礎年金)が前年度比1.9%増、厚生年金(報酬比例部分)が同2.0%増となり、4年連続のプラス改定となりました。
この改定率は、2026年6月に支給される「4月・5月分」の年金から適用されています。
1.1 2026年度の年金額モデルケース

- 国民年金(老齢基礎年金・満額・1人分)(※1):月7万608円
- 厚生年金(夫婦2人分)(※2):月23万7279円
※1 昭和31年4月1日以前生まれの方の満額は月7万408円
※2 夫が平均的な収入(平均標準報酬45万5000円)で40年間就業した場合の老齢厚生年金と、夫婦2人分の老齢基礎年金(満額)の合計
1.2 年金額は6月に届く「年金額改定通知書」と「年金振込通知書」で確認
年金を受給中の方のもとへ、毎年6月に日本年金機構から以下の2つの書類が送付されます。
- 年金額改定通知書:2026年度(4月分以降)の改定後の年金額が記載されています
- 年金振込通知書:年金から天引きされる税金・社会保険料の内訳と、実際に口座へ振り込まれる手取り額(振込額)が確認できます
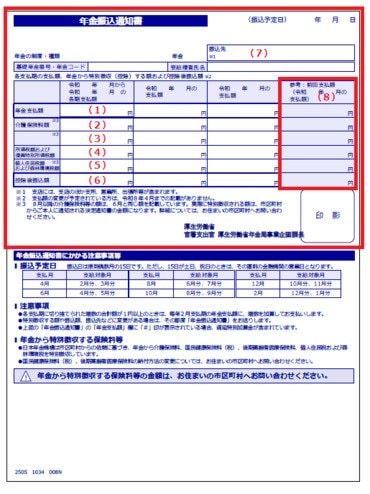
年金からは、現役時代と同様に以下が天引きされます。
- 介護保険料
- 公的医療保険料(国民健康保険・後期高齢者医療制度)
- 個人住民税および森林環境税
- 所得税および復興特別所得税
「ねんきん定期便」や「ねんきんネット」で確認できる金額は税引き前の「額面」です。実際に受け取る手取り額はそれより少なくなる点を念頭に置いておく必要があります。
※年間受給額が18万円未満の場合など、条件によっては天引きが行われないケースもあります。
2. 【60歳代・年齢別】国民年金・厚生年金の平均受給月額
ここからは、厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」をもとに、現在のシニア世代が実際に受け取っている年金の平均月額を年齢別に確認します。
なお、以下で示す厚生年金の月額には、基礎年金である国民年金部分が含まれています。
2.1 厚生年金:60歳~69歳の平均月額
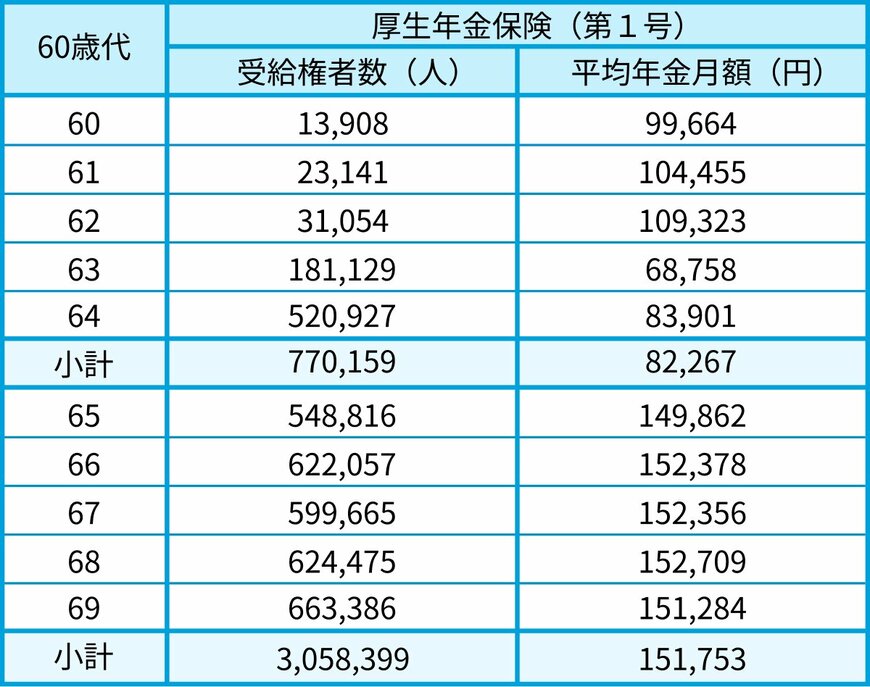
- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
2.2 国民年金:60歳~69歳の平均月額

- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
65歳以降の厚生年金は14万円台から15万円台、国民年金は6万円台で推移しています。
64歳以下の平均額が65歳以降より低いのは、繰上げ受給(※1)を選択した方や、特別支給の老齢厚生年金(※2)の報酬比例部分のみを受給している方が含まれるためです。
※1 老齢年金を60歳から64歳までの間に前倒しで受け取る制度。繰上げ月数に応じて年金額が減額(1カ月あたり0.4%)され、その率は生涯変わりません。
※2 受給開始年齢を60歳から65歳へ引き上げる際の経過措置。生年月日などの条件を満たす場合に受給できます。
3. 【70歳代・年齢別】国民年金・厚生年金の平均受給月額
3.1 厚生年金:70歳~79歳の平均月額
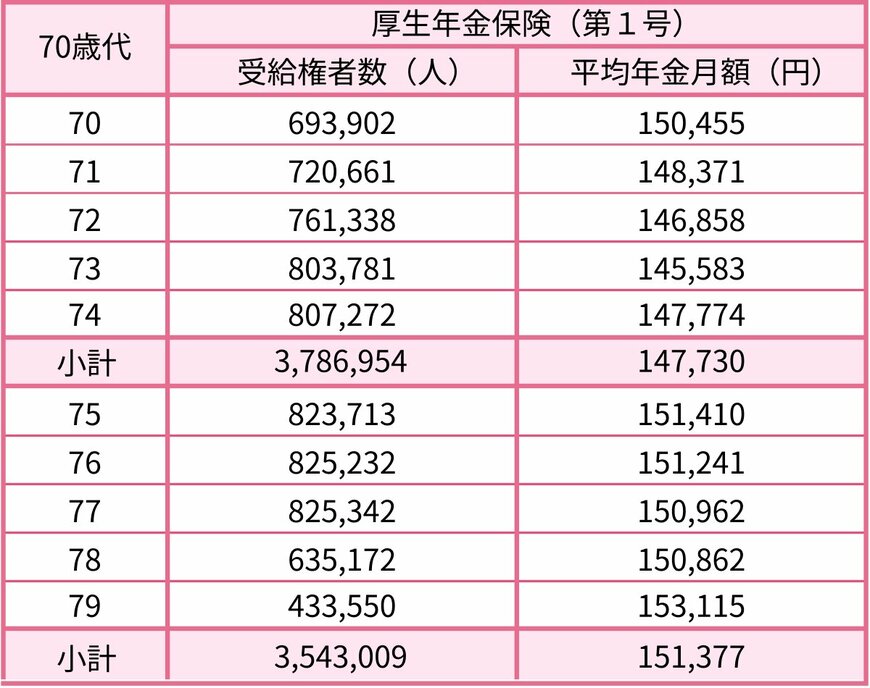
- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
3.2 国民年金:70歳~79歳の平均月額
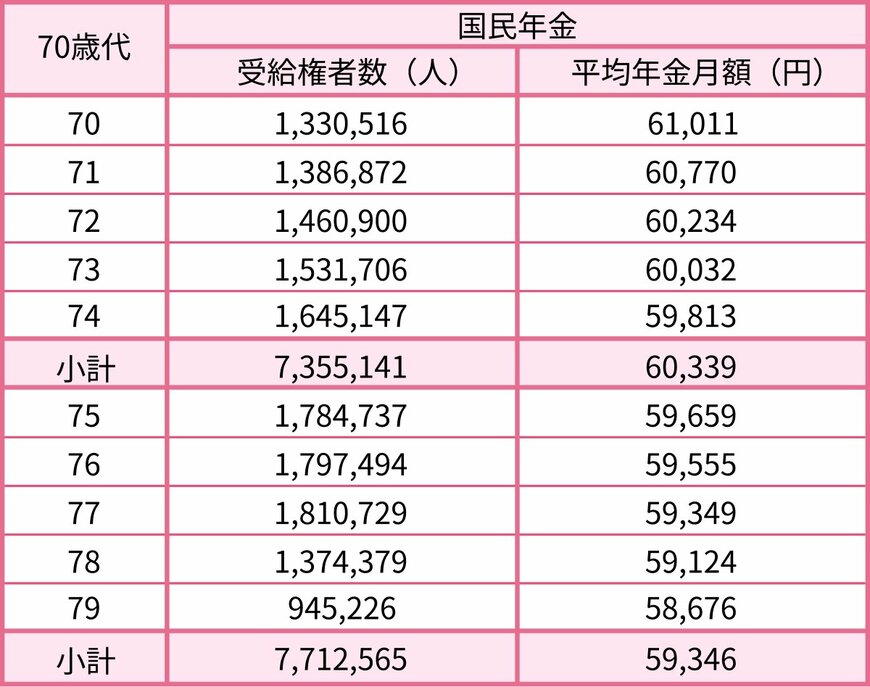
- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
70歳代は厚生年金が14万円台から15万円台、国民年金が5万円台後半から6万円台前半で推移しています。
4. 【80歳代・年齢別】国民年金・厚生年金の平均受給月額
4.1 厚生年金:80歳~89歳の平均月額

- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
4.2 国民年金:80歳~89歳の平均月額
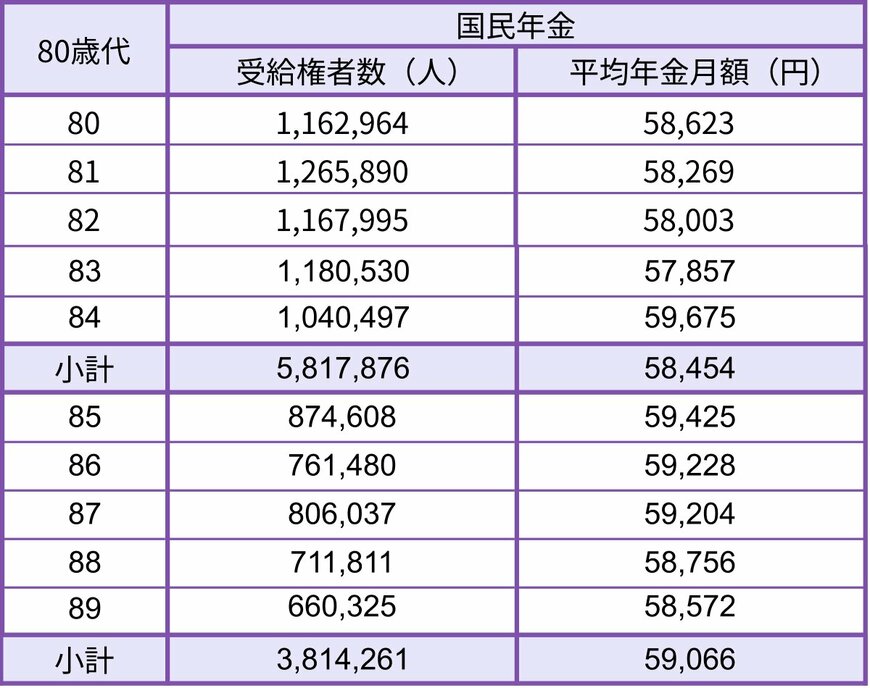
- 80歳:5万8623円
- 81歳:5万8269円
- 82歳:5万8003円
- 83歳:5万7857円
- 84歳:5万9675円
- 85歳:5万9425円
- 86歳:5万9228円
- 87歳:5万9204円
- 88歳:5万8756円
- 89歳:5万8572円
80歳代の厚生年金は15万円台から16万円台、国民年金は5万7000円台から5万9000円台となっています。
なお、80歳代のデータは現役時代(1960〜70年代)に厚生年金へ加入していた方の受給実績です。女性の加入率が現在より低かった時代背景が数字に反映されているため、今後は世代ごとの分布が変わってくる可能性があります。
いずれにせよ、これらはあくまで「平均値」であり、実際の受給額は現役時代の加入期間・収入・納付状況によって大きく異なります。
5. 住民税の課税状況:高齢世帯で「非課税」が増加する実態
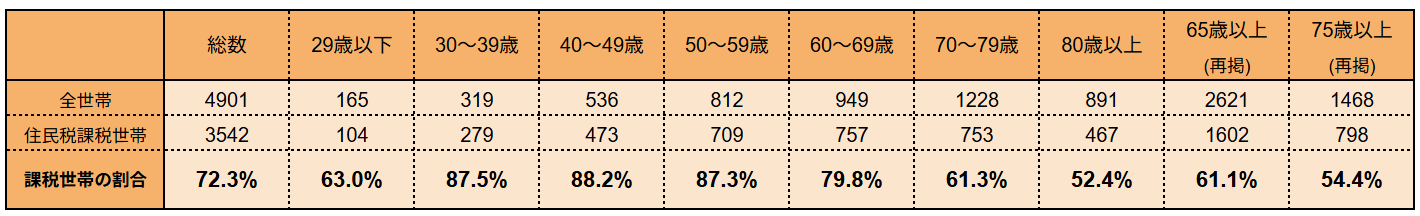
厚生労働省「令和6年国民生活基礎調査」から、世帯主の年齢階級別に住民税の課税世帯の割合を確認します。
1/9
出所:厚生労働省「令和6年国民生活基礎調査」(第131表)をもとにLIMO編集部作成
- 30〜39歳:87.5%
- 40〜49歳:88.2%
- 50〜59歳:87.3%
- 60〜69歳:79.8%
- 70〜79歳:61.3%
- 80歳以上:52.4%
- 65歳以上(再掲):61.1%
- 75歳以上(再掲):54.4%
※全世帯数には非課税世帯および課税の有無不詳の世帯が含まれます。
※住民税課税世帯には、住民税額不詳の世帯が含まれます。
住民税が課税される世帯の割合は、30〜50歳代では約9割ですが、60歳代で79.8%に下がり、65歳以上では61.1%、75歳以上では54.4%と、年齢が上がるにつれて顕著に低下します。
非課税世帯の増加は、単純に「税負担が軽くなる」という面だけでなく、「年金収入だけでは現役時代と同水準の生活を維持しにくい」という実態を映しているとも言えます。
6. まとめ:「全体水準」を把握したうえで、自分の数字と照らし合わせよう
老後の資産形成を考えるとき、金融の世界では「まず現状を把握し、次に目標との差分を数字で確認する」というアプローチが基本です。年金の準備も、考え方は同じではないでしょうか。
今回紹介した年齢別の平均受給額は、「同世代はどのくらい受け取っているか」という全体水準を知るための参考になります。
自分の年金見込み額(「ねんきん定期便」またはねんきんネットで確認可能)と平均値を比較することで、「自分は平均並みか、それとも不足する可能性が高いか」というおおよその見当がつきます。
そのうえで、老後の生活費(1カ月あたりの見通し)と年金見込み額の差額を出してみましょう。
不足分が見えてくれば、NISAやiDeCoを活用した積立でいくら準備すべきかという目標額も自然と設定しやすくなります。
住民税や介護保険料の通知書が届くこの時期。「老後の家計をどう設計するか」を具体的に考え始める良いタイミングかもしれません。まずはご自身の年金見込み額を確認するところから、始めてみてはいかがでしょうか。
参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「厚生年金保険の保険料」
- 日本年金機構「令和8年4月分からの年金額等について」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
石津 大希


