シニア世代にとって大きな関心事といえば、8月14日に支給される「年金」ではないでしょうか。
2026年度(令和8年度)の公的年金額はプラス改定となりました。しかし、実際の受給額だけで本当にゆとりある老後を送れるのか、不安を感じる声は少なくありません。
それもそのはず、額面の年金が増えても、それを上回る生活コストの上昇が家計を直撃しているからです。
実際、総務省が2026年7月7日に公表した最新の「家計調査報告」によると、二人以上の世帯における1世帯あたりの消費支出は平均32万345円(前年同月比 名目1.3%増加)に達しています。
物価上昇が続く昨今、実際の受給額だけでゆとりある老後を送れるのか不安を感じる方も少なくありません。
特に「現役時代に頑張って働いたから、将来は夫婦で、あるいは自分ひとりで月30万円以上の年金がもらえるだろう」という期待は、最新の統計データを見ると厳しい現実に直面することが分かります。
本記事では、厚生年金のリアルな受給額の分布に加え、岐路に立つ「第3号被保険者」の現状や共働き夫婦を取り巻く課題について解説します。
これからの老後生活をより豊かで安心なものにするために、まずは現在の年金と家計事情の正確な実態を一緒に確認していきましょう。
調査などでは、数千万円以上の資産を持つ層によって平均値が1,000万円前後まで引き上げられる傾向にありますが、中央値を見るとその数分の一、場合によっては数百万円以下にとどまる年代もあります。
また、どの年代でも『金融資産を保有していない(貯蓄ゼロ)』と回答している現状も見逃せません。周囲の数字に焦る必要はありませんが、単身者は病気やケガで働けなくなった際の収入減少がダイレクトに家計へ響きます。データの真意を読み解き、まずは数ヶ月分の生活費を守る土台づくりから見直す視点を持って本文をお読みください。
※本記事は、編集部が金融経済教育推進機構などが公表する公式資料を確認の上、執筆・検証しています。
1. この記事の3つのポイント
-
 厚生年金の受給者のうち、月30万円以上を受け取っている人はわずか。平均受給額は月額15万289円であり、高額受給は現実的ではない。
-
女性の継続就業が進む一方、家事・育児負担の偏りと働き方の選択(106万円・130万円の壁)が将来の年金格差を生む要因になっている。
-
単身での高額受給を狙うより「夫婦でそれぞれ厚生年金(例:月15万×2)」に加入する方が、税・社会保険料の天引き後手取り額が大きくなり家計防衛上有利になる。
 厚生年金の受給者のうち、月30万円以上を受け取っている人はわずか。平均受給額は月額15万289円であり、高額受給は現実的ではない。
2. 厚生年金で「月30万円以上」もらえる人は何%?知っておきたいシニア世代の受給額のリアル
「老後は現役時代の年収に応じた年金がもらえる」と楽観視するのは危険かもしれません。
厚生労働省年金局の「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金(国民年金分を含む)の平均受給額は月額15万289円。
男女別では男性が約17万円、女性が約11万1000円と、大きな開きがあるのが現状です。
2.1 厚生年金の受給額ごとの受給権者数
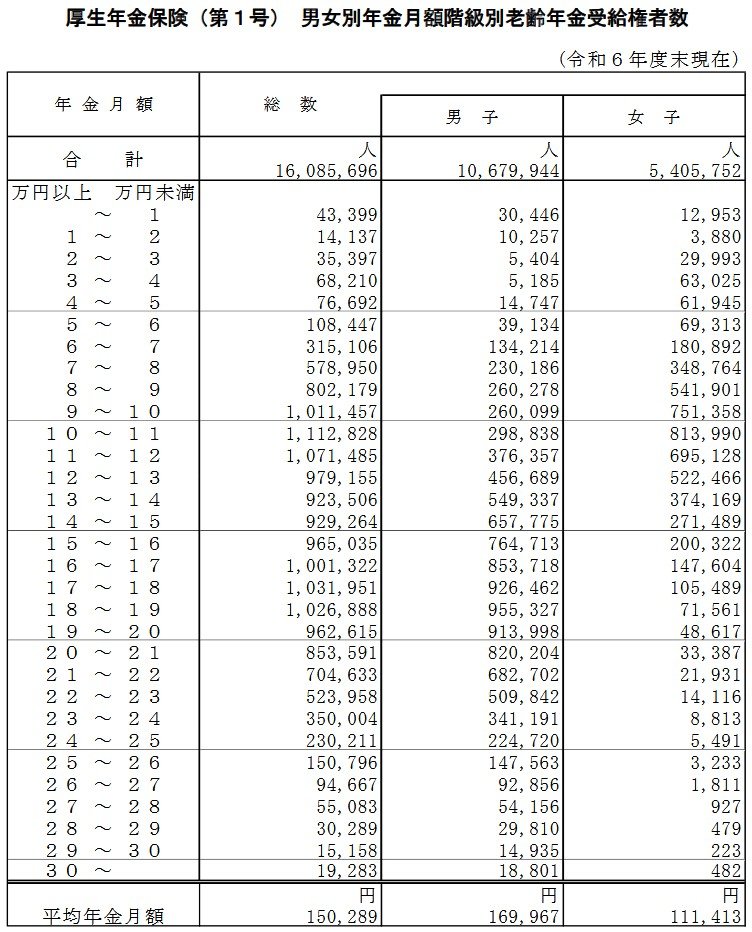
さらに詳しく受給額の分布を見てみると、驚きの実態が浮かび上がります。
- 20万円以上: 全体の18.8%(5人に1人以下)
- 30万円以上(年間360万円超): わずか0.12%
つまり、月額30万円以上の年金を受け取れるのは「選ばれたほんの一握り」に過ぎません。
全体の約8割は月20万円未満で生活をやりくりしており、iDeCoや積立投資といった自助努力がいかに不可欠であるかを物語っています。
3. 女性の「第3号被保険者」は5年連続で減少。共働き世帯の増加がもたらす年金制度への影響
国民年金にはいくつかの加入区分があります。
その一つである「第3号被保険者」は、厚生年金(公務員などが加入していた旧共済年金を含む)に加入している第2号被保険者の配偶者で、一定の収入条件を満たす人が対象です。
令和6年度末時点では約641万人が該当しています。厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」をみると、女性の第3号被保険者の人数は5年連続で減少していることがわかります。

第3号被保険者の総数:約641万人
- 男性:約13万人(+3.1%)
- 女性:約628万人(▲6.7%)
大きな特徴は、本人が保険料を負担しなくても国民年金に加入扱いとなる点です。
これは、厚生年金制度全体でその費用を負担する仕組みになっているため、配偶者個人の保険料が増えるわけではありません。加入手続きは本人ではなく、配偶者の勤務先を通じて行われます。
また、第3号被保険者の多くが女性である背景には、日本の就業構造が影響しています。
3.1 「出産退職」から「継続就業」へ。第1子出産をめぐる女性の就業変化
厚生労働省が公表する「令和7年版厚生労働白書」をみると、第1子出産をめぐる女性の就業変化が見えてきます。

かつては第1子出産を機に離職する「出産退職」が一般的でしたが、2015〜19年のデータでは53.8%が仕事を継続しており、過半数を超えました。
しかし、仕事を辞めずに済んでも、育児との両立のために「パート・派遣」といった非正規雇用を選択するケースが依然として多いのが実情です。
これが結果として、将来受け取る厚生年金額の低迷や、第3号被保険者にとどまる要因の一つとなっています。
4. 妻の家事・育児負担は夫の「4倍」?共働き世帯が直面する理想と現実、そして老後資金の格差

共働き世帯が増えたとはいえ、家庭内のタスク分担には依然として大きな偏りがあります。
令和7年版「厚生労働白書・日本の1日」の調査では、6歳未満の子どもがいる家庭において、夫の家事・育児時間が1日平均「1時間54分」であるのに対し、妻は「7時間28分」。
妻が夫の約4倍もの時間を家庭に割いているという現実は、女性がキャリアを維持し、将来の年金額を増やす(=厚生年金に長く加入する)上での大きな障壁となっています。
年金制度の議論だけでなく、こうした「家庭内の働き方改革」が進まない限り、女性の老後資金格差を埋めるのは容易ではないでしょう。
5. まとめにかえて:自身が実際に受け取る年金の「手取り額」を冷静に把握しよう
今回は、総務省の最新統計が示す厳しい家計の実態を見つめながら、厚生年金の「月額30万円以上」という憧れの壁のリアル、そして制度の岐路に立つ第3号被保険者の現状について解説しました。
データが示す通り、現役時代にどれほど長く一生懸命に働いたとしても、公的年金だけで「月30万円以上」のゆとりある生活費を確保することは決して簡単ではありません。
物価高によってお金の実質的な価値が目減りしていく今、ただ国の増額改定のニュースに安心するのではなく、ご自身が実際に受け取る年金の「手取り額」を冷静に把握し、現在の家計の支出と照らし合わせておくことが何よりも重要です。
シニア世代にとっての資産運用は、無理にリスクをとって大きく増やすことだけが目的ではありません。
新NISAなどの制度を主体的に学び、「自分のお金を賢く管理し、守りながら使う知識」を身につけることこそが、セカンドライフを穏やかに生き抜く確かな盾となります。
これからも続く長いセカンドライフをより豊かで安心なものにするために、まずはご夫婦で、これからの暮らし方や家計のバランスについて具体的に話し合ってみてはいかがでしょうか。
6. 監修者コメント:国の制度構造を正しく理解し、「世帯手取りの最大化」へ舵を切る
単身で高額年金を目指すモデルは、税率や社会保険料の天引きによって手取りの効率が落ちます。
これからの時代に最も賢明な選択は、共働きによって夫婦それぞれが厚生年金の受給権を持ち、税金の控除枠を二人分フル活用することです。
第3号被保険者制度の縮小は時代の必然であり、これをリスクではなく『自分と世帯の手取りを増やすチャンス』と捉え直すことが、安心できる老後を切り拓く鍵となります。
参考資料
- 総務省「家計調査(二人以上の世帯)2026年(令和8年)5月分」
- 厚生労働省「令和7年版厚生労働白書・第2部-第1章 働き方改革の推進などを通じた労働環境の整備など」
- 厚生労働省「令和7年版厚生労働白書・日本の1日」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「社会保険の加入対象の拡大について」
- 政府広報オンライン「年金の手続。国民年金の第3号被保険者のかたへ。」
中井 里穂