
前年度からプラス改定となった2026年度の年金額ですが、手放しでは喜べないのが、私たちの家計を直撃し続けている物価上昇の波です。
実際に、2026年6月19日に総務省統計局が発表した「2020年基準 消費者物価指数 全国 2026年(令和8年)5月分」では、生鮮食品を除く総合指数は前年同月比は1.4%の上昇を記録しました。
高止まりする生活コストを前に、「自分の年金だけでこれからの暮らしを本当に賄えるのだろうか」と不安を募らせる声は少なくありません。
特に60歳代以上の方にとっては、将来受け取る年金の「リアルな金額」や「周囲の受給状況」は最も気になるテーマの一つでしょう。
公的年金は「2階建て」の仕組みになっており、現役時代の働き方や収入によって将来の受給額には大きな個人差が生じます。
さらに、老後の生活費の一つの目安となるのが「月額20万円以上」というラインです。
総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」によると、65歳以上の単身無職世帯における1カ月あたりの消費支出は平均14万8445円です。
ここからさらに税金や社会保険料などの非消費支出(約1万3000円、ただし個人差あり)が差し引かれるため、実際は毎月約16万1000円の実支出が発生しています。
年金だけで日々の生活費と税金を支払い、万が一の備えや趣味に回す「余剰資金」までねん出するには「月額20万円」がボーダーラインとなってくるのです。
では、この「月額20万円」という壁をクリアできている受給者は、全体の何パーセント存在しているのでしょうか。
厚生労働省の最新データをもとに、厚生年金の受給額別の分布から、知られざる老後のお金の「実態」を詳しく紐解いていきます。
1. 【公的年金の基礎知識】日本の年金制度は国民年金&厚生年金の「2階建て」

日本の公的年金制度は、「国民年金(基礎年金)」をベースとし、会社員や公務員などが「厚生年金」に上乗せ加入する二階建て構造です。
1.1 【1階部分】すべての人が加入する「国民年金(基礎年金)」の仕組み
- 誰が加入する?:原則として「国内在住の20歳以上から60歳未満」全員
- 保険料はいくら?:全員一律(2026年度月額 1万7920円)
- 老後の受給額はいくら?:全期間(480カ月)納付すれば満額(2026年度月額 7万608円)
-
被保険者区分は?:第1号~第3号の3区分(※)
【チェック】働き方で変わる「国民年金」3つの被保険者区分
- 第1号被保険者:農業者・自営業者・学生・無職の人など
- 第2号被保険者:厚生年金の加入者
- 第3号被保険者:第2号被保険者に扶養されている配偶者
1.2 【2階部分】会社員や公務員が上乗せで加入する「厚生年金」の仕組み
- 誰が加入する?:会社員や公務員、またパート・アルバイトで特定適用事業所(※4)に働き一定要件を満たした方が、国民年金に上乗せで加入
- 保険料はいくら?:収入に応じて決まり、給与からの天引きで納付(保険料額は標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算)
- 老後の受給額はいくら?:加入期間や納めた保険料により個人差あり
- 被保険者区分は?:第1号~第4号の4区分
【チェック】職種などによって分類される「厚生年金」4つの被保険者区分
- 第1号:第2号~第4号以外の、民間の事業所に使用される人
- 第2号:国家公務員共済組合の組合員
- 第3号:地方公務員共済組合の組合員
- 第4号:私立学校教職員共済制度の加入者
2. 最新データを紹介!国民年金と厚生年金の「平均受給額」はいくら?男女間でも大きな差
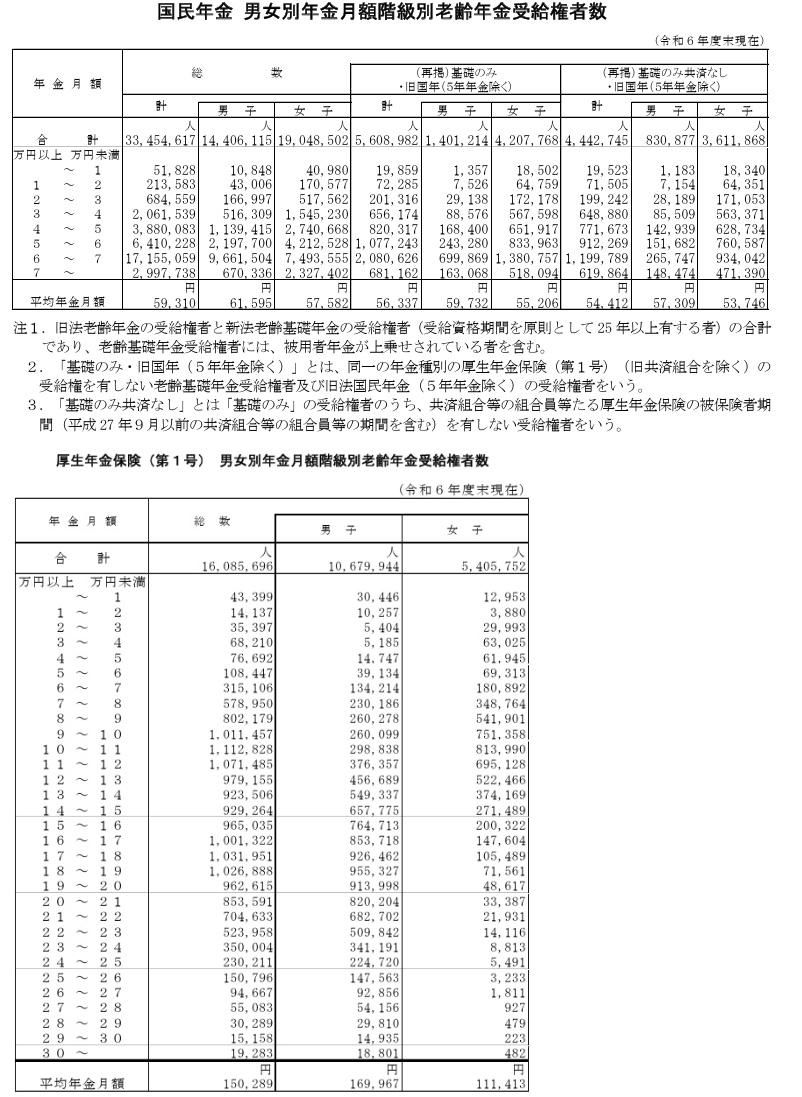
厚生労働省年金局の「令和6年度 厚生年金保険・国民年金事業の概況」をもとに、公的年金(厚生年金・国民年金)の平均年金月額、および年金月額分布を見ていきます。
2.1 【厚生年金】男女全体の平均月額と気になる「男女間の格差」
- 男女全体:15万289円
- 男性:16万9967円
- 女性:11万1413円
※厚生年金の月額には国民年金の月額部分が含まれています。また、ここでは、会社員など民間の事業所で雇用されていた人が受け取る「厚生年金保険(第1号)」の年金月額を紹介しています。
2.2 【国民年金】全員一律の保険料から算出される「平均月額」の実態
- 男女全体:5万9310円
- 男性:6万1595円
- 女性:5万7582円
国民年金の平均月額は、男性は6万円台・女性は5万円台にとどまります。これは、保険料が全員一律となる国民年金の仕組み上、受給額に大きな差が出にくいことが影響しています。
2026年度の国民年金の満額(1人分)が月額7万608円です。国民年金のみで年間240万円(月額20万円)超の年金収入を確保することは現実的ではないでしょう。
一方、厚生年金は国民年金に上乗せされる形で支給されます。さらに、加入月数とその期間の収入に応じて保険料と受給額が変動するしくみです。そのため、国民年金と比べて年金額に個人差が出やすいのが特徴です。
厚生年金の平均月額は男女全体で15万289円ですが、男性は16万9967円、女性は11万1413円と、男女間でも大きな差が見られます。
上記の公的年金の平均額を踏まえると、公的年金収入だけで老後の生活を維持できるのかが気になるところです。特に「月額20万円」は、年金だけで生活費を賄えるかどうかの一つの大きな目安となるでしょう。
3. 【厚生年金の受給額分布】老後の目安「月額20万円以上」を受給できている人は全体のわずか18.8%
本章では、厚生年金(国民年金部分を含む)の受給額分布を見てみましょう。

3.1 【受給額分布】厚生年金の支給額ごとにみる受給権者数のリアルな内訳
- 1万円未満:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
公的年金収入が「月額20万円以上」に達しているのは、厚生年金受給権者のうちわずか18.8%にとどまります。
8割以上の人がひと月20万円未満となっているのが実情です。年金収入は世帯単位で考える必要もありますが、公的年金だけで安定した生活を送るためには、自助努力による備えが欠かせません。
なお、この数字は、あくまで厚生年金を受給している人のなかでの割合です。国民年金のみを受給している方々も含めて全体を見渡すと、年金月額が「月額20万円以上」となる人の割合は、さらに低くなると考えられます。
4. まとめにかえて:ゆとりあるセカンドライフを送るために情報収集を
今回は、足元で続くインフレの現状を踏まえ、いまのシニア世代が実際に受け取っている厚生年金・国民年金のリアルな受給実態について解説しました。
額面の年金が増額されたとしても、日々の生活にかかるコストの上昇スピードがそれを上回れば、実質的な生活は決して楽にはなりません。
ゆとりあるセカンドライフを送るために、ただ増額のニュースに安心するのではなく、ご自身のねんきん定期便や客観的なデータを把握することから始めましょう。

参考資料
- 総務省統計局「2020年基準消費者物価指数 全国 2026年(令和8年)5月分」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
中井 里穂