


皆さんは、ご自身が老後に年金をどれくらい受けとれるのか見込額を把握していますか?
銀行員時代、定年が目前に迫る年代のお客様の「ねんきん定期便」を一緒に確認する機会が多くありました。
想定以上の受給額の低さや、そこからさらに税金・保険料が天引きされる事実に驚かれる方が大勢いらっしゃったことを思い出します。
「国民年金より手厚い」イメージのある厚生年金ですが、実際に「月20万円」を超えて受け取っている人はどれくらいいるのでしょうか。
今回は厚生労働省の最新データをもとに、その実態を確認していきます。
1. 年金の基本:国民年金と厚生年金の「2階建て構造」
公的年金は、基礎部分となる「国民年金」と上乗せ部分の「厚生年金」からなる2階建て構造です。

国民年金は、国内在住の20歳以上60歳未満のすべての人が加入する年金の土台です。保険料は一律で、2026年度は月額1万7920円となっています。
厚生年金は、企業や官公庁などで働く人が国民年金に上乗せして加入するもので、給与や賞与に応じた保険料を納めます。受給額は「年金加入月数」と「納めた保険料」によって決まるため、現役時代に高い収入で長く働いた人ほど、月20万円超に届く可能性が高くなります。
※1 国民年金保険料:2026年度は月額1万7920円
※2 保険料額は標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
2. 2026年度の年金額:6月15日支給分から増額改定
公的年金の支給日は偶数月の15日(土日祝の場合は直前の平日)です。2026年度の改定額が反映されたのは6月15日の支給分(4月・5月分)から。次回の支給日は8月14日(金)となります。
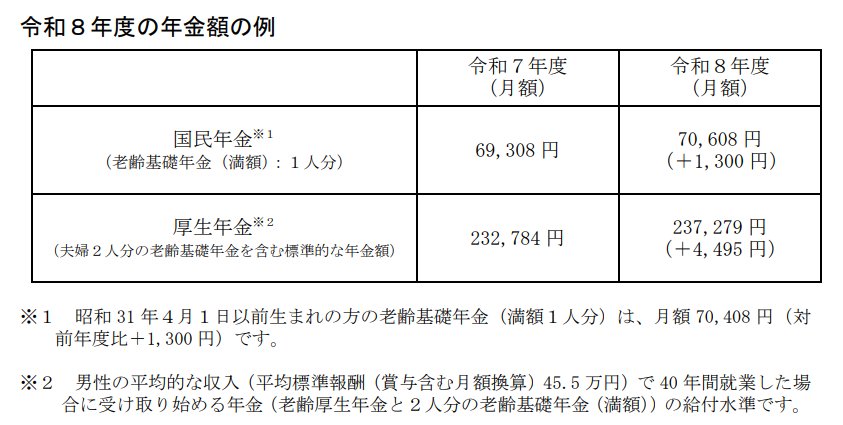
厚生労働省によると、2026年度のモデル世帯(夫婦2人分)の標準的な年金額は月23万7279円です。また、老齢基礎年金の満額は月7万608円(昭和31年4月2日以降生まれ)で、前年度から約1300円の増額となりました。
ただし、物価高が続く中で「増えた実感が持てない」という声も聞かれます。実際の生活費と照らし合わせると、数字上の改定率だけでは測れない部分があるのも現実です。
※昭和31年4月1日以前生まれの方の老齢基礎年金(満額)は月額7万408円
3. 厚生年金「月20万円超」の受給者は全体の何割か
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」をもとに、月20万円超の受給者の割合を確認します。

厚生年金受給権者の総数は約1608万5696人。そのうち月20万円を超えて受け取っている人は約302万7673人で、全体の約18.8%にあたります。つまり、厚生年金受給者のおよそ5人に1人が月20万円超という水準です。
男女別で見ると、差はより鮮明です。
- 男性の平均年金月額:16万9967円
- 女性の平均年金月額:11万1413円
男女間には5万円以上の開きがあり、月20万円超の層は現役時代に長期間フルタイムで勤務し、比較的高い収入を得てきた男性が中心と見られます。女性は出産・育児などによるキャリアの中断が影響し、厚生年金の加入期間が短くなりやすい傾向があります。
4. まとめ:「5人に1人」のデータが示す現実と、今からできること
厚生年金で月20万円を超えて受け取れる人は全体の約18.8%。「会社員だから安心」とは言い切れない水準です。
夫婦2人のモデル金額が月23万7279円であることを考えると、住宅・医療・介護の費用が重なる局面では、それでも不足が生じやすいのが現実です。
銀行員時代の経験から、老後のお金について現役のうちに意識してほしいことをお伝えします。
- まず「ねんきん定期便」で自分の見込み額を確認する:「大体こんなものだろう」という感覚と実際の数字が大きく違うケースは珍しくありません。ねんきんネットを使えばオンラインでも確認できます
- 厚生年金の加入期間を意識する:転職や独立を考えている方は、厚生年金に加入し続けられる働き方かどうかも判断材料の一つにしましょう。加入期間が長いほど、将来の受給額に差が出ます
- iDeCoやNISAで「自分年金」を育てる:公的年金だけで老後を賄うのが難しい場合、早い段階から積み立てを始めることが有効です。少額でも長期で続けることで、複利の効果が積み上がります
- 繰下げ受給も選択肢に:65歳での受給開始を遅らせると、年金額を増やすことができます。健康状態や資産状況と合わせて検討してみてください
老後の備えに「早すぎる」はありません。まずは自分の見込み額を確認することから始めてみましょう。
参考資料
和田 直子


