新NISA制度がスタートしてから、まもなく丸3年を迎えようとしています。
当初の勢いのままコツコツと資産運用を続けている方もいれば、「始めてはみたけれど、このやり方で合っているのか」と迷いを感じている方も少なくないのではないでしょうか。
食品を中心とした値上げは依然として続いており、家計の負担を感じる場面は増える一方です。だからこそ、資産運用では「無理のない金額を、長く続ける」ことがこれまで以上に大切になっています。
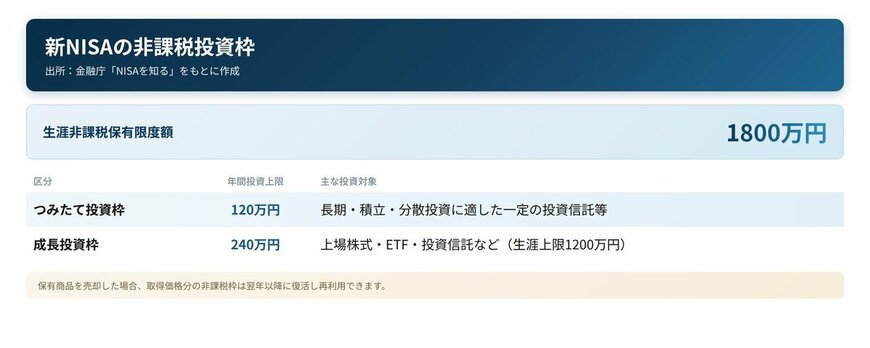
新NISAは、金融庁が定めた基準を満たす投資信託で運用する「つみたて投資枠」と、株式なども購入できる「成長投資枠」の2つから成り立っていますが、いずれの枠で購入するのも値動きのある運用商品である点は変わりません。
資産形成では「時間をかける」ことが大きな武器になりますが、実際に運用した場合としなかった場合とでは、将来の資産額にどれほどの差が生まれるのでしょうか。
今回は具体的なシミュレーションを交えながら、その差を数字で見ていきます。
新NISAが始まってから「とりあえず口座だけ作った」という声を、筆者自身もよく耳にします。忙しい毎日の中で、値動きを毎日チェックするのは正直しんどいものですし、それを続けられる人はそう多くありません。相場のニュースを見るたびに一喜一憂していては、かえって長続きしなくなってしまいます。
資産形成で本当に効いてくるのは、特別な知識よりも「続けられる仕組み」を先に作ってしまうことだと感じています。毎月の積立額を自動で設定し、あとは毎月の引き落としをチェックする程度の感覚で淡々と続けていく。そうした地味な積み重ねが、数年後にまとまった数字になって返ってきます。金額は途中で見直しても構わないので、まずは無理のない金額から始めてみることをおすすめします。今回のシミュレーションを、ご自身の積立ペースを見直すきっかけにしていただけたらうれしいです。
改めて簡単に触れておくと、新NISAの「つみたて投資枠」は年間120万円、「成長投資枠」と合わせた生涯の非課税保有限度額は1800万円(うち成長投資枠は最大1200万円まで)となっており、保有商品を売却すればその枠は翌年以降に復活し再利用できます。
この非課税枠をどう使うかによって、将来の資産額は大きく変わってきます。
1. 【新NISA】月10万円を15年間積み立てたあと、さらに15年間そのまま持ち続けたら資産はいくらになる?
投資には元本割れのリスクが伴いますが、長期間にわたって積立を継続することで、着実な資産形成が期待できます。
ここでは、金融庁のウェブサイト「NISAの活用事例」を参考に、つみたて投資枠を利用した以下の条件でシミュレーション結果を見てみましょう。
1.1 月10万円を15年積立+その後15年保有した場合(年利3%で運用)
- 最終資産額:約3525万円(投資元本1800万円)
つみたて投資枠の年間上限は120万円なので、毎月10万円を積み立てると15年で生涯非課税限度額の1800万円に達します。
その後も運用を15年間続け、年利3%のリターンが得られたと仮定すると、資産の合計額は約3525万円になると試算されます。