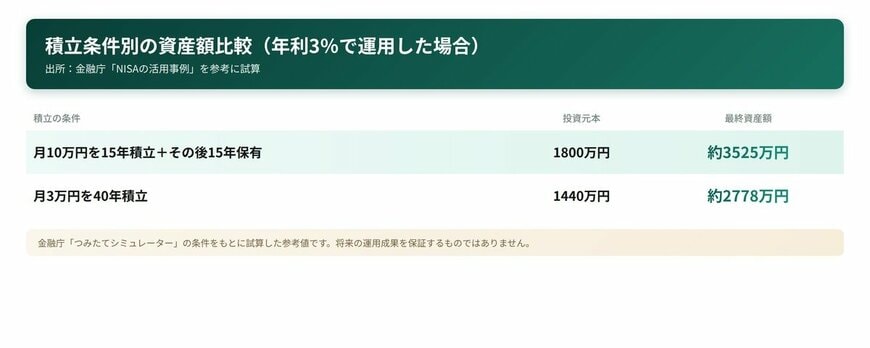
2. 無理なく続けられる金額なら?月3万円を40年間積み立てた場合の資産額をシミュレーション
しかし、「毎月10万円の積立は現実的に難しい」と感じる方も少なくないかもしれません。そこで、次に毎月3万円を40年間積み立てた場合のシミュレーションを見ていきましょう。
2.1 月3万円×40年間、年利3%で運用した場合の最終資産額
- 最終資産額:約2778万円(投資元本1440万円)
月々3万円という金額は、日々の家計を少し見直すことで確保しやすいかもしれません。
このケースでも年利3%で運用できたと仮定すると、40年間(投資元本1440万円)コツコツと積立を続けることで、最終的な資産額は約2778万円に達する見込みです。
毎月の負担額は少なくても、40年という長い時間を活用することで、投資元本の2倍近い資産を築ける可能性があることがわかります。
投資にはリスクが伴いますが、制度を正しく理解して活用すれば、老後資金を準備するうえで非常に有効な手段の一つとなるでしょう。
「毎月10万円は難しいけれど、3万円ならなんとか」という方は、実際にとても多い印象です。今回の試算を並べてみると、金額の大小よりも「続けた年数」が最終的な資産額を大きく左右していることがわかります。途中で積立額を増減させても、コツコツ続けてきた期間そのものが資産の土台になっていきます。
大切なのは、無理な金額を設定して数か月で挫折してしまうことより、少額でも「これなら続けられる」という水準を自分で見極めることです。家計に余裕が出てきたタイミングで積立額を引き上げるのも一つの方法です。次のページでは、そのために欠かせない「リスク許容度」の考え方と、老後に資産をどう取り崩していくかについても見ていきます。
3. 積立を始める前に知っておきたい「リスク許容度」という考え方
新NISAなどで積立投資を始めるにあたり、事前に考えておくべき重要な点が「リスク許容度」、つまり「どの程度の価格変動までなら精神的に受け入れられるか」ということです。
リスク許容度とは、保有している資産の価値が一時的に下落した際に、家計や精神面でどの程度耐えられるかを示す指標です。「10%の値下がりなら長期運用なので問題ない」と感じる人もいれば、「5%下がっただけで不安になる」という人もいます。
このリスク許容度は、以下のような要因によって個人差が生じます。
- 年齢と運用期間:運用できる期間が長い(年齢が若い)ほど、一時的に価格が下がっても回復を待つ時間的な余裕があります。
- 収入と余裕資金の有無:日々の生活費や緊急時のための予備資金が十分にあるほど、リスクに対して冷静に対応しやすくなります。
- 投資経験と性格:価格変動に対する精神的な耐性は、人によって大きく異なります。
例えば、「もし投資した資産の価値が20%下落したら、自分の生活や心理面にどのような影響があるか」を具体的に考えてみましょう。これが、ご自身のリスク許容度を知るためのヒントになります。
また、金融機関が提供しているリスク許容度診断などを利用して、自身の傾向を客観的に把握することも有効です。
あらかじめ自分の許容度を理解しておくことは、「相場の下落に慌てて売却してしまった」「自分の性格に合わない商品を選んで後悔した」といった失敗を避けるための重要な第一歩です。
4. 貯めた資産をどう取り崩す?老後資金を長持ちさせる「4%ルール」
新NISAの話題では資産を「どう増やすか」という点に注目が集まりがちですが、老後が近づくにつれて「資産をどう使っていくか」という視点も同様に重要になります。老後資金は、ただ積み立てるだけでは終わりません。
退職後は、公的年金だけでは不足する生活費を、それまで築いた資産を取り崩しながら補う「取り崩し期」が始まります。実際に、多くのシニア世帯が貯蓄を日々の生活費に充てています。
その際に、資産をできるだけ長持ちさせるための考え方として知られているのが「4%ルール」です。
4.1 「4%ルール」とはどのような考え方か
「4%ルール」の取り崩し額イメージ3/3
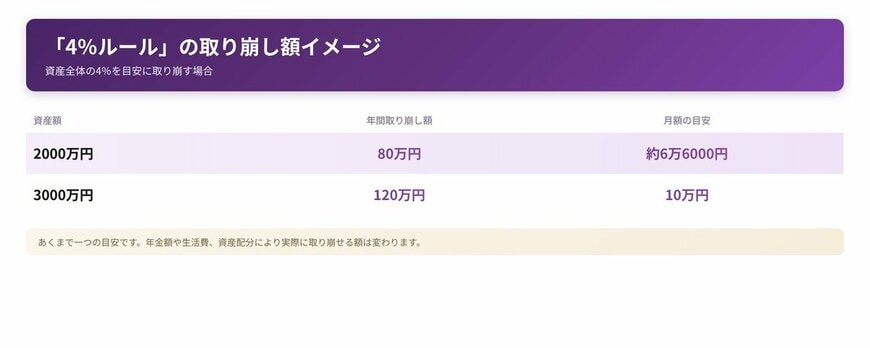
出所:LIMO編集部作成
この「4%ルール」とは、「毎年、資産全体の4%の範囲内で引き出していけば、資産を長期間にわたって枯渇させずに済む可能性が高い」とされる考え方です。
具体的には、以下のようなイメージです。
- 資産2000万円の場合 → 年間80万円(月額約6万6000円)
- 資産3000万円の場合 → 年間120万円(月額10万円)
老後の収入の柱は公的年金ですが、それに加えて毎月数万円を資産から計画的に引き出すことで、より安定した生活設計が可能になります。
4.2 資産は一括で使わず、少しずつ取り崩すのが基本
老後資金は、一度に大きな金額を使うのではなく、毎月決まった額を少しずつ取り崩していくのが基本とされています。
- 年金で足りない分だけを補う
- 将来の医療費や介護費に備える
- 市場が下落しているタイミングでの売却を避ける
このように計画的に使うことで、資産寿命を延ばしやすくなります。
特に人生100年時代といわれる現代では、「資産をいくらまで増やせるか」だけでなく、「その資産を何年間持たせられるか」という視点がますます重要になっています。
4.3 「4%ルール」を鵜呑みにしないために知っておきたいこと
ただし、この4%ルールは海外の市場データに基づいた経験則であり、日本の状況にそのまま当てはまるとは限りません。実際には、
- 受け取る年金額
- 住まいが持ち家か賃貸か
- 必要な医療費や介護費
- 夫婦世帯か単身世帯か
など、個々の状況によって必要な生活費は大きく異なります。そのため、「4%なら絶対安心」と考えるのではなく、ご自身の家計で毎月いくら不足するのかを正確に把握することが何よりも大切です。
4.4 「増やす」から「使いながら守る」への視点転換
資産形成の段階では、「どの金融商品に投資するか」という点に意識が向きがちです。しかし、老後に近づくほど、「築いた資産をどのように取り崩し、いかに長持ちさせるか」という出口戦略が重要性を増してきます。
新NISAは資産形成を力強くサポートする制度ですが、最終的に「老後の生活費としてどう活用していくか」までをセットで考えることで、より現実的で安心できるライフプランを描くことにつながるでしょう。
5. 【新NISA】知っておきたいデメリットと注意点
新NISAを活用するうえでは、メリットだけでなく事前に知っておきたい注意点が3つあります。
5.1 価格変動リスクとどう向き合うか
世界の株式市場は長期的には成長を続けてきましたが、短期的には急落を繰り返してきました。積立を続ける中でも大きな下落局面は避けられません。「価格が下がったときにどう行動するか」をあらかじめ決めておくことが、冷静な判断につながります。
5.2 商品選びで気をつけたいこと
金融庁が公表する「つみたて投資枠対象商品届出一覧」(2026年5月25日更新)によれば、対象商品は300本を超えます。人気だけで選ぶのではなく、長く保有できるか、自分の運用方針に合っているかを見極めることが大切です。
5.3 NISA口座特有の税制上の制約
NISA口座の損失は、他の課税口座の利益と相殺する「損益通算」ができません。損失を翌年以降に繰り越して控除を受ける「繰越控除」も適用されないため、この制約もあわせて理解しておく必要があります。
6. まとめ:資産形成も出口戦略も、無理のないペースで
今回は、新NISAを使った積立のシミュレーションを軸に、ご自身のリスク許容度の把握や、老後に資産をどう取り崩していくかという「使う段階」の視点まで、通して見てきました。
毎月の積立額そのものよりも大きな意味を持つのは、やはり「時間をかける」ことです。値動きのある商品でどこが買い時か、どこが売り時かを的確に見極めるのは簡単ではありません。だからこそ、ご自身のリスク許容度に合った金額で、一喜一憂せずに続けられる仕組みを作ることが何より大切になります。
そして、資産を積み上げた先には、それを「どう取り崩していくか」という出口の視点も欠かせません。4%ルールはあくまで一つの目安ですが、公的年金と貯蓄のバランスを事前にイメージしておくことは、老後の安心につながります。
新NISAは資産形成の心強い味方ですが、それを活かせるかどうかは、結局のところ無理のないペースで長く付き合っていけるかどうかにかかっています。焦らず、比べず、ご自身のペースで続けていきましょう。
今回、複数のパターンで数字を並べてみて、改めて「時間を味方につけることの強さ」を感じました。
もちろん将来のリターンを保証するものではありませんし、市場が大きく下がる局面もこの先必ず訪れます。積立を始めたばかりの頃は、そうした値動きのニュースに気持ちが揺れることもあるでしょう。
それでも、一度立てた方針を大きく崩さずに淡々と続けられた人ほど、後から振り返って「やっておいてよかった」と感じるケースを数多く見てきました。
資産をどう増やすかだけでなく、将来どう使っていくかまで見据えておくと、より安心して積立を続けられるはずです。今回の記事が、ご自身にとって無理のない資産形成のペースを考えるきっかけになれば嬉しく思います。
参考資料
渡邉 珠紀