

食料品や日用品の値上げが続くなか、政府の実務者会議では、中低所得の現役勤労者を主な対象とする「給付付き税額控除」の本格導入に向けた議論が進められています。
中間とりまとめ案では、令和11年度からの本格導入を目指す方向に加え、それまでの「つなぎ」として、令和9年4月から食料品の消費税率を一時的に1%へ引き下げる案も示されました。
ただし、給付額や所得基準、財源などは今後の制度設計に委ねられており、現時点では仕組みの方向性を押さえておく段階です。

銀行の窓口では、物価高が続くなかで「税金の負担を少しでも軽くする制度はないのか」というご相談を数多くいただいてきました。給付付き税額控除は、所得に応じて支援額を調整できる仕組みとして注目されていますが、令和11年度の本格導入までにはまだ時間があり、経過措置の内容も含めて今後の制度設計を注視していく必要があります。
本記事では、給付付き税額控除の中間とりまとめ案をもとに、本格導入の時期や対象者、本格導入までの経過措置について確認していきます。
1. この記事の3つのポイント
-
 給付付き税額控除は令和11年度からの本格導入を目指し、対象は主に中低所得の現役勤労者
-
本格導入までの「つなぎ」として、令和9年4月から2年間、食料品の消費税率を1%に引き下げる案
-
所得が高くなるほど給付額を段階的に減らす、所得連動型の仕組みを検討
 給付付き税額控除は令和11年度からの本格導入を目指し、対象は主に中低所得の現役勤労者
2. 【給付付き税額控除】中間とりまとめ案の要点を確認
社会保障国民会議「給付付き税額控除等に関する実務者会議」では、給付付き税額控除と、本格導入までの「つなぎ」措置について中間とりまとめ案が示されました。
主なポイントは以下のとおりです。
○給付付き税額控除は、令和11年度からの本格導入を目指す
- 対象は、主に中低所得の現役勤労者を想定
- 所得に応じて給付額を調整する仕組みを検討
- 非課税ライン以下の低所得層にはまず「定額」で支給し、そこから一定の勤労所得に達するまでは給付額を増やす
- 総所得が高くなるにつれて、給付額を段階的に減らす方向
- 18歳以下の子どもがいる場合は、人数に応じた加算を検討
○本格導入までの「つなぎ」として、令和9年4月から2年間の経過措置を設ける
- つなぎ措置では、飲食料品にかかる消費税率を1%に引き下げる方向
- あわせて、所得連動型給付を令和9年度に先行導入する案も示されている
- 本格導入には、所得情報の把握や給付の執行体制など、制度運営の環境整備が必要
給付付き税額控除は、単なる一律給付ではなく、所得や家計の状況に応じて支援を調整する制度として検討されています。
ただし、具体的な給付額や所得基準、財源などは今後の制度設計に委ねられる部分もあります。そのため、現時点では「中間とりまとめ案」として方向性を確認しておく段階といえるでしょう。
実務者会議の資料を見ていて感じるのは、一律給付ではなく所得や世帯状況に応じて支援額を細かく調整しようとしている点です。制度が複雑になるほど、対象になるかどうかの判断が難しくなる面もあるため、今後公表される所得基準や給付額の詳細は、ご自身の状況と照らし合わせながら確認していくことが大切です。特に、扶養親族の状況や勤労所得の水準によって支給額が変わる仕組みが想定されているため、ご自身の世帯構成を踏まえて情報を追っていくことをおすすめします。
3. 給付付き税額控除は、令和11年度からの本格導入を目指す
給付付き税額控除は、令和11年度(2029年度)からの本格導入が目指されています。
所得情報の把握や給付の判定、実際にお金を届けるための仕組みづくりなどに一定の時間がかかるとしており、すぐに始まる制度ではありません。
対象として想定されているのは、主に中低所得の現役勤労者です。会社員だけでなく、個人事業主やフリーランスなども含まれる見通しとなっています。
また、一定の所得があり、税金や社会保険料を負担している人が対象になる方向です。中低所得の高齢者についても、就労しており、税・社会保険料の負担が一定程度ある場合は対象に含まれる可能性があります。
一方で、具体的な所得基準や給付額は、現時点ではまだ決まっていません。今後、財源の確保や制度設計とあわせて検討が進められる予定です。
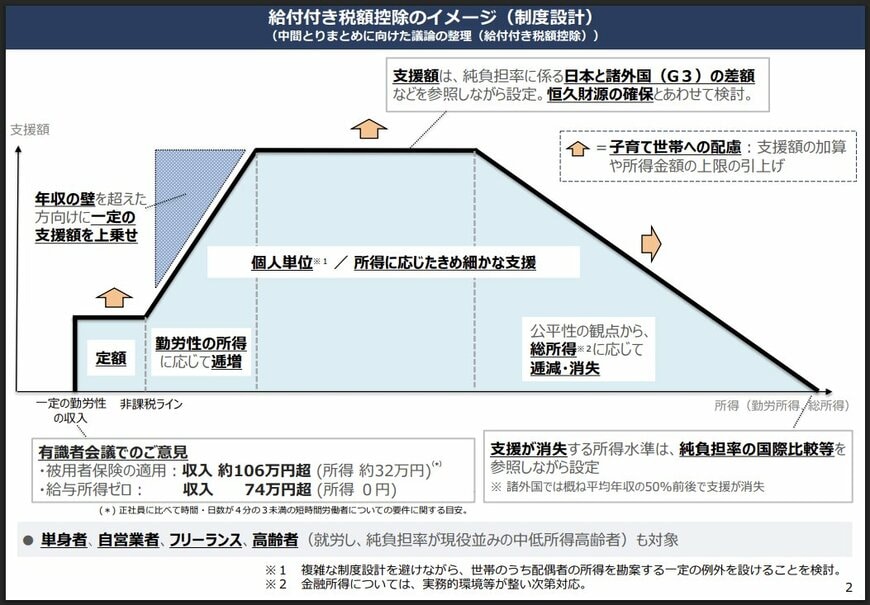
さらに、所得が高くなるにつれて給付額を段階的に減らし、最終的には対象外とする仕組みも検討されています。
一律給付とは異なり、所得や家計の状況に応じて支援額を調整する点が、給付付き税額控除の特徴といえるでしょう。
銀行員時代、個人事業主やフリーランスのお客様から「会社員向けの制度は色々あるのに、自分たちは対象外なのでは」というお声をよく伺いました。今回の制度では、フリーランスなども対象に含まれる見通しが示されており、働き方を問わず支援が届く仕組みとして期待できる部分だと感じています。
4. 本格導入までの「つなぎ」として、令和9年4月から2年間の経過措置を設ける
給付付き税額控除の本格導入は、令和11年度が目標とされています。
ただし、物価高への対応をそれまで先送りするのではなく、令和9年(2027年)4月から2年間限定の「つなぎ」措置を実施する案が示されています。
主な内容は「食料品にかかる消費税負担の軽減」と「中低所得の現役勤労者への現金給付」です。
4.1 食料品にかかる消費税負担の軽減
まず、令和9年4月1日から、軽減税率の対象となっている飲食料品全般について、消費税率を現在の8%から1%へ引き下げる方向です。
当初は「食料品の消費税率をゼロ%にする」案もありました。
しかし、仕入税額控除や事業者の事務負担、財源の確保、高所得者ほど恩恵を受けやすい逆進性などの課題があるとし、1%への引き下げが検討されています。
4.2 中低所得の現役勤労者への現金給付
あわせて、中低所得の現役勤労者には、現金給付を先行して実施する案も示されています。給付額は、飲食料品にかかる消費税1%相当分の範囲内とされる見通しです。
所得の把握には、現時点で公的機関が保有している所得情報を活用する方向となっています。
なお、つなぎ措置は本格制度と完全に同じ仕組みではありません。たとえば、子どもへの加算は15歳以下を対象とするほか、本格導入時に予定されている配偶者の所得を考慮する例外措置は設けず、できるだけシンプルな制度設計とする方向です。
つなぎ措置は、本格制度よりもシンプルな設計にとどめる方向性が示されています。制度がまだ固まりきっていない段階では、「自分は対象になるのか」「いつからいくら受け取れるのか」を早合点せず、公的な発表を都度確認する姿勢が大切だと感じます。特に子どもの年齢による加算基準など、本格制度とは異なる細かなルールが設けられているため、対象になる方はご自身の世帯状況と照らし合わせて確認しておくと安心です。
つまり、令和9年4月からの2年間は、食料品の消費税率引き下げと現金給付を組み合わせ、本格導入までの家計支援を行う期間といえます。
表面上は消費税率が0%になるわけではありませんが、中低所得の現役勤労者に対しては給付で補うことで、食料品にかかる消費税負担を実質的に軽くする狙いがあります。
5. 給付付き税額控除の行方を注視し、家計への影響に備えよう
給付付き税額控除は、中低所得の現役勤労者を主な対象として、所得に応じた支援を行う仕組みとして検討されています。
本格導入は令和11年度が目標とされており、具体的な給付額や所得基準、財源などは今後の制度設計で詰められる予定です。
また、本格導入までのつなぎ措置として、令和9年4月から2年間、飲食料品にかかる消費税率を1%に引き下げる案や、所得連動型の現金給付を先行実施する案も示されています。
給付付き税額控除は、一律給付や通常の減税とは異なり、所得や家計の状況に応じて支援を調整しやすい点が特徴です。今後の議論を確認しながら、自分の家計にどのような影響があるのか見ていきましょう。
6. 元メガバンク行員の監修者から:物価高に負けない家計防衛アドバイス
銀行員時代、物価高が家計を圧迫するなかで、多くのお客様が固定費や日々の生活費の見直しに頭を悩ませている姿を数多く見てきました。特に食料品や光熱費など、日々の生活に直結する支出が家計を圧迫しているというご相談が増えている実感があります。給付付き税額控除やつなぎ措置のような制度は、家計にとって心強い支えになる一方で、制度の詳細が固まるまでには時間がかかります。
特に、令和9年4月からのつなぎ措置は2年間の時限的な仕組みであり、本格導入後の制度とは細部が異なる可能性があります。ご自身が対象になるのか、いつからどの程度の支援が受けられるのかは、今後公表される情報を都度確認する必要があります。
制度による支援を待つだけでなく、家計の固定費を見直したり、少額からでも資産形成を始めたりするなど、ご自身でできる備えもあわせて進めておくことが、物価高が続く時代を乗り切るうえで欠かせない視点だと感じています。制度の詳細が明らかになるまでの間も、家計の状況を定期的に見直す習慣を持っておくと、いざ支援策が動き出したときにもスムーズに対応できるはずです。


参考資料
- 内閣官房「社会保障国民会議 給付付き税額控除等に関する実務者会議(第16回) 議事次第 中間とりまとめ(案)」
- 内閣官房「第12回給付付き税額控除等に関する実務者会議(令和8年5月27日) 給付付き税額控除のイメージ」
加藤 聖人



