

総務省統計局は敬老の日にちなんで、2026年9月20日に統計トピックスNo.149「統計からみた我が国の高齢者」を公表しました。65歳以上の人口は3624万人で、総人口に占める割合は29.6%と過去最高になっています。
高齢の世帯が貯蓄をどこに置いているかは、家計調査の貯蓄・負債編で確かめられます。世帯主が65歳以上の無職世帯では、貯蓄2494万円のうち国債などの「債券」は57万円でした。
この記事では、高齢の世帯の貯蓄の内訳と、いま募集している個人向け国債の利率と決まり方を見ていきます。
1. 世帯主が65歳以上の無職世帯の貯蓄は2494万円、国債を含む「債券」は57万円
まず、総務省の家計調査(貯蓄・負債編)2025年平均で、世帯主が65歳以上の無職世帯の貯蓄の内訳を確認します。対象は二人以上の世帯で、1世帯あたりの平均です。
1.1 貯蓄の6割以上は預貯金が占める
世帯主が65歳以上の無職世帯の貯蓄現在高は2494万円です。最も多いのは定期性預貯金の778万円で、通貨性預貯金の766万円が続きます。
この2つを合わせると1544万円になり、貯蓄の6割あまりを占めています。有価証券は510万円、「生命保険など」は426万円でした。
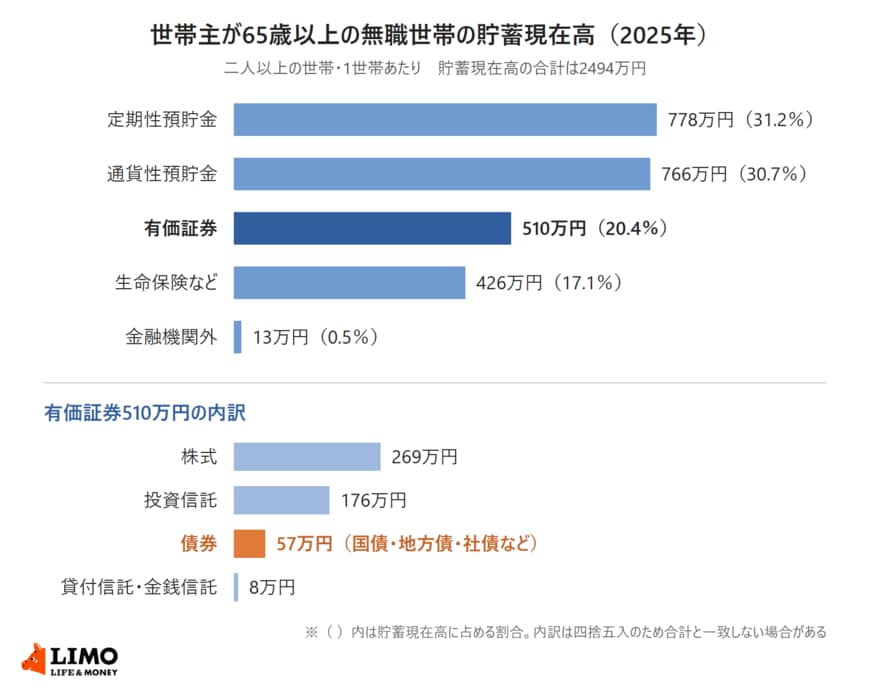
【貯蓄の種類別(貯蓄現在高2494万円)】
- 定期性預貯金:778万円(31.2%)
- 通貨性預貯金:766万円(30.7%)
- 有価証券:510万円(20.4%)
- 生命保険など:426万円(17.1%)
- 金融機関外:13万円(0.5%)
【有価証券510万円の内訳】
- 株式:269万円
- 投資信託:176万円
- 債券:57万円
- 貸付信託・金銭信託:8万円
1.2 有価証券のうち「債券」は57万円で、国債や地方債、社債が含まれる
有価証券510万円を分けると、株式が269万円、投資信託が176万円です。債券は57万円で、貯蓄現在高全体の2.3%にあたります。
家計調査の用語の説明によると、債券には公債と社債があり、公債には国債や地方債などが含まれます。株式と投資信託は調査時点の時価、債券は額面で数えています。
1.3 前の年と比べると、定期性預貯金が81万円減った
2024年と比べると、定期性預貯金は859万円から778万円へ81万円、9.4%減りました。通貨性預貯金も35万円、4.4%減っています。
一方で、有価証券は501万円から510万円へ1.8%増え、「生命保険など」も8.1%増えました。貯蓄現在高の合計は2560万円から2494万円へ66万円減っています。
2. 個人向け国債の2026年9月募集分は固定5年が年2.24%で最も高い
ここからは、個人向け国債の条件を確認します。財務省が公表している2026年9月募集分の発行条件です。
2.1 固定3年は年1.96%、変動10年は年1.95%
2026年9月募集分の利率(税引前)は、固定5年が年2.24%、固定3年が年1.96%、変動10年が年1.95%です。満期が最も長い変動10年が、3つのタイプの中では最も低い利率になっています。
固定5年と固定3年は、発行時の利率が満期まで変わりません。変動10年は半年ごとに利率が見直されます。
2.2 募集期間は9月30日まで、発行日は10月15日
募集期間は9月3日から9月30日までで、発行日は10月15日です。購入は最低1万円から1万円単位で、額面金額100円につき100円で買えます。
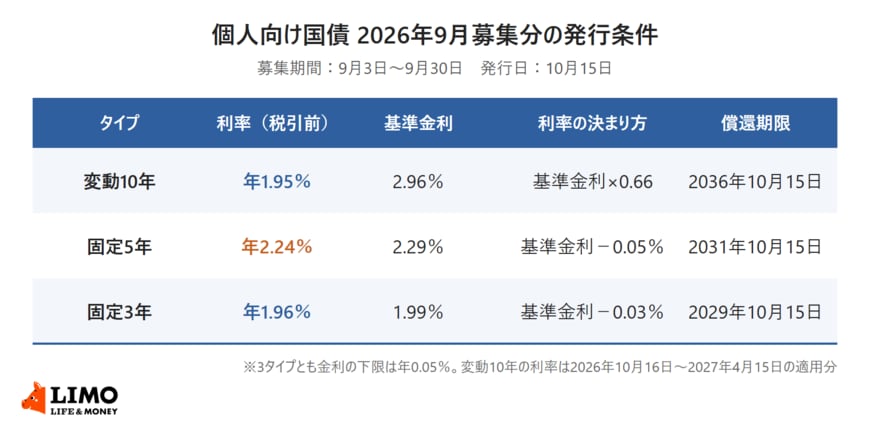
図に入れた内容を、あらためて書き出します。
- 変動10年(第198回):利率は年1.95%/基準金利は2.96%/基準金利×0.66/償還期限は2036年10月15日
- 固定5年(第186回):利率は年2.24%/基準金利は2.29%/基準金利−0.05%/償還期限は2031年10月15日
- 固定3年(第196回):利率は年1.96%/基準金利は1.99%/基準金利−0.03%/償還期限は2029年10月15日
3. 個人向け国債の変動10年は基準金利×0.66、固定タイプは基準金利から差し引いて決まる
3つのタイプの利率は、それぞれの基準金利をもとに計算されます。どのような計算になっているかを見ておきます。
3.1 変動10年は基準金利2.96%に0.66を掛けて年1.95%
変動10年の適用利率は、基準金利に0.66を掛けた値です。2026年9月募集分は基準金利が2.96%なので、0.66を掛けて年1.95%になります。
基準金利は、10年固定利付国債の入札における平均落札価格をもとに計算される利回りです。財務省は0.66を掛ける理由を、10年固定利付国債を10年間保有した場合の金利収入とのバランスや、中途換金などの商品性を総合的に勘案した結果だとしています。
3.2 固定5年は0.05%、固定3年は0.03%を差し引く
固定5年の利率は基準金利から0.05%を差し引いた値で、2.29%から差し引いて年2.24%です。固定3年は基準金利から0.03%を差し引き、1.99%から年1.96%になります。
固定5年と固定3年の基準金利は、募集期間開始日の2営業日前に、市場実勢利回りをもとに計算した想定利回りです。
銀行で資産運用の相談を受けていた頃、定期預金の満期が近づいたときに次の置き場所を相談されることがよくありました。平均の内訳は目安にとどめ、手元に残しておくお金と、しばらく使わないお金を分けてから考えると話が進みやすくなります。


