
日差しが強まり本格的な夏の訪れを感じる季節となりましたが、物価高の影響から日々の暮らしに工夫を凝らす方も多いのではないでしょうか。
特に2026年6月は今年度の新しい年金額が初めて支給される月であり、受取額に注目が集まっています。4年連続のプラス改定とはいえ、これだけで生活を十分に賄えるのか不安の声も聞かれます。世間では老後の目安として月額15万円という数字がよく挙げられますが、実際の受給者の割合は意外と知られていません。
そこで本記事では、公的年金の2階建ての仕組みを整理し、最新の統計データから見えてくる月15万円以上を受給するシニアのリアルな割合について詳しく解説します。
1. 日本の公的年金が持つ「2階建て」の仕組みとは?
日本の公的年金制度は、ベースとなる「国民年金(基礎年金)」と、上乗せ部分の「厚生年金」から成り立つため、「2階建て構造」と呼ばれています。
2つの年金制度の基本を、確認していきましょう。
1.1 ベースと上乗せで構成される公的年金の基本構造
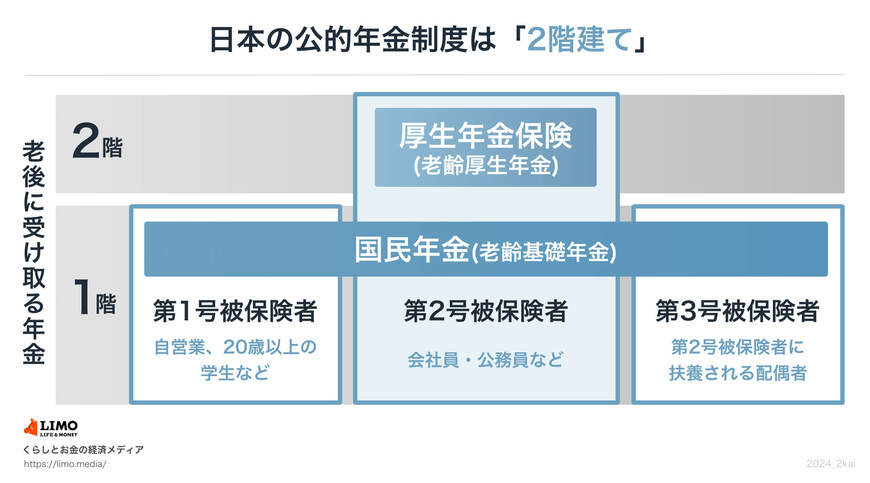
【1階部分】日本国内の全住民が加入する「国民年金(基礎年金)」
- 加入対象:原則として日本に住む20歳から60歳未満のすべての人
- 保険料:全員定額、ただし年度ごとに改定される(※1)
- 受給額:保険料を全期間(480カ月)納付した場合、65歳以降で満額の老齢基礎年金(※2)を受給できる。未納期間分に応じて満額から差し引かれる
※1 国民年金保険料:2026年度月額は1万7920円
※2 国民年金(老齢基礎年金)の満額:2026年度月額は7万608円
【2階部分】会社員や公務員が上乗せして加入する「厚生年金」
- 加入対象:会社員や公務員、またパートなどで特定適用事業所(※3)に働き一定要件を満たす人が、国民年金に上乗せで加入
- 保険料:収入に応じて(上限あり)決定される(※4)
- 受給額:加入期間や納付済保険料により、個人差が出る
2階部分の厚生年金は、会社員や公務員が国民年金に上乗せして加入します。国民年金と厚生年金では、加入対象や年金保険料の決定方法、そして受給額の計算方法などが異なります。
そのため、老後に受け取る年金額にも、その方の加入状況や収入によって差が生まれます。
また、公的年金額は物価や現役世代の賃金の変動に応じて毎年度見直される仕組みとなっている点も重要なポイントです。
※3 特定事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※4 厚生年金の保険料額:標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
2. 【2026年度最新】4年連続のプラス改定へ!今年の年金額はいくらアップした?
公的年金の金額は、賃金や物価の動向を踏まえ、年度ごとに改定されます。2026年度分は、前年度より国民年金(基礎年金)1.9%、厚生年金(報酬比例部分)2.0%、4年度連続のプラス改定となりました。
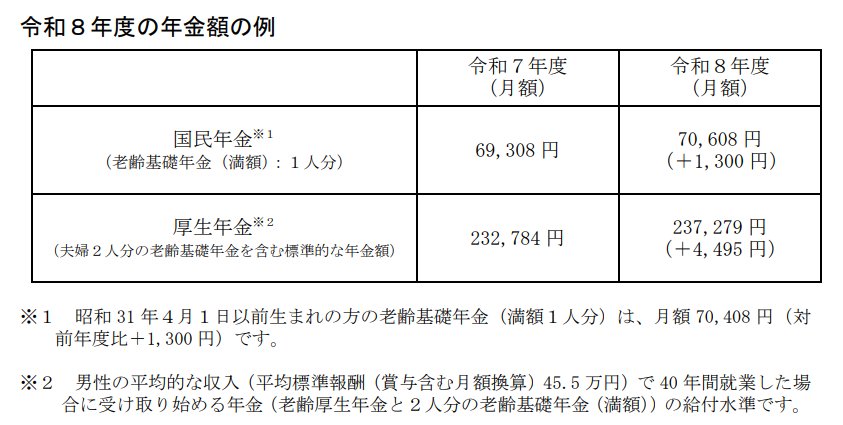
- 国民年金(老齢基礎年金(満額)):7万608円(1人分 ※1)
- 厚生年金:23万7279円(夫婦2人分※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額7万408円(対前年度比+1300円)です。
※2 男性の平均的な収入(平均標準報酬(賞与含む月額换算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。
国民年金のみの場合、満額(※3)でも月額で約7万円です。繰下げ受給(※4)の上限年齢である75歳まで受給を待機したとしても、月額13万円に届かないことになります。
※3 国民年金(老齢基礎年金)の満額:国民年金保険料を480カ月納付した場合に、65歳から受け取れる年金額
※4 繰下げ受給:老齢年金の受給開始年齢を66歳~75歳までの間に後ろ倒しする制度。「繰下げ月数×0.7%」の増額率が適用され、75歳で受給開始した場合の増額率は84%。
3. 厚生年金と国民年金を合わせて「月額15万円以上」もらえるシニアの割合
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の男女全体の平均月額は「15万289円」です。なお、この金額には1階部分の国民年金(老齢基礎年金)の月額部分が含まれています。
受給額ごとの人数分布は以下のとおりです。
3.1 【受給額別の人数分布】厚生年金の実際の受給権者数を一覧でチェック

- 1万円未満:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金を月額15万円以上受給している人は、全体の半分に満たない49.8%です。厚生年金を受給していない人も含めて計算すると、この割合はさらに低くなります。
4. まとめ
ここまで、2026年度における最新の年金改定の内容や、厚生年金(国民年金を含む)の受給額が「月15万円以上」となる人の割合について詳しく確認してきました。
4年連続の増額改定というポジティブな動きがある一方で、実際に月15万円以上の年金を手に入れている人は全体の約半数にとどまるという、シニア世代の現実も見えてきました。
物価や現役世代の賃金水準に合わせて毎年見直しが行われる年金制度ですが、マクロ経済スライドによる調整もあり、額面の伸びだけで生活のゆとりを実感するのは難しい局面もあります。
今後は「106万円の壁」の見直しなど働き方に関わる制度改正も予想されるため、現役時代の加入状況を振り返りつつ、先を見据えた生活設計を立てることが重要になってきます。
まずは「ねんきん定期便」などでご自身の見込額を正確に把握し、公的年金を軸としたこれからの暮らしのバランスを落ち着いて考えていくことが大切です。


参考資料
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「令和8年4月分からの年金額等について」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
LIMO編集部年金解説班