
1. 一時2倍超、そして3割強の下げ。振れ幅の大きかった1年
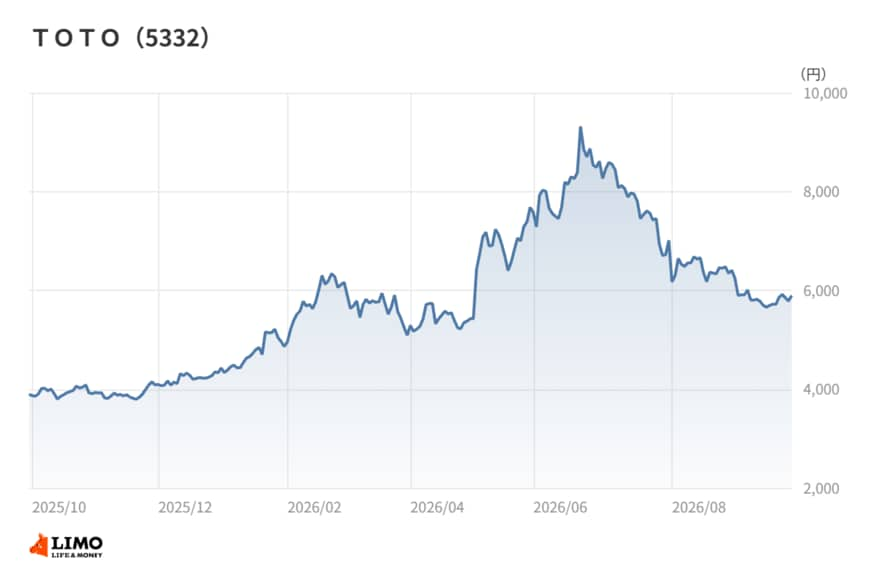
まず株価の動きを確認しておこう。TOTOの終値は2025年10月末に3,900円台だった。そこから11月末は4,000円台、12月末は4,300円台と、年末にかけて緩やかに切り上がった。
流れが変わったのは年明け以降だ。2026年1月末に4,800円台へ上げたあと、2月末には6,100円台まで一段高となった。3月末は5,000円台へいったん押し戻されたが、4月末は5,400円台と持ち直している。
そして5月末には7,600円台、6月末には8,600円台まで上げた。2025年10月末以降の月末終値で見ると、この6月末が最も高い水準で、起点からは2倍を超えた計算になる。
ところが夏場は一転して下げに転じた。7月末は7,000円台、8月末は6,400円台、9月末は5,700円台と、3か月続けて水準を切り下げている。6月末からの下げ幅は3割強に達した。
値動きの節目は、決算発表の時期とおおむね重なっている。2月末の一段高は2026年3月期3Q累計決算のあと、5月末の急伸は同通期決算のあとだ。もっとも、3Q累計の営業利益は前年同期比▲2.6%と減益だった。数字だけを見れば、株価が大きく上げる材料には見えにくい。
それでも買われたのは、足元の連結利益よりも、特定の事業の伸びに市場の目が向いていたからではないだろうか。その事業が何かは、後段のセグメント別の数字がはっきり示している。夏場の下げについても、相場全体の地合いや半導体関連株への物色の変化が重なった可能性があり、単一の理由で説明するのは難しい。
2. 2026年3月期は営業利益+10.9%。最終利益が3倍強に戻った事情
2026年3月期通期の連結業績は、売上高7,374億円(前期比+1.8%)、営業利益537億円(同+10.9%)、経常利益606億円(同+20.5%)、親会社株主に帰属する当期純利益402億円(同+230.8%)だった。
最終利益の伸び率が突出して見えるのは、比較対象の前期が低かったためだ。2025年3月期は減損損失340億円を計上し、純利益は121億円まで落ち込んでいた。その反動で、2026年3月期は本来の利益水準に戻ったと読むのが自然だろう。
会社は2026年3月期の事業環境について、世界的なAI関連需要が急速に拡大する一方、米国の関税政策や主要地域の住宅市場の停滞、物価上昇の影響で、世界経済の成長はやや緩慢だったとしている。この一文に、TOTOの二つの顔がそのまま映っているように思える。
2027年3月期の会社予想は、売上高7,850億円(前期比+6.4%)、営業利益600億円(同+11.6%)、純利益460億円(同+14.3%)だ。2期続けての二桁営業増益を見込む、強気な計画といえる。
一方、2027年3月期1Qの実績は売上高1,686億円、営業利益80億円、純利益69億円だった。通期予想に対する営業利益の進捗率は13.5%にとどまる。売上高の進捗率21.5%と比べても、利益の出足は重い。
収益性を業界の中で見ると、2026年3月期のROE(自己資本利益率)は7.7%で、ガラス・土石製品業の中央値7.4%とほぼ同じ水準にある。営業利益率は7.3%で、業種中央値の8.3%をやや下回る。連結で眺める限り、突出した高収益企業という姿ではない。
3. 売上1割弱のセラミックが、営業利益の5割超を稼ぐ構図
ここからが本題だ。TOTOの事業は、トイレや水まわり製品を中心とする「グローバル住設事業」と、「新領域事業」に大きく分かれる。新領域の中核がセラミック事業で、半導体製造装置に使われる部材を手がける事業として知られる。
2026年3月期のセグメント別業績を並べると、構図は鮮明になる。グローバル住設事業は売上高6,697億円(前期比▲0.6%)、営業利益279億円(同▲9.7%)で、営業利益率は4.2%だった。
対するセラミック事業は、売上高674億円(前期比+34.0%)、営業利益289億円(同+41.8%)だ。営業利益率は42.9%に達する。売上規模は住設の10分の1程度なのに、稼いだ営業利益は住設を上回った。
連結営業利益537億円に占めるセラミック事業の割合は、5割を超える計算になる。売上高の構成比でいえば1割弱にすぎない事業が、利益の過半を担っているわけだ。
TOTOは住宅設備の会社だというイメージは、売上の中身としては正しい。しかし利益の中身に目を移すと、半導体関連の部材メーカーとしての顔がすでに半分以上を占めている。どちらも同時に成り立つ事実であり、どちらか片方だけで会社を語ると見誤りやすい。
2027年3月期1Qでも構図は変わっていない。セラミック事業は売上高159億円(前年同期比+5.8%)、営業利益65億円(同+10.0%)と増益を確保した。グローバル住設事業の営業利益は22億円(同▲24.1%)と減益で、1Qの連結営業利益80億円の大半をセラミックが稼いだ形だ。
株価が決算の数字以上に振れやすいのも、この構図と無関係ではないだろう。セラミック事業は、半導体の設備投資の波を受けやすいとされる。利益の半分以上がそうした事業に依存すれば、株価の値動きにもその性格が乗ってくると考えられる。
4. 筆者コメント
株価の振れ幅と利益の構成を重ねて見ると、この1年のTOTOの値動きには筋が通って見えてくる。
市場は、トイレのメーカーとしてのTOTOに値段を付けていたわけではない。むしろ、利益の稼ぎ頭となった部材事業の見通しに反応していた可能性が高い。そう考えると、決算の連結数字が減益でも買われた場面があったことにも説明がつく。
一方で、ここには落とし穴もある。住宅設備という落ち着いた看板を見て、値動きも穏やかな銘柄だと想定していると、この振れ幅には面食らうだろう。看板と中身の値動きの性格が、すでに一致していないからだ。
私が注目したいのは、次の決算でも「どの事業の数字に市場が反応するか」という点だ。連結の増減だけでなく、セグメントごとの利益の伸びに目を向けることをおすすめしたい。TOTOの株価を読む鍵は、便器の出荷よりも部材の受注の側にあるのかもしれない。
5. 住設の内側の温度差。日本の減益と中国の赤字が重荷に
では、利益の伸び悩むグローバル住設事業の内側では何が起きているのか。2026年3月期の地域別の数字を分解してみる。
最大の柱である日本住設事業は、売上高4,796億円とほぼ横ばいだったが、営業利益は202億円(前期比▲7.5%)と減益だった。営業利益率は4.2%にとどまる。会社が事業環境として挙げた住宅市場の停滞や物価上昇が、国内の収益性にも響いた形と読み取れる。
より厳しいのは中国大陸事業だ。売上高は538億円(前期比▲19.5%)と大きく減り、営業損益は▲69億円の赤字だった。減損損失も28億円を計上している。中国の住宅市場の低迷が長引いていることは広く知られており、その影響が数字に出たとみられる。
一方で、伸びている地域もある。アジア・オセアニアは売上高549億円(前期比+9.4%)、営業利益102億円(同+24.3%)で、営業利益率は18.6%と住設の中では高い。米州は売上高756億円(同+7.3%)と増収だったが、営業利益は47億円(同▲7.0%)と減益だった。
つまり住設事業の中にも、稼ぐ地域と足を引っ張る地域が混在している。日本の利益率の低さと中国の赤字が、アジア・オセアニアの健闘を打ち消しているのが2026年3月期の姿だ。
2027年3月期1Qを見ると、日本住設事業の営業利益は6億円(前年同期比▲46.1%)とさらに落ち込んだ。米州も▲0.65億円と小幅な赤字に転じている。中国大陸事業は▲3億円の赤字ながら、赤字幅は前年同期より縮小した。住設の立て直しは、まだ道半ばといえるだろう。
6. 資本の配分と稼ぐ力のねじれ
セグメント別の数字には、もう一つ見逃せない点がある。事業に投じられている資産と、そこから上がる利益の釣り合いだ。
2026年3月期末のセグメント資産は、グローバル住設事業が6,503億円、セラミック事業が516億円だった。住設には10倍を超える資産が張り付いているのに、営業利益はセラミックのほうが多い。資産に対する営業利益の比率を試しに計算すると、住設は4%台、セラミックは50%台と、ケタが違う。
設備投資の配分も対照的だ。2026年3月期の設備投資額は、グローバル住設事業が469億円、セラミック事業が44億円だった。投資の大半は、利益率の低い住設に向かっている。
もちろん、住設は生産や物流の拠点を世界に持つ事業であり、資産が重くなるのは構造上避けにくい。ただ、投下資本あたりの稼ぐ力という物差しで見ると、住設の資本効率を引き上げる余地は小さくない。コーポレートファイナンスの観点では、ここが経営の腕の見せどころになる。
連結のキャッシュフローは堅い。2026年3月期の営業キャッシュフローは712億円で、設備投資額431億円を大きく上回った。期末の現金は1,311億円ある。3Q累計の時点では、自己株式の取得に200億円を充てたことも開示されている。稼いだ現金を住設の立て直しとセラミックの拡大にどう振り分けるかが、今後の焦点の一つだろう。
7. 上期決算で問われる二つの論点
過去5期の営業利益を振り返ると、2022年3月期521億円、2023年3月期491億円、2024年3月期427億円、2025年3月期484億円、2026年3月期537億円と推移してきた。いったん落ち込んだ利益が、セラミックの伸びに支えられて戻ってきた5年間と整理できる。
2027年3月期の会社計画、営業利益600億円に向けて、上期決算で問われる論点は二つあると考える。一つは、セラミック事業の増益が続くかどうか。1Qの伸び率は前期通期ほど高くはなく、勢いが落ち着きつつあるのか見極めたい局面だ。
もう一つは、日本住設事業の利益が底を打つかどうかだ。1Qの落ち込みが一時的なものか、それとも収益性の低下が続いているのか。売上規模の大きい住設の利益が戻らなければ、セラミックだけで計画を埋めるのは荷が重い。
株価が高値から3割強下げた今、市場の期待はいったん冷えている。上期決算は、二つの事業のどちらが次の株価の方向を決めるのかを占う材料になりそうだ。
8. 筆者コメント
TOTOという会社の重心が、静かに移りつつあるのが直近の姿だ。
売上の9割を占める住設は、世界中に工場や販路という重い資産を抱え、稼ぐ力は伸び悩んでいる。対して、身軽な部材事業が利益の半分以上を生む。一つの社名の下に、性格のまるで違う二つの会社が同居しているようなものだ。
この同居には利点もある。住設は景気の波が緩やかで、部材事業は波が大きい。互いの山と谷がずれれば、会社全体の利益は安定しやすい。問題は、市場がその片方にだけ強く反応する局面が続いていることだ。
私は、今後の株価を左右するのは部材事業の伸びそのものより、住設の資本効率をどこまで引き上げられるかだと見ている。重い資産を抱える側の稼ぐ力が戻れば、利益の土台は厚くなる。
TOTOを見るときは、連結の数字を一つの塊として扱わず、二つの事業に分けて考える姿勢をおすすめしたい。そのほうが、値動きの意味もずっと読みやすくなるはずだ。
参考資料
10. 免責事項
本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
石津 大希