
日本年金機構より6月17日に「令和8年度税制改正による公的年金等に係る主な改正事項」が公表され、所得税の基礎控除引き上げに伴い、65歳以上で源泉徴収の対象とならない年金額の目安が214万円未満となることが分かりました。
制度の変更に関心が集まる中、2026年度は公的年金額が改定され、前年度より引き上げられました。
一方で、公表されている「標準的な夫婦世帯」の年金額は一定の条件に基づくモデルケースであり、実際の受給額は現役時代の働き方や収入、加入期間などによって大きく変わります。
筆者がこれまで働く世代へ保障と投資のバランスをご提案してきた経験からも、将来に向けた資産形成は、まずご自身の「リアルな年金受給額の目安」を知ることから始まるとお伝えしています。
そこで本記事では、2026年度の年金額改定の内容を確認するとともに、働き方別の年金額の目安や、60歳代から80歳代までの平均受給額を紹介します。モデルケースだけでなく実際の受給状況も参考にすることが大切です。
1. 【2026年度 年金額が改定】標準的な夫婦世帯は月23万7279円に
公的年金の支給額は、物価や賃金の変化を反映し、毎年度見直しが行われます。
ここでは、2026年4月から適用された年金額の改定内容を見ていきましょう。
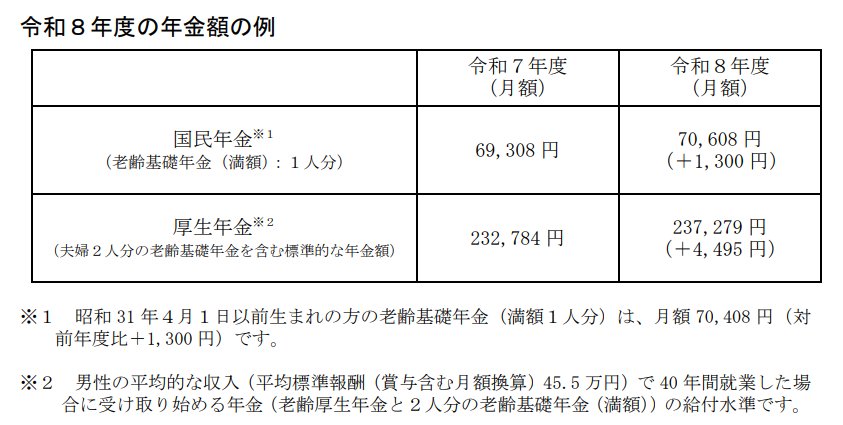
2026年度は、国民年金(基礎年金)が前年度比1.9%、厚生年金(報酬比例部分)が2.0%引き上げられました。
1.1 2026年度の年金額の例
- 国民年金(老齢基礎年金(満額):1人分):7万608円(+1300円)
- 厚生年金:23万7279円(夫婦2人分)(+4495円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額7万408円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
1.2 増額分が反映される支給日
公的年金は、偶数月の15日(土日祝日の場合は直前の平日)に、前月までの2カ月分がまとめて支給されます。
そのため、今回の改定は2026年6月に支給された4月分・5月分の年金から反映されています。
2. 年金額は何で決まる?受給額を左右する3つのポイント
2026年度の「標準的な夫婦世帯」の年金額は月23万7279円と公表されていますが、この金額は一定の条件を満たしたモデルケースであり、実際の受給額は人によって大きく異なります。
年金額に影響する主なポイントは、「厚生年金への加入期間」「現役時代の収入」「加入していた年金制度」の3つです。
厚生年金は、会社員や公務員などが国民年金に上乗せして加入する制度であり、加入期間が長いほど、また現役時代の収入が高いほど受給額は増える傾向があります。
一方、自営業やフリーランスなど国民年金への加入が中心だった人は、厚生年金の上乗せ部分が少ない、あるいはないため、受給額は比較的低くなることがあります。
このように、同じ年齢であっても、働き方や加入状況が異なれば、将来受け取る年金額にも大きな差が生まれます。
そのため、公表されているモデル年金だけを参考にするのではなく、自分の働き方に近いケースを確認することが大切です。
次章では、厚生労働省が公表した「多様なライフコースに応じた年金額」をもとに、働き方別の5つのモデルケースを見ながら、どの程度の差が生じるのかを確認していきましょう。
3. 【年金額の目安】働き方別に見る5つのモデルケース
厚生労働省は、5つのライフコース別に年金額の概算を公表しています。
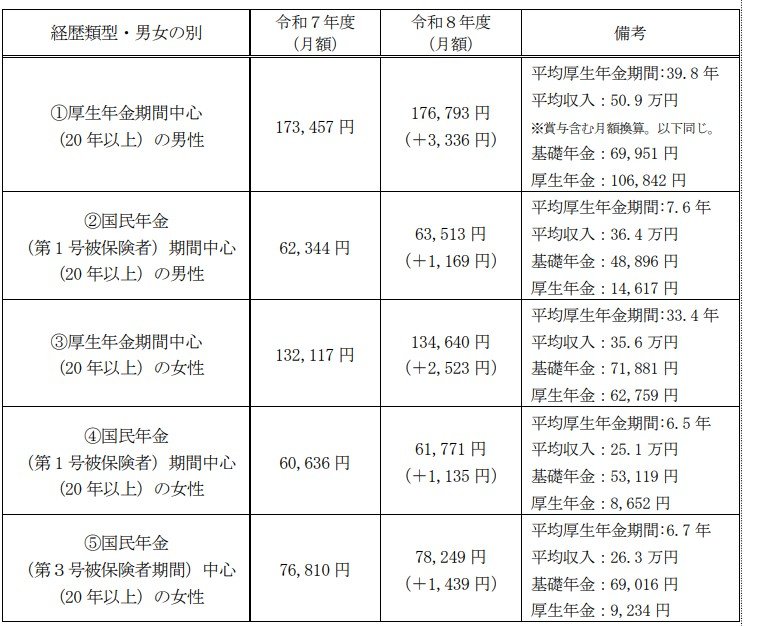
出所:厚生労働省「令和8年度の年金額改定についてお知らせします」
3.1 ケース① 男性・厚生年金加入が中心の年金額例
《年金月額》17万6793円
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円※賞与含む月額換算。以下同じ。
- 基礎年金:6万9951円
- 厚生年金:10万6842円
3.2 ケース② 男性・国民年金(第1号被保険者)加入が中心の年金額例
《年金月額》6万3513円
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8896円
- 厚生年金:1万4617円
3.3 ケース③ 女性・厚生年金加入が中心の年金額例
《年金月額》13万4640円
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万1881円
- 厚生年金:6万2759円
3.4 ケース④ 女性・国民年金(第1号被保険者)加入が中心の年金額例
《年金月額》6万1771円
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万3119円
- 厚生年金:8652円
3.5 ケース⑤ 女性・国民年金(第3号被保険者)加入が中心の年金額例
《年金月額》7万8249円
- 平均厚生年金期間:6.7年
- 平均収入:26万3000円
- 基礎年金:6万9016円
- 厚生年金:9234円
これらのモデルケースからも分かるように、将来受け取る年金額は、厚生年金への加入期間や現役時代の収入によって大きく変わります。
また、国民年金を中心に加入していた場合と、厚生年金への加入期間が長い場合では、受給額に大きな差が生じることが確認できます。
4. 【60歳代】厚生年金・国民年金の平均受給額を年代別に確認
ここからは、今のシニア世代が実際にどのくらいの年金を受け取れているかを見ていきましょう。
なお、ここで紹介する厚生年金の月額には、国民年金(老齢基礎年金)の月額部分が含まれます。
4.1 【厚生年金一覧】60歳代(60~69歳)の平均月額

- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
4.2 【国民年金一覧】60歳代(60~69歳)の平均月額
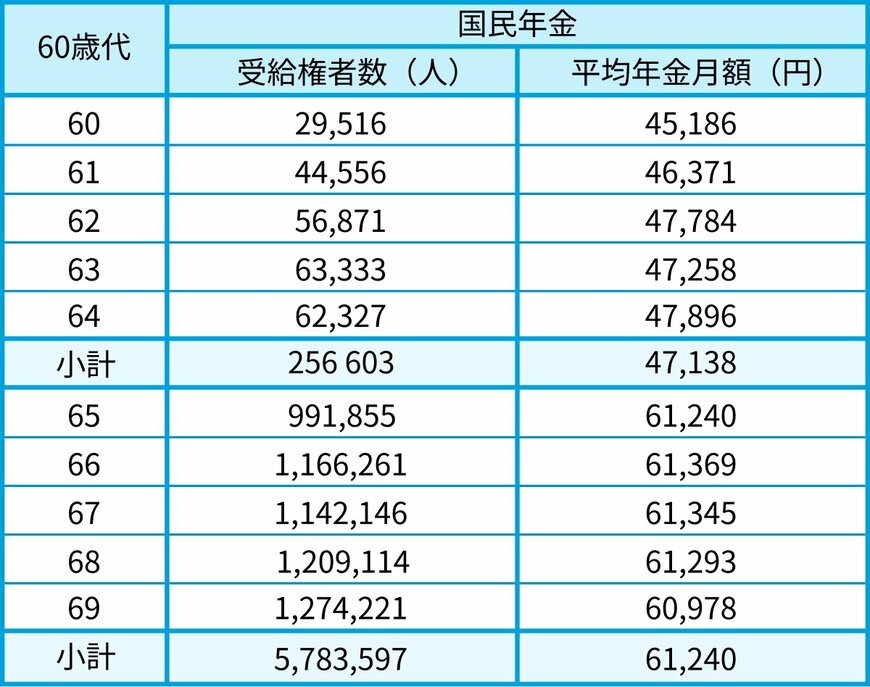
- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
老齢年金は、原則として65歳から受給が始まります。
65歳未満で受給している人は、繰上げ受給(※1)を利用している人や、特別支給の老齢厚生年金(※2)の報酬比例部分のみを受け取っている人が対象となるため、厚生年金・国民年金ともに65歳以降と比べて受給額は低くなります。
65~69歳の平均年金月額を見ると、厚生年金は14万~15万円台、国民年金は6万円台となっています。
※1 繰上げ受給:老齢年金を60歳~64歳までで前倒しして受け取ること。繰上げた月数に応じて年金が減額(0.4%/月)され、一度決まった減額率は生涯変わりません。
※2 特別支給の老齢厚生年金:昭和60年の法改正により厚生年金の受給開始年齢が60歳から65歳に引き上げられた際、受給開始年齢を段階的に引き上げるために設けられた制度。年齢など一定条件を満たす場合に受け取ることができます。
5. 【70歳代】厚生年金・国民年金の平均受給額を年代別に確認
続いて、70歳代における各年齢の平均年金月額を確認していきましょう。
5.1 【厚生年金一覧】70歳代(70~79歳)の平均月額
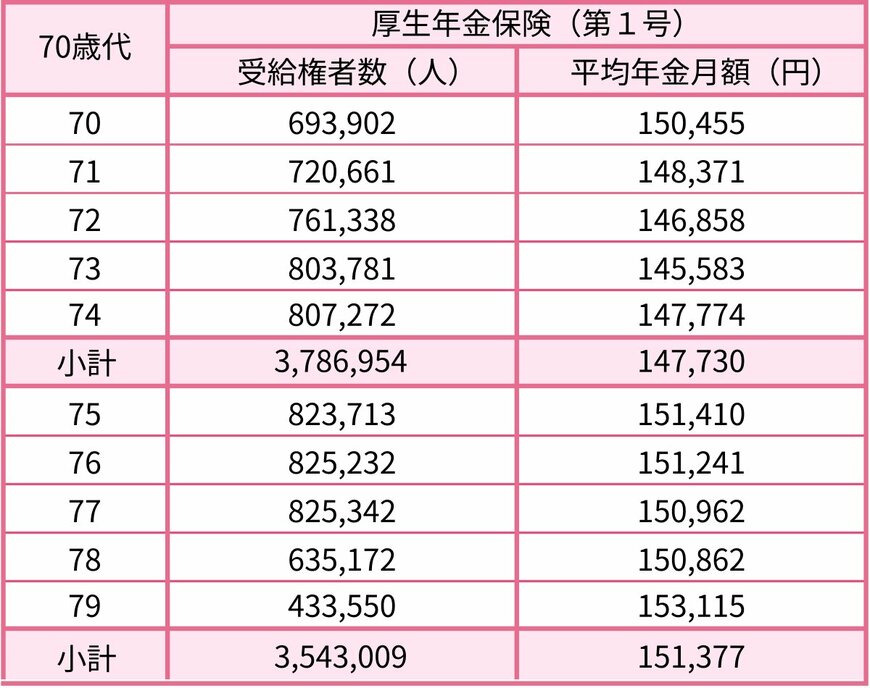
- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
5.2 【国民年金一覧】70歳代(70~79歳)の平均月額
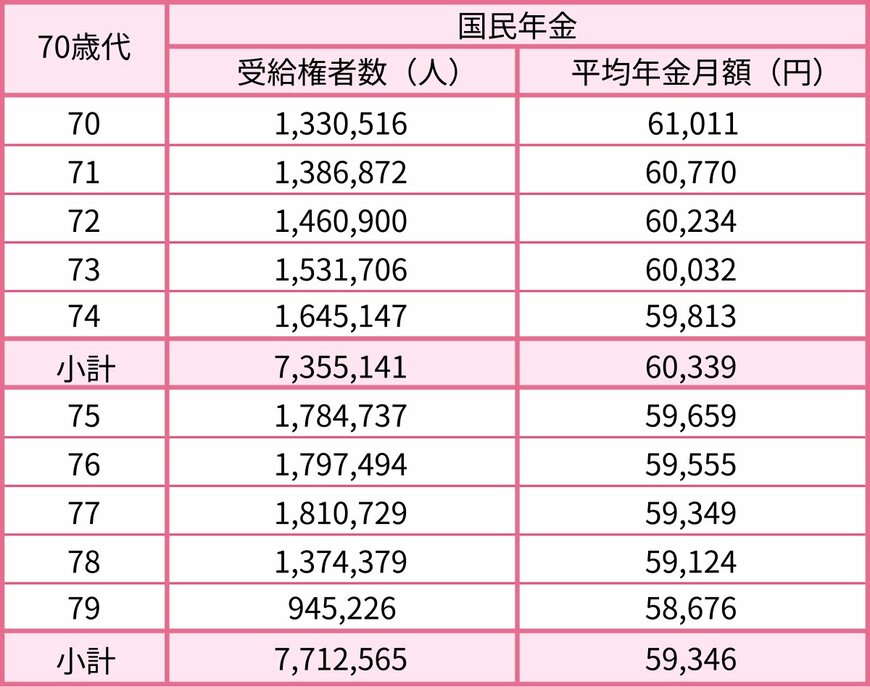
- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
70歳代の平均年金月額を見ると、厚生年金は14万~15万円台、国民年金は5万8000円台~6万円台となっています。
6. 【80歳代】厚生年金・国民年金の平均受給額を年代別に確認
続いて、80歳代では各年齢の平均年金月額がどのようになっているのかを見ていきましょう。
6.1 【厚生年金一覧】80歳代(80~89歳)の平均月額

- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
6.2 【国民年金一覧】80歳代(80~89歳)の平均月額
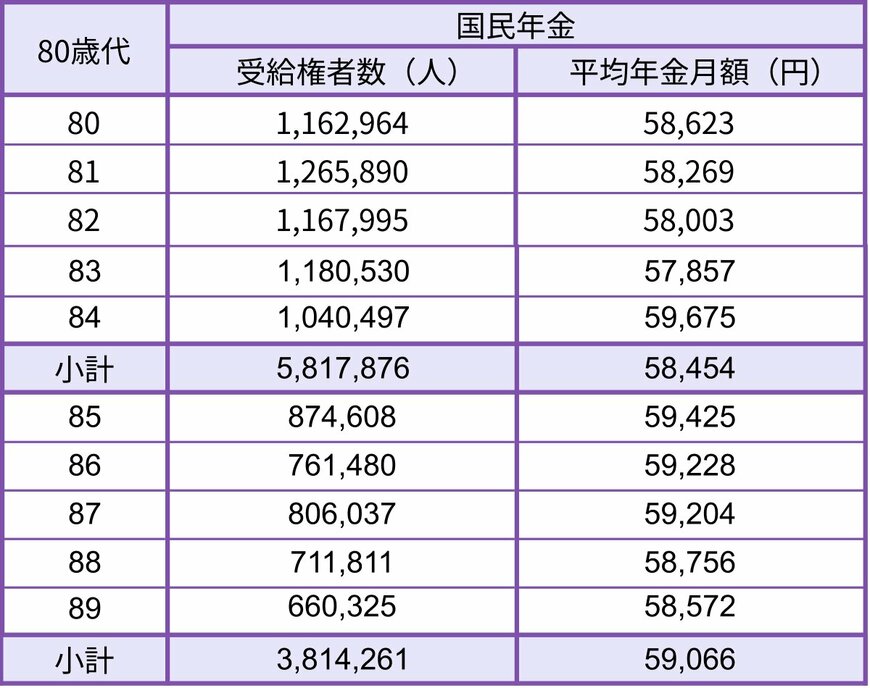
- 80歳:5万8623円
- 81歳:5万8269円
- 82歳:5万8003円
- 83歳:5万7857円
- 84歳:5万9675円
- 85歳:5万9425円
- 86歳:5万9228円
- 87歳:5万9204円
- 88歳:5万8756円
- 89歳:5万8572円
80歳代では、平均年金月額は厚生年金が15万~16万円台、国民年金が5万8000円台~5万9000円台となっています。
年代ごとの平均額を比較すると、大きな違いは見られません。
ただし、これらは各年齢の平均値であるため、実際の受給額には個人差があります。
老後に受け取る年金額は、現役時代の働き方や年金への加入状況によって大きく異なります。
7. 年金額はモデルケースだけでなく実際の平均受給額も参考に
本記事では、2026年度の年金額改定の内容を確認するとともに、働き方別の年金額の目安や、60歳代から80歳代までの厚生年金・国民年金の平均受給額を紹介しました。
老後に受け取る年金受給額は、現役時代の働き方や収入、加入期間によって大きく異なり、平均受給額を見ても厚生年金は15万円前後、国民年金は6万円前後で推移しています。
老後の生活設計を考える際は、モデル年金や平均受給額を参考にしながら、自身の受給見込み額を確認し、不足が見込まれる場合は資産形成や家計の見直しを早めに進めることが重要です。


参考資料
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」II 各種世帯の所得等の状況
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「厚生年金保険の保険料」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 政府広報オンライン「年金の手続。国民年金の第3号被保険者のかたへ。」
- 日本年金機構「国民年金の第3号被保険者制度のご説明」
- 厚生労働省「年金制度改正法が成立しました」
- 政府広報オンライン「パート・アルバイトの皆さんへ 社会保険の加入対象により手厚い保障が受けられます。」
- 日本年金機構「令和8年度税制改正による公的年金等に係る主な改正事項」
横野 会由子