

現役世代やプレシニア層において、ご自身の老後資金を長期的にシミュレーションする際に最も標準的な指標となるのが、「会社員として平均的な給与を得ながら、定年までフルタイムで働き続けた場合にいくら受給できるのか」という具体的なモデル試算です。
日本の標準的な給料水準に近い「平均年収400万円」で、大学卒業から定年退職までの目安となる「38年間」勤務したケースは、多くの方にとってご自身の将来像を投影しやすい現実的な基準と言えます。
注意したいのが、公的年金の「額面(支給総額)」を、そのまま口座へ振り込まれ、生活費として1円も残さず自由に使えるお金だと誤認してしまっているケースです。
現役時代の給与と同様に、公的年金も支給額面がそのまま手元に残るわけではありません。受給水準に応じて所得税や住民税、さらには介護保険料や国民健康保険料などの「非消費支出」が天引きされる仕組みが適用されています。
この額面と手取りの差を計算から漏らしてしまうと、どれほど精緻に老後の支出予算を組み立てても、実際のキャッシュフローには構造的な欠損が生じることになります。
ここでは、平均年収400万円・勤続38年というモデルケースにおける厚生年金と国民年金の支給目安をはじめ、現在のシニア層の受給分布実態、そして年金から天引きされる税金や保険料の仕組みについて、官公庁の一次資料に基づき解説していきます。
1. この記事の3つのポイント
-
 将来の年金受給額は「国民年金」と加入期間や平均報酬額によって算出される「厚生年金」の2階建て構造となっており、働き方によって支給水準が異なっている。
-
年金支給額からも介護保険料や医療保険料、税金といった負担が差し引かれるため、額面がそのまま口座に振り込まれるわけではない点に留意が必要である。
-
老後生活の安心を維持するためには、ねんきん定期便の見込み額に対して一定の掛率を適用して「手取り月額」を把握し、早期に家庭の基本支出を見直すことが重要である。
 将来の年金受給額は「国民年金」と加入期間や平均報酬額によって算出される「厚生年金」の2階建て構造となっており、働き方によって支給水準が異なっている。
本記事は、編集部が厚生労働省や日本年金機構などが公表する公式資料を確認の上、執筆・検証しています。
2. 将来受け取る年金は「国民年金」と「厚生年金」のどちら?
生涯の平均年収が400万円でも、38年間にわたり厚生年金へ加入していたかどうかで、老後の年金額には大きな違いが生じます。
まずは、日本の公的年金制度の基本的な仕組みを確認しておきましょう。
日本の公的年金は、2階建て構造となっており、1階部分が国民年金(基礎年金)、2階部分が厚生年金です。
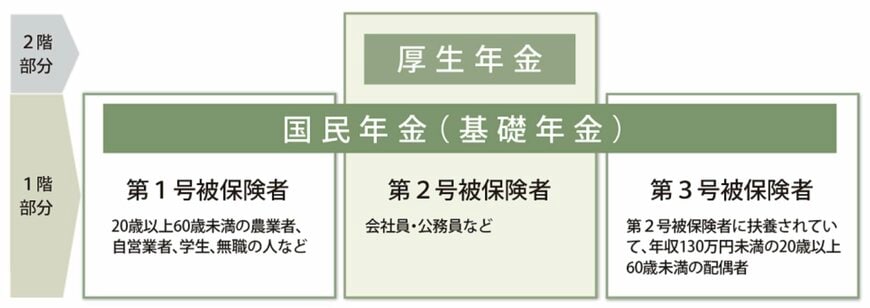
加入区分は次のように分かれています。
- 第1号被保険者:自営業、学生、無職など
- 第2号被保険者:会社員、公務員
- 第3号被保険者:第2号被保険者に扶養されている配偶者
国民年金は、日本国内に住む20歳以上60歳未満のすべての人が加入する制度です。
保険料は原則一律のため、受給額にも大きな差が生じにくい特徴があります。
一方、厚生年金は会社員や公務員などが加入する制度で、国民年金に上乗せして支給されます。
保険料は給与や賞与に応じて決まるため、将来の受給額にも個人差が生じます。
ここからは、「平均年収400万円」「38年間勤務」という条件で、国民年金と厚生年金を合わせてどのくらい受け取れるのかを試算していきます。
3. 平均年収400万円・38年勤務の場合の年金額を試算
今回は、民間企業で38年間勤務し、生涯の平均年収が400万円だったケースを想定します。
試算条件は以下のとおりです。
- 2003年4月以降、厚生年金に38年間加入している
- 国民年金は20歳から60歳までの40年間のうち、学生期間の2年間は学生納付特例(追納なし)とし、実質納付期間は38年とする
- 配偶者および扶養家族はいない
3.1 厚生年金はいくら受け取れる?
厚生年金は、次の計算式で算出されます。
年金額=報酬比例部分+経過的加算+加給年金額
経過的加算は一定の条件で支給される調整額であり、加給年金額は配偶者や子どもがいる場合などに支給される制度です。
今回は基本となる報酬比例部分のみを対象とし、経過的加算と加給年金額は含めていません。
報酬比例部分は次のように計算されます。
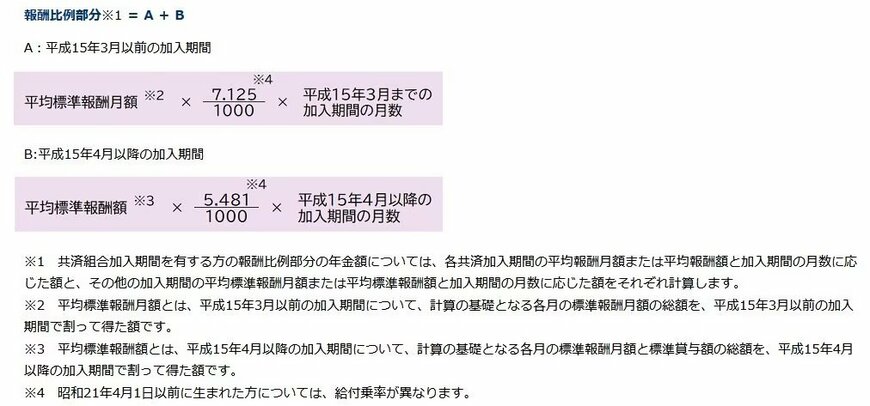
報酬比例部分=A+B
- A(2003年3月までの加入期間):平均標準報酬月額×7.125/1000×2003年3月までの加入期間の月数
- B(2003年4月以降の加入期間):平均標準報酬額×5.481/1000×2003年4月以降の加入期間の月数
「平均標準報酬月額」は2003年3月までの加入期間を対象に、各月の標準報酬月額の平均から算出されます。
一方、「平均標準報酬額」は2003年4月以降の加入期間を対象とし、標準報酬月額と標準賞与額を合計したうえで、加入月数で割って求められます。
たとえば、2003年4月以降に38年間厚生年金へ加入し、生涯の平均年収が400万円だった場合、賞与を含めた年収を12で割ると約33万3000円となり、これを平均標準報酬額の目安として考えることができます。
この条件で簡易的に試算すると、厚生年金の受給額は年額約83万円となります。
3.2 国民年金はいくら受け取れる?
厚生年金に加入している会社員や公務員は、第2号被保険者に該当します。
そのため、老後は厚生年金に加え、基礎年金である国民年金もあわせて受け取ることができます。
ここでは、まず1階部分にあたる国民年金の受給額がどのように決まるのかを見ていきましょう。
国民年金の受給額は、次の計算式をもとに算出されます。
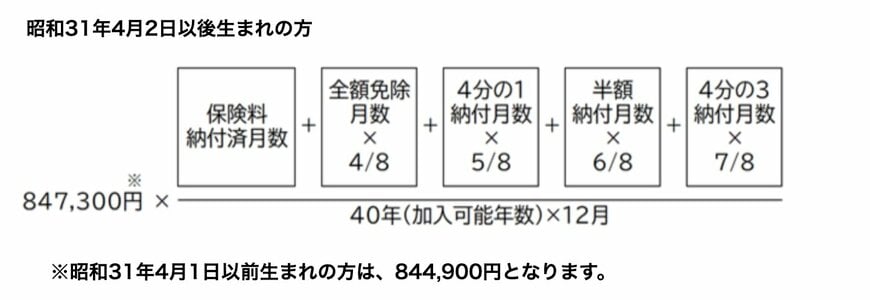
国民年金は、満額84万7300円に対し、保険料を納めた月数の割合を掛けて受給額が決まります(※昭和31年4月2日以後生まれの方が対象)。
たとえば、22歳から60歳までの38年間(456カ月)保険料を納付した場合、国民年金の受給額は年額約80万円となります。
今回の条件では、厚生年金が約83万円、国民年金が約80万円となるため、合計の受給額は年額約163万円です。
これを月額に換算すると、約13万6000円となります。
4. 現在の年金受給者の受給額はどのくらい?
ここまでは、「平均年収400万円・38年間勤務」という条件で年金額の目安を試算しました。
では、現在実際に年金を受け取っているシニア世代は、どの程度の金額を受給しているのでしょうか。
厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」によると、国民年金を含む厚生年金の受給額分布は次のとおりです。
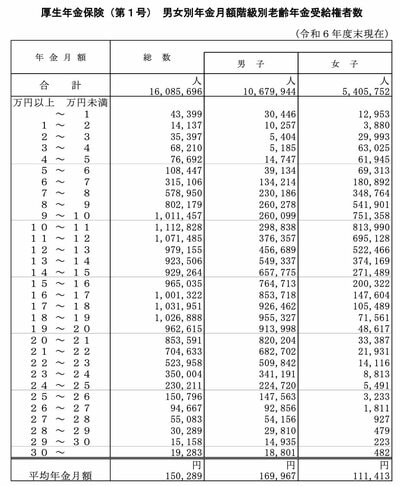
- 10万円未満の割合:19.0%
- 10万円以上の割合:81.0%
- 15万円以上の割合:49.8%
- 20万円以上の割合:18.8%
- 20万円未満の割合:81.2%
- 30万円以上の割合:0.12%
国民年金と厚生年金を受給している人のうち、約半数(49.8%)は月額15万円以上を受け取っています。
また、今回試算した「月額約13万6000円」を下回る受給者も、受給額の分布からみると約38.7%を占めています。
なお、ここで紹介している金額はいずれも額面ベースです。
実際に受け取る金額は、税金や社会保険料などが差し引かれた手取り額となります。
5. 「額面思考」が招く定年後の家計収支ギャップ
本記事の第2章で試算した「平均年収400万円・勤続38年で月額約13万7,000円(額面)」という数値を、ライフプランニングの視点から分析したとき、読者の皆様に特にお伝えすべき実務上の注意点があります。
それは、「試算された額面の数字をそのまま基準にして、住居費やインフラ費、食費などの生活水準を設定してしまうことによる構造的な資金ショート」のリスクです。
日本の社会保障制度においては、65歳を超えて年金受給が始まってからも、介護保険料や健康保険料が支給額から直接差し引かれます。居住する自治体や扶養状況によって異なりますが、年額165万円(月額約13.7万円)の受給ケースにおいては、一般的に額面の約10〜15%前後が非消費支出として控除されます。
これを試算モデルの数字に当てはめると、実際に銀行口座へ振り込まれ、生活費として決済に使える実質手取り月額は「約11万6,000円〜12万3,000円前後」に収束します。
もし「月に13万7000円使える」という額面前提で毎月の支出予算を組み立てていた場合、現実には毎月1万5000円〜2万円近い赤字が構造的に発生し、年間で20万円以上の予定外の貯蓄取り崩しを余儀なくされます。
公的年金の資金計画において最も大切なポイントは、現役時代の働き方が導き出す「制度上の額面」と、家計の決済に実際に投入できる「振込手取り額」を厳格に切り離して計算することです。
額面で将来の暮らしを想定するのをやめ、最初から天引き後の手取り額をベースに家計の損益分岐点を設定することこそが、長期的な資産寿命を守る上で重要な視点となります。
6. ねんきん定期便の受給見込み額に「0.85」を掛け、老後の手取り月額を試算する
将来の年金生活における収支のギャップを防ぎ、正確なキャッシュフロー計画を立てるためには、公的機関から提示される額面の予測値を、実質的な手取り額へと変換する作業が極めて効果的です。
この記事を読み終えたら、いま手元にあるご自身の最新の『ねんきん定期便』(または「ねんきんネット」のシミュレーション結果)を開いてください。
そして、そこに記載されている65歳受給開始時の「年金受給見込み額(年額・額面)」の数字に対し、税金や社会保険料の天引きによる目減り分を考慮した係数である『0.85(または0.90)』を掛け算し、その数値を12で割って『実質手取り月額』を算出してください。
例えば、定期便に記載された見込み額が「年額165万円」であれば、「165万円 × 0.85 ÷ 12ヶ月 = 月額約11万6800円」が、老後にあなたが実際の支払いで使うことができる等身大のキャッシュフローとなります。
この手取り数値を現在の生活費や必須固定コストと直接照らし合わせ、毎月発生しうる収支の差額を論理的に確定させること。客観的な天引き率を組み込んだ現状把握こそが、世間の平均値や過度な不安に振り回されることなく、堅牢な老後資産を守り抜くための第一歩となります。
7. 編集者のコメント
公的年金からは現役時代と同様に税金や社会保険料が直接天引きされるため、実際の手取り額はそこから約10〜15%減少した水準にとどまります。
表面的な額面の数値に安心するのではなく、まずは記事の実務ステップにある通り実質手取り月額を算出すること。
その上で、現役時代から固定費の見直しに着手し、長期的な収支バランスを整えることこそが確実な資産防衛策と言えます。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「は行 報酬比例部分」
- 日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
齊藤 慧


