パソコンやサーバーに不可欠な半導体パッケージ基板で世界トップクラスのシェアを誇るイビデンは、AIブームの波に乗り、同社の株価は2016年以降で約6〜7倍にも急騰しました。株式市場の熱い視線を集めています。
直近の決算でも大幅な増収増益を発表し、さらなる成長に向けて総額5,000億円という巨額の設備投資を打ち出しています。
しかし、絶好調の業績と強気な経営判断にもかかわらず、足元の株価は激しい調整局面を迎えています。
一体なぜ、これほどの好材料が揃いながらも市場は警戒感を強めているのでしょうか。
この理由について、元機関投資家の泉田良輔氏が株価の動きと会社からのメッセージを読み解き、プロならではの視点で解説します。
この記事のポイント
- AI需要の拡大により、イビデンの株価は3,000円台から23,000円台まで急騰したのち、足元で大きく調整している
- 大幅な増収増益と総額5,000億円の巨額設備投資が発表されたが、来期純利益は減益予想となっている
- 過去に巨額投資後の需要急減で株価が10分の1近くまで暴落した歴史があり、市場は「過去のトラウマ」を警戒している
- 投資判断においては、四半期ごとにAI市場の伸びと実際の需要が一致しているかを確認することが重要である
1. AIブームで株価は6〜7倍に急騰、そして足元の調整へ
イビデンという企業を語る上で欠かせないのが、「ICパッケージ基板」と呼ばれる半導体関連事業です。
ICパッケージ基板とは、半導体チップそのものではなく、チップを保護し、マザーボードなどの外部基板と接続するための周辺基板のことです。
イビデンはこの分野で世界的な競争力を持っており、近年のAI(人工知能)市場の急速な拡大に伴って、同社の製品に対する需要も爆発的に増加しました。
この「AIブーム」という強力な追い風を受け、イビデンの株価は劇的な上昇を見せました。
イビデンの株価チャート1/4

出所:TradingView(イビデン 4062 月足チャート)
泉田氏は、2016年以降の株価チャートを見ながら、この驚異的な上昇幅について次のように語ります。
「この3,000円ぐらいの付近から、もう23,000円とかいっちゃうからね。7倍、6倍ぐらいか。夢あるよね。これ株式投資の醍醐味ですよね」
3,000円台で投資していた株主にとってはまさに「ウハウハ」な展開でしたが、株価は一本調子で上がり続けるわけではありません。足元では高値から大きく下落し、半値近くまで調整する激しい値動きを見せています。
AIという巨大なテーマに乗って盛り上がった山が大きかった分、その後の調整の谷もまた深くなっているのが現在の状況です。しかし、株価が大きく調整している一方で、会社が発表している業績や今後の見通しは決して悲観的なものではありません。
2. 業績は絶好調。総額5,000億円の巨額設備投資を発表
イビデンが発表した直近の通期決算(2026年3月期)を見ると、業績自体はまさに「イケイケ」の状態です。
売上高は4,162億円(前期比+12.7%)、本業の儲けを示す営業利益は620億円(同+30.3%)、そして純利益は637億円(同+89.0%)と、大幅な増収増益を達成しています。
さらに来期(2027年3月期)の予想でも、売上高5,000億円(+20.1%)、営業利益900億円(+45.1%)と強気の見通しを立てています。ただし、来期の純利益については580億円(-9.0%)と減益予想となっている点には注意が必要です。
こうした好調な業績を背景に、イビデンはさらなる成長に向けてアクセルを踏み込みました。それが、総額5,000億円に上る巨額の設備投資計画です。
岐阜県の河間事業場に2,200億円、大野事業場に2,800億円を投じ、AI向けの高性能ICパッケージ基板の工場を建設し、2027年度から順次稼働させるという内容です。
ここで一つの疑問が浮かびます。年間売上高が約4,162億円の会社が、売上高を上回る5,000億円もの設備投資を一体どうやって賄うのでしょうか。
巨額設備投資と資金調達の仕組み2/4

出所:イビデン「2026年3月期 決算短信」「2025年3月期 有価証券報告書」を基にイズミダイズム作成
泉田氏がバランスシート(貸借対照表)を確認したところ、手元の現金及び預金は約2,956億円。これらは通常運転資金として必要なものであり、すべてを設備投資に回せるわけではありません。
借入金などを足し合わせても、5,000億円には到底届かない計算になります。
ここで泉田氏は、会社が公表している「前受金(まえうけきん)」という仕組みに注目しました。
イビデンの主要顧客は、有価証券報告書を見ると明らかです。Intel(インテル)に対する売上が767億円、NVIDIA(エヌビディア)が751億円、AMD(アドバンスト・マイクロ・デバイセズ)が407億円と、世界のAIチップ市場を牽引する巨大企業が名を連ねています。
イビデンは、こうした巨大顧客から製品を納める前に「前受金」として資金を受け取り、それを元手に工場を建設するという手法をとっているのです。泉田氏は、顧客側の思惑を次のように分析します。
「お客さんが工場を抑えに来たみたいな感じだよね。逆の見方をすると、AMDとかインテル、NVIDIAは、もうこのイビデンの工場を欲しているということ。バリューチェーンという考え方があって、原材料から最終製品まであるときに、このICパッケージのところがボトルネックになると思ったんだろうね。であれば、お金を一部前出しすることによって、うまく作ってくださいよ、という取り組みなんだと思う」
つまり、顧客側にとってもイビデンの技術と生産能力は喉から手が出るほど欲しいものであり、資金を前借りさせてでも自社専用のラインを確保したいという強い需要があることがわかります。
3. 機関投資家が警戒する「過去のトラウマ」とは
強力な顧客からの前受金を活用し、リスクを抑えながら成長市場に投資する。一見すると完璧な戦略に思えますが、なぜ市場は手放しで評価せず、株価は調整しているのでしょうか。
その背景には、機関投資家たちが記憶しているイビデンの「過去の歴史」があります。泉田氏は、イビデンという会社の特徴について次のように指摘します。
「イビデンという会社は、積極的に設備投資するぞっていう局面が何回かあったんですけど、それが結構目論見とずれてたりとか、あとはマクロ環境の変化でうまくいかなかったっていうのを見てきているんで。今回株価も上昇して、もちろん需要が強いっていうのは分かるんですけども、大きな設備投資も発表されてるじゃないですか。なので、ちょっとよぎるものがある」
具体的には、過去に2度の大きな失敗がありました。
1度目は2008年。パソコン向け半導体の需要増を見込み、当時としては巨額の600億円を投じてマレーシアに新工場を建設しました。しかし、その直後に起きたのがリーマンショックです。
「2009年3月期の決算では半導体需要が一気に蒸発して、稼働を予定していた工場の計画も狂ってですね、結果として最終赤字に転落しちゃうんですよ」
2度目は2017年。スマートフォンの普及などに伴う需要増加を見込み、再びマレーシア等に巨額投資を行いました。しかし、市場の成長鈍化と競争激化によって工場の稼働率が低迷し、結果的に600億円の「減損損失(資産の価値を引き下げる会計処理)」という特別損失を計上することになりました。
2009年と2017年。約8年周期で繰り返された巨額投資と巨額損失の歴史。そして今回の5,000億円という投資は、過去の600億円とは文字通り「桁が違う」規模です。
イビデンの株価チャート3/4
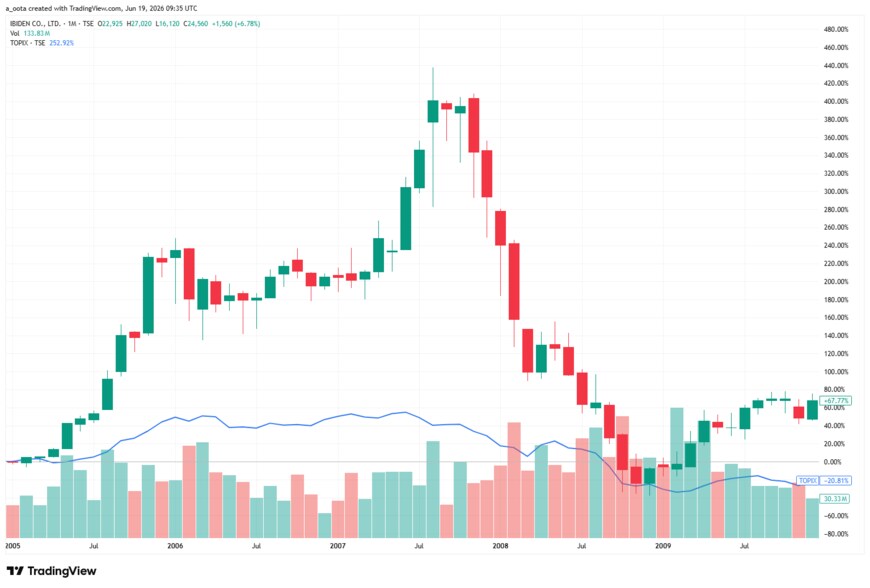
出所:TradingView(イビデン 4062 月足チャート)
過去の設備投資の際、株価はどのように動いたのでしょうか。泉田氏は2004年から2009年にかけてのチャートを振り返ります。
「設備投資してもうイケイケどんどんでいくぞっていうので、ここ株価ギューンと上がって、それ5,000円ぐらいまでいってますかね。その後、さっきのリーマンショックが来てっていう話で、これ600円台だったんじゃないかな」
5,000円から600円台への暴落。実に株価が8分の1、9分の1になるという凄まじい下落でした。
「これが僕のトラウマなんですよ。だからイビデンが設備投資する、株価がギューンって上がったってなると、これがフラッシュバックするんですね」
前受金をもらっているとはいえ、工場という固定資産を抱えるリスクはイビデン自身が負うことになります。
もしAIの技術的な転換点が訪れ、NVIDIAなどのチップが想定ほど売れなくなった場合、巨大な工場を維持する固定費が重くのしかかってくる危険性があるのです。
4. 「今回は違う」のか?投資家が注目すべきポイント
会社側は、AI需要の強さを背景に、2030年度には売上高1兆円以上、営業利益3,000億円以上という極めて強気な中期見通しを発表しています。現在からわずか数年で規模を倍増させるという計画です。
過去の歴史を知るプロの投資家ほど、「今回は違う」という言葉を安易には信じない傾向があります。
AIの成長性が本物であることは間違いありませんが、それが一直線に伸び続ける保証はどこにもありません。
電子セグメントの売上見通し(2026年度・AIサーバー向けが約半分弱)4/4

出所:イビデン「2026年3月期 決算説明会資料」(2026年5月12日)p.8
では、投資家は今後イビデンの株価とどう向き合えばよいのでしょうか。泉田氏は、市場の熱狂に流されず、冷静に事実を確認していくことの重要性を説きます。
「やっぱりEVの市場が伸びますよ、でも実際のセールスはこうでしたよみたいなズレが出てきちゃうと、今までの方向を修正しなきゃいけなくなっちゃうんで。今回の場合だと設備投資なんですけども、そうならないように各四半期ごとの決算をチェックしながら、市場の伸びと合ってるかどうかを見ることが大事かなと思いますね」
イビデンが手掛けるAI向けICパッケージ基板は、間違いなくこれからの時代に必要な技術です。前受金を活用した資金調達も、リスクを抑えるための合理的な判断と言えます。
しかし、過去の歴史が示す通り、需要の急減というマクロ環境の変化は常に起こり得ます。
「3度目の正直」となってイビデンがさらなる飛躍を遂げるのか、それとも「2度あることは3度ある」となってしまうのか。
投資家には、四半期ごとの決算発表を通じて、会社が描くバラ色のストーリーと実際の需要(セールス)にズレが生じていないかを、慎重に見極める姿勢が求められています。


参考資料
- イビデン株式会社「2026年3月期 決算短信」(2026年5月11日)
- イビデン株式会社「2026年3月期 決算説明会資料」
- イビデン株式会社「2025年3月期 有価証券報告書」
- YouTubeチャンネル「イズミダイズム」