

個人向け国債は、国が発行しているため信用力が高く、投資がはじめての方でも検討しやすい債券として広く知られています。
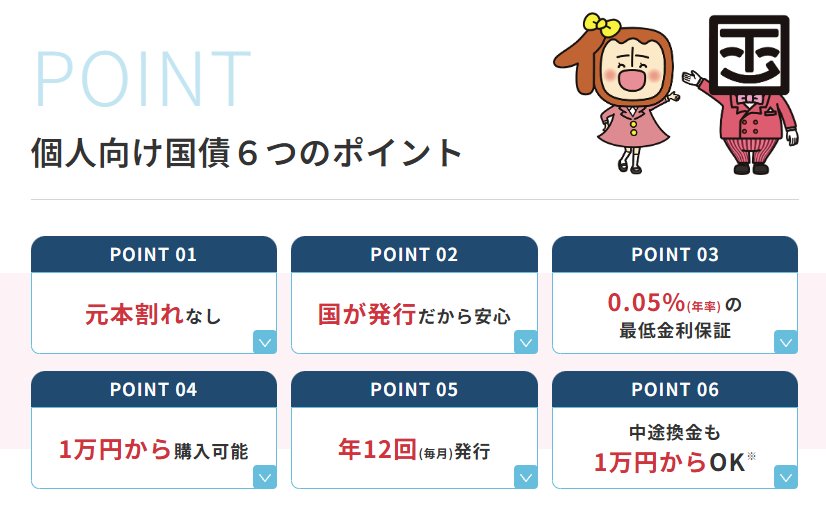
原則として1万円から1万円単位という少額から購入でき、身近な金融機関の窓口やインターネットで手軽に申し込むことが可能です。
また、最低金利が0.05%に保証されており、将来的に実勢金利が大きく低下した場合でも一定の利息を受け取ることができます。
個人向け国債は毎月発行されており、発行のタイミングによって適用される利率がその都度見直されています。
今月の最新金利はどうなっているでしょうか。各タイプの特徴とともに、この記事の中で詳しく確認していきましょう。
1. 2026年6月募集分「個人向け国債」の最新金利は何%?
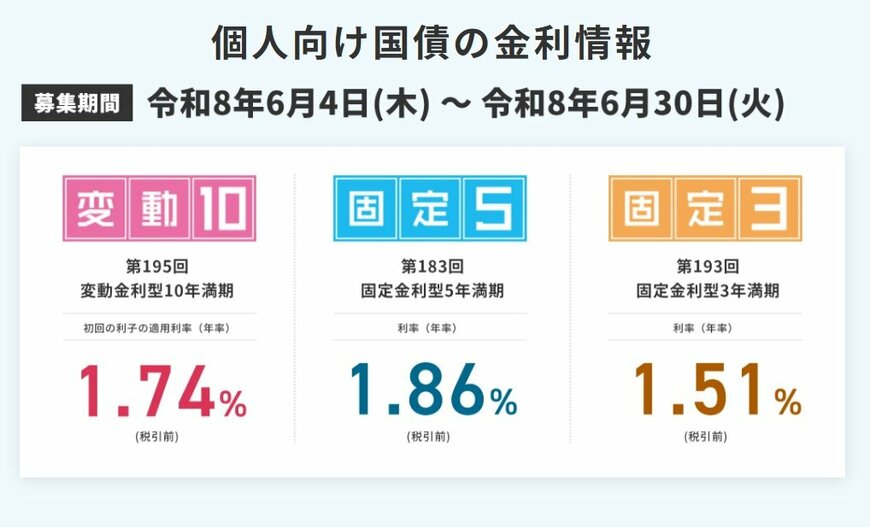
2026年6月募集分の個人向け国債の金利は、変動10年が1.74%、固定5年が1.86%、固定3年が1.51%に設定されています。
変動10年は、実勢金利に応じて半年ごとに適用利率が見直される仕組みとなっており、将来の金利上昇リスクにも対応できます。
一方、固定5年と固定3年は、発行時に決められた利率が満期まで変わらないため、購入時点で将来の受取利息の総額が確定します。
2. 個人向け国債を1,000万円購入した場合の受取利息シミュレーション
ここでは、3種類の個人向け国債をそれぞれ1,000万円購入し、満期まで保有した場合の受取利息をシミュレーションします。
固定5年を1,000万円購入して5年間保有した場合、受取利息の合計は税引前で930,000円、税引後の手取り金額で741,070円となります。
固定3年を1,000万円購入して3年間保有した場合、受取利息の合計は税引前で453,000円、税引後の手取り金額で360,973円となります。
変動10年について、便宜上10年間金利が1.74%から一切動かなかったと仮定すると、10年間の受取利息の合計は税引前で1,740,000円、税引後で1,386,519円です。
ただし、変動10年は半年ごとに金利が見直されるため、実際の受取利息は今後の実勢金利の変動によって大きく変わる点に注意が必要です。
3. 知っておくべき個人向け国債の中途解約の注意点
個人向け国債は、原則として発行から1年が経過すれば、1万円単位でいつでも中途換金を行うことが可能です。
ただし、満期を迎える前に中途換金を行う場合には、所定の計算式に基づいて一定の金額が差し引かれるルールが設けられています。
具体的には、中途換金時に「直近2回分の各利子相当額に0.79685を掛けた金額」が差し引かれる仕組みになっています。
短期間で中途換金をすると受取金額が目減りする可能性があるため、当面使う予定のない余裕資金で購入することが重要です。
4. まとめ
2026年6月募集分の個人向け国債の金利は、変動10年が1.74%、固定5年が1.86%、固定3年が1.51%となっています。
手堅い商品性や現在の金利水準から、資産の運用先として個人向け国債の購入を検討する人も少なくないでしょう。
個人向け国債で確実に利息を得るためには、原則として購入から満期償還までの期間を保有し続ける必要があります。
個人向け国債には「変動10年・固定5年・固定3年」の3種類があり、それぞれ期間や金利の仕組みが異なります。
表面的な金利の高さだけで選択するのではなく、中途解約せずに満期まで保有できる資金かどうかを十分に検討しましょう。


参考資料
中本 智恵


