
日本銀行が2026年(令和8年)6月25日に公表した「資金循環統計(速報)(2026年第1四半期)」によると、家計の金融資産残高は過去最高の2386兆円となりました。
多くの方がご自身の資産と向き合っていることがうかがえますが、一方で物価の上昇が続いているため「今の貯金ペースで本当の意味でお金が増えているといえるのだろうか」と不安を感じる場面もあるのではないでしょうか。
たとえば資産形成の選択肢として、毎月積み立てをするケースにおいて「銀行預金」として貯める場合と、「新NISA」を活用して資産運用に回す場合では、20年間という長期で継続した際に数百万円以上の差が生じることも珍しくありません。
本記事では、「銀行預金」と「新NISAによる積立投資」の具体的なシミュレーションをもとに20年後の資産推移を比較します。
ご自身の資産形成のヒントとしてぜひお役立てください。
その経験からも、インフレ時代においては「お金をどこに置くか」という選択が、将来の暮らしに大きく左右すると実感しています。
1. 「月7万円」を20年続けた場合の貯金額はいくら?
結論からお伝えすると、毎月7万円を銀行預金として積み立てた場合、20年間での元本は合計「1680万円」となります。
近年は日本銀行の利上げの影響もあり、メガバンクの普通預金金利は年0.3%前後まで上昇していますが、資産を大きく増やすには十分とはいえない水準です。
この条件で20年間預け続けた場合、得られる利息は約51万円(税引前)にとどまり、最終的な資産額はおよそ1731万円となります。
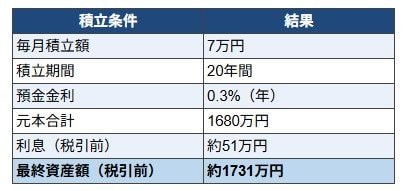
ただし、利息には20.315%の税金がかかるため、実際に手元に残る金額はこれより少なくなります。
加えて注意したいのがインフレの影響です。
年2%の物価上昇が続いた場合、20年後には同じ商品を購入するのに現在の約1.5倍の金額が必要になります。
そのため、預金額自体は増えていても、お金の実質的な価値は下がる可能性があります。
このように、預金は元本が減りにくいという安心感がある一方で、利息は限定的であり、インフレの影響によって実質的な資産価値が目減りする可能性もあります。
では、同じ「月7万円」を積み立てる場合、より効率的に資産形成を目指す方法はないのでしょうか。
そこで注目されているのが、税制優遇を受けながら投資ができる「新NISA」という制度です。
2. 【基本をおさらい】資産形成の選択肢「新NISA」とはどのような制度なのか
NISA(少額投資非課税制度)は、投資によって得られる利益に税金がかからないお得な仕組みです。
通常、株式や投資信託などで得た運用益や配当に対しては、原則として20.315%の税金が課されます。
しかし、NISA口座を利用すればこれらがすべて非課税となり、税負担をなくすことができます。
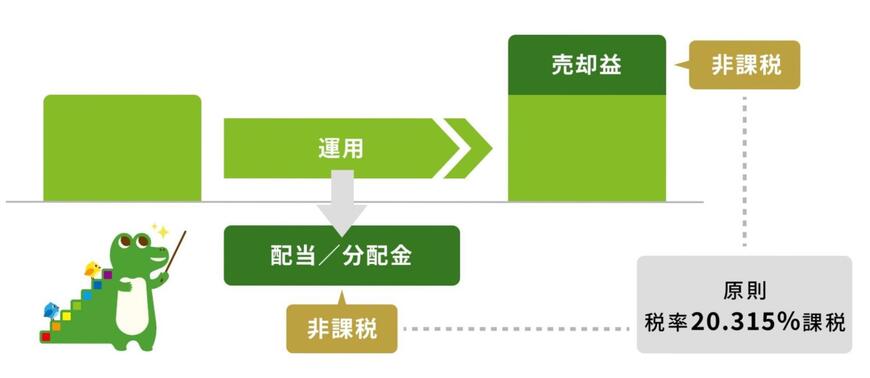
たとえば、毎月7万円を銀行預金として積み立てた場合、元本は1680万円となり、年利0.3%の複利で運用すると最終的な資産額は約1731万円となります。
通常の口座では、この増えた利益に対して約20%の税金がかかるため、実際に受け取れる金額はさらに目減りしてしまいます。
一方で、全く同じ条件で得られた利益であっても、NISA口座を活用していれば非課税となるため、税金による資産の減少を防ぐことが可能です。
なお、この非課税制度は以前から存在していましたが、2024年1月の制度改正によって大幅に内容が拡充され、「新NISA」として新たにスタートしました。
2.1 開始から約2年が経過!「新NISA」の注目ポイント
新NISAでは、従来の旧制度と比較して年間の投資上限額や非課税の仕組みが見直され、より使いやすい内容へと変更されています。
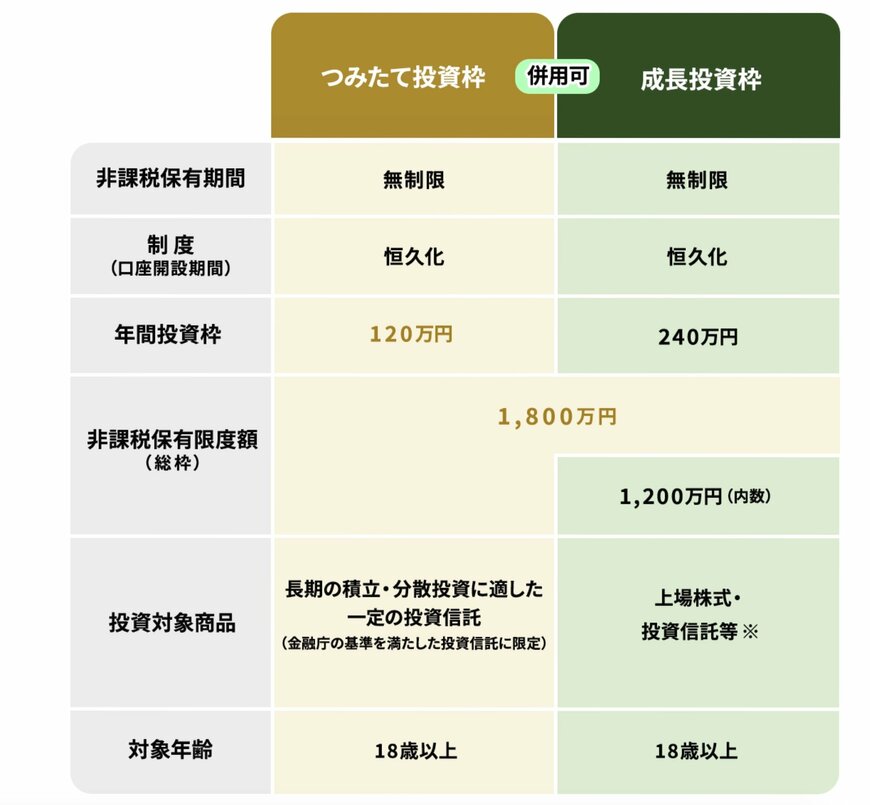
旧NISAでは、年間の非課税投資額がつみたてNISAで最大40万円に制限されていましたが、新NISAでは投資できる枠が大幅に拡大され、より多くの資金を非課税で運用できるようになりました。
また、旧制度では非課税で保有できる期間に制限がありましたが、新NISAではこの期間が無期限化され、長期的な資産形成に取り組みやすくなっています。
では、この新NISAを活用して毎月7万円を積み立てた場合、20年後の資産にはどの程度の差が生まれるのでしょうか。
3. 【利回り別】新NISAで積立投資した場合、20年後の資産額はいくらになる?
本章では「毎月7万円」を20年間積み立てた場合について、利回りごとのシミュレーションをもとに資産の変化を確認していきます。
3.1 利回り3%で運用した場合の資産額
毎月7万円を積み立て、期間を20年間、想定利回りを年3%とした場合の将来の資産額は、以下のとおりです。

- 投資元本:1680万円
- 運用収益:608万円
- 資産合計(元本+収益):2288万円
3.2 利回り5%で運用した場合の資産額
金融庁のつみたてシミュレーターによると、毎月7万円を積み立て、期間を20年間・想定利回りを年5%とした場合の将来の資産額は、以下のとおりです。

- 投資元本:1680万円
- 運用収益:1161万円
- 資産合計(元本+収益):2841万円
3.3 利回り10%で運用した場合の資産額
あくまでも試算結果ではありますが、毎月7万円を積み立て、期間を20年間・想定利回りを年10%とした場合の将来の資産額は、以下のとおりです。

- 投資元本:1680万円
- 運用収益:3348万円
- 資産合計(元本+収益):5028万円
年利3%を想定したシミュレーションでは、20年間の積立による運用益はおよそ608万円となり、預金のみの場合と比べると、資産を増やす効果が期待できるといえるでしょう。
さらに、年利5〜10%で運用できた場合には、約1161万円〜3348万円の運用益が見込まれ、最終的な資産額は元本を大きく上回る形になります。
4. 資産差はいくら?「貯金 vs 投資」の決定的な違い
ここまで見てきたとおり、毎月7万円を20年間積み立てた場合、銀行預金では最終的な資産額は約1731万円にとどまります。
一方で、新NISAを活用した積立投資では、利回りによって大きな差が生まれます。
たとえば、年利3%で運用した場合は約2288万円となり、預金と比べて557万円の差が生じます。
さらに、年利5%では約2841万円、年利10%では約5028万円となり、預金との差はそれぞれ1110万円、3297万円に広がります。
この差を生み出している要因が「複利」です。
複利とは、運用によって得た利益が元本に組み込まれ、その利益にもさらに利益がついていく仕組みを指します。
積立投資の初期段階では、貯金との違いはそれほど大きくありません。
しかし、運用期間が長くなるにつれて利益が積み重なり、後半になるほど資産の増え方が加速していきます。
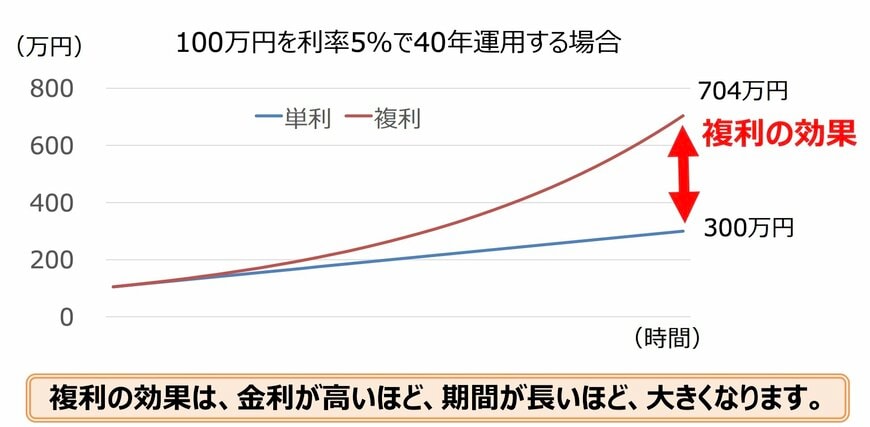
このように、資産形成では「いつ始めるか」と「どれだけ長く続けるか」が重要なポイントとなります。
なかでも「運用期間の長さ」は、投資において結果に大きく影響する重要な要素です。
将来の運用成果を正確に予測することはできませんが、長期的に見れば年3%を超えるリターンが期待できる可能性もあります。
ただし、資産運用には価格変動リスクや元本割れするリスクなどが伴います。
リスクとリターンは比例する傾向にありますので、大きな利益が期待できる投資先はそのぶんリスクが伴うことを理解しておくようにしましょう。
資産運用を検討したり運用先を決めたりする際は、金融商品ごとに異なる特徴を確認するだけでなく、ご自身が保有している資産全体のバランスも考慮することが大切です。
では、今のシニア世帯において「年金のみで生活している」割合は何%なのでしょうか。
5. 今のシニア世帯「年金のみで生活している」割合はどれくらい?
厚生労働省「2025(令和7)年 国民生活基礎調査の概況」をもとに、高齢者世帯(※)における収入の実態をみていきましょう。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
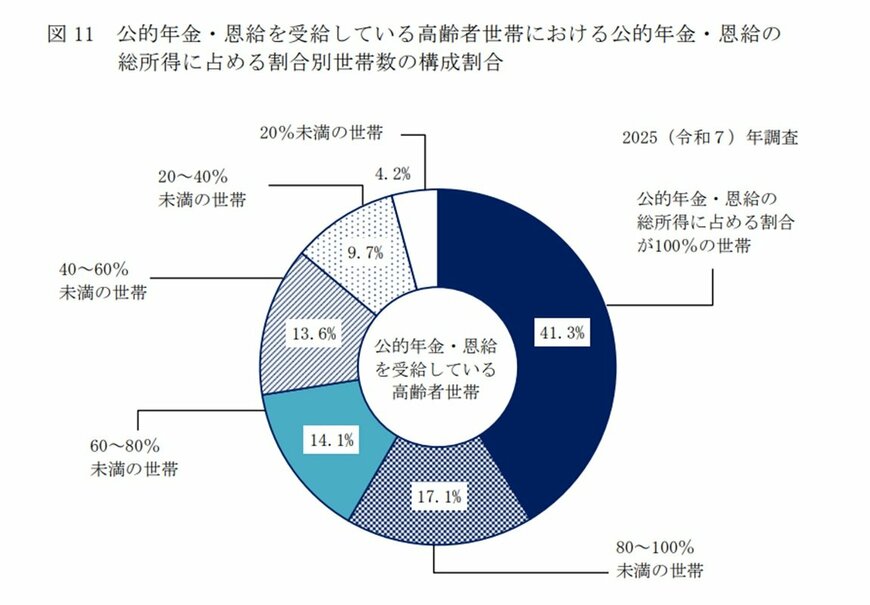
「公的年金・恩給を受給している世帯」において、収入の100%が「公的年金・恩給」という世帯の割合は41.3%となっています。
このことから多くの方は、老後生活を過ごすために年金以外に「生活費にあてる資産」を必要としている状況がみてとれます。
- 公的年金・恩給の総所得に占める割合が100%の世帯:41.3%
- 公的年金・恩給の総所得に占める割合が80~100%未満の世帯:17.1%
- 公的年金・恩給の総所得に占める割合が60~80%未満の世帯:14.1%
- 公的年金・恩給の総所得に占める割合が40~60%未満の世帯:13.6%
- 公的年金・恩給の総所得に占める割合が20~40%未満の世帯:9.7%
- 公的年金・恩給の総所得に占める割合が20%未満の世帯:4.2%
6. まとめ:将来の生活にも目を向け、長期的な視点で資産形成を考えよう
今回のシミュレーション結果からも分かるように、効率的に資産を増やすことを目指すには「いつ始めるか」という時期と「どれだけ長く続けるか」という期間がポイントとなります。
短期や中期で利益を目指す資産運用の方法もありますが、運用益がさらなる利益を生み出す「複利効果」を活かすためには、長期間にわたって運用を継続することが欠かせません。
将来の運用成果を確実に予測することは不可能ですが、余剰資金を用いて将来のための資産形成に取り組むなど、長期的な視点を持つことも大切です。
新NISA口座を活用して積立投資を行う際は、無理のない範囲で毎月の積立額を設定し、コツコツと継続して運用していくことを意識してみてはいかがでしょうか。
【免責事項】
- 本記事は、公開されている公的資料および一般的な情報に基づき作成されたものであり、特定の制度・金融商品・投資行動を推奨するものではありません。
- 掲載している数値・制度内容・シミュレーション結果は、一定の前提条件のもとでの試算または一般的な事例であり、実際の金額・支給要件・税制・運用成果等を保証するものではありません。制度内容は法改正・自治体運用・経済状況等により変更される可能性があります。
- 投資に関する記述は、将来の運用成果を示唆または保証するものではなく、元本割れを含むリスクが存在します。本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。最終的な投資判断は、ご自身の責任において行ってください。
参考資料
- 金融庁「つみたてシミュレーター」
- 金融庁「NISAを知る」
- 金融庁「「貯める・増やす」 ~ 資産形成」
- 厚生労働省「2025(令和7)年 国民生活基礎調査の概況」
- 日本銀行「資金循環統計(速報)(2026年第1四半期)」
安達 さやか