

6月も下旬に差し掛かり、本格的な夏の訪れを感じる季節となりました。
多くの企業で夏のボーナスが支給されるこの時期は、家計の状況を改めて見直す良いタイミングかもしれません。
特に、セカンドライフを送る60歳代以上の方々にとって、生活の基盤となる公的年金は大きな関心事ではないでしょうか。
日本の年金制度は「2階建て」といわれますが、その仕組みやご自身が将来受け取れる金額を正確に把握している方は多くないかもしれません。
この記事では、公的年金の基本的な構造から、厚生年金と国民年金の平均受給額、そして年金だけで生活している高齢者世帯の割合まで、最新のデータをもとに解説します。
再来月8月14日には「6月分と7月分の公的年金」が対象者へ支給されますが、厚生年金と国民年金の受給額はどれくらいなのでしょうか。
ご自身の老後資金について考えるきっかけとして、ぜひお役立てください。
1. 日本の公的年金の仕組みとは?基本となる「2階建て構造」をわかりやすく解説
日本の公的年金制度は、しばしば「2階建て構造」と表現されることがあります。
これは、制度全体が2つの部分から成り立っていることを示しています。
1階部分が「国民年金(基礎年金)」、そして2階部分が「厚生年金」という構成です。

1.1 1階部分にあたる「国民年金(基礎年金)」の概要
- 加入対象者:日本国内に居住する20歳以上60歳未満のすべての方が原則として加入します
- 年金保険料:保険料は加入者全員が一律で、年度ごとに見直されます(2026年度の月額は1万7920円)
- 受給額:40年間すべての保険料を納付した場合、満額が支給されます(2026年度の月額は7万608円)
国民年金の加入者は、働き方などに応じて第1号から第3号までの被保険者に区分されます。
この中で、会社員や公務員など厚生年金に加入している方は「第2号被保険者」に該当します。
第2号被保険者は厚生年金の保険料を納めることで、国民年金の保険料も同時に納付したことになるため、別途支払う必要はありません。
さらに、第2号被保険者に扶養されている配偶者である「第3号被保険者」も、個別に保険料を納める必要はありません。
1.2 2階部分にあたる「厚生年金」の概要
- 加入対象者:会社員や公務員が国民年金に上乗せして加入する制度です。パートタイマーなどでも、特定適用事業所(※1)に勤務し、特定の要件を満たす場合は加入対象となります
- 年金保険料:保険料は収入(標準報酬月額・標準賞与額)によって異なり、収入が高いほど保険料も高くなります(※2)
- 受給額:加入期間や納付した保険料の総額に応じて、一人ひとり受給額が変わります
※1 特定適用事業所は、1年のうち6カ月以上にわたり、厚生年金保険の被保険者(短時間労働者や共済組合員を除く)が51人以上となる見込みの企業などを指します。
※2 厚生年金の保険料は、標準報酬月額(上限65万円)と標準賞与額(上限150万円)に共通の保険料率を掛けて算出されます。
2. 2026年度の公的年金支給日カレンダー
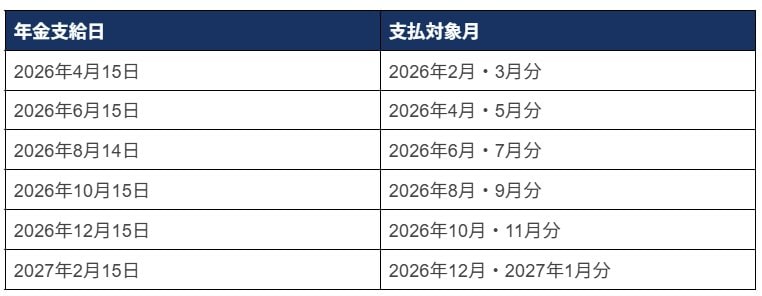
公的年金は、原則として偶数月の15日に、直前の2カ月分がまとめて支給されます。
15日が土曜日、日曜日、または祝日の場合は、その直前の金融機関営業日に支給日が繰り上がります。
年金は後払いのため、例えば8月に支給されるのは6月と7月の分です。
ここでは、2026年度の具体的な年金支給日と、それぞれの対象月を見ていきましょう。
2.1 一覧で確認する2026年度の年金支給日と対象月
- 2026年4月15日:2026年2月・3月分
- 2026年6月15日:2026年4月・5月分
- 2026年8月14日:2026年6月・7月分
- 2026年10月15日:2026年8月・9月分
- 2026年12月15日:2026年10月・11月分
- 2027年2月15日:2026年12月・2027年1月分
一例を挙げると、2026年10月15日には、その前の8月分と9月分の年金が指定した口座に入金されます。
現役時代の給与のように毎月収入があるわけではないため、年金生活に入るとお金の管理方法を見直す必要が出てくるかもしれません。
3. 厚生年金と国民年金の受給額はどれくらい?個人差について解説
老後の生活における大切な収入源である公的年金について、多くの方ができるだけ多くの金額を受け取りたいと考えているでしょう。
実際に支給される金額は、個人の状況によって大きく異なります。
年金の受給額は、現役時代の働き方や加入していた年金制度によって決まるため、個人差が生じるのは当然といえます。
ここでは、実際のデータを用いて、どの程度の差があるのかを具体的に確認していきます。
3.1 厚生年金の平均受給月額と男女別の分布

厚生労働省年金局が公表した資料「令和6年度 厚生年金保険・国民年金事業の概況」によれば、厚生年金の平均受給額は次のようになっています。
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含みます。
3.2 データで見る厚生年金の受給額分布(1万円ごと)
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
男女別の平均額を比較すると、男性が月額約17万円であるのに対し、女性は約11万1000円と、約6万円の開きが見られます。
受給額の分布データからは、月額1万円に満たない方から30万円を超える方まで、非常に幅広い層が存在していることが確認できます。
これは、個人の加入履歴などによって受給額が大きく変動することを示しています。
3.3 国民年金の平均受給月額と男女別の分布

次に、国民年金の平均受給額について見ていきます。
こちらも、厚生労働省年金局の資料「令和6年度 厚生年金保険・国民年金事業の概況」を参考にします。
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
3.4 データで見る国民年金の受給額分布(1万円ごと)
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均月額は、男女ともに6万円前後となっています。
受給額の分布を見ると、月額1万円未満から7万円を超える方まで様々ですが、厚生年金と比較すると金額のばらつきは小さい傾向にあります。
これは、国民年金の受給額が保険料の納付月数に基づいて計算され、満額が定められていることが理由です。
データ上で最も人数が多いのは「6万円以上~7万円未満」の層で、多くの方が満額に近い金額を受給している状況がうかがえます。
4. 高齢者世帯の平均所得と収入の内訳をデータで確認
続いて、高齢者世帯の所得状況について確認します。
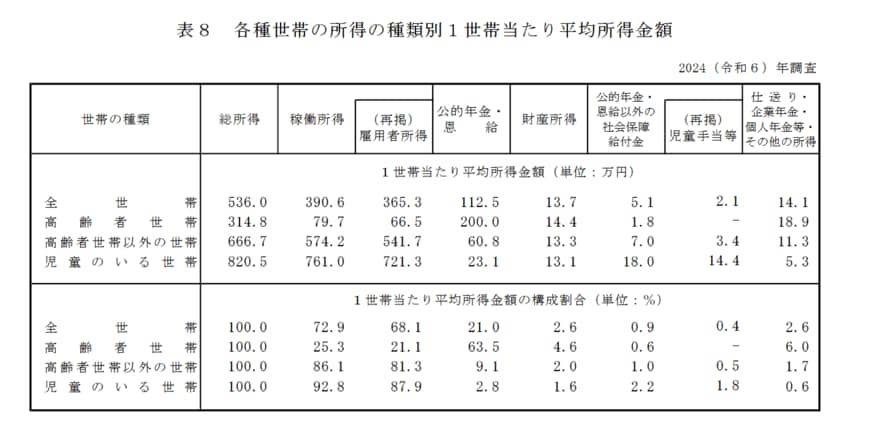
ここでは、厚生労働省が公表している「2024(令和6)年 国民生活基礎調査の概況」のデータをもとに、1世帯あたりの平均所得金額を見ていきます。
この調査における「高齢者世帯」とは、「65歳以上の人のみで構成される世帯」または「65歳以上の人と18歳未満の人で構成される世帯」を指します。
4.1 高齢者世帯の平均所得額はいくら?
厚生労働省の「2024(令和6)年 国民生活基礎調査の概況」によると、高齢者世帯の平均総所得は年間で314万8000円という結果でした。
ここからは、この総所得がどのような収入で構成されているのか、その内訳と割合を詳しく見ていきます。
4.2 高齢者世帯の所得はどのように構成されている?
- 稼働所得:79万7000円(25.3%)
- うち雇用者所得(※):66万5000円(21.1%)
- 公的年金・恩給:200万円(63.5%)
- 財産所得:14万4000円 (4.6%)
- 公的年金・恩給以外の社会保障給付金:1万8000円 (0.6%)
- 仕送り・企業年金・個人年金等・その他の所得:18万9000円(6.0%)
年間の平均所得を月額に換算すると約26万円となり、そのうち約3分の2にあたる約16万6000円を「公的年金」が占めています。
次に割合が大きいのは、就労による収入である「雇用者所得」で、月額にすると約5万5000円です。
このデータからは、多くの高齢者世帯が公的年金を主な収入源としながら、働き続けることで家計を支えている様子が見て取れます。
※雇用者所得は、世帯の構成員が勤務先から受け取った給与・賃金・賞与の合計であり、税金や社会保険料が差し引かれる前の額面金額を指します。
5. 年金収入のみで生活する高齢者世帯の割合はどのくらいか
それでは、現在の高齢者世帯の中で、収入が「公的年金のみ」という世帯は、どの程度の割合を占めるのでしょうか。
厚生労働省の「2024(令和6)年 国民生活基礎調査の概況」によれば、高齢者世帯の平均所得に占める「公的年金・恩給」の割合は63.5%です。
これに、就労による「稼働所得」が25.3%、株式の配当や不動産収入などの「財産所得」が4.6%と続きます。
調査対象を「公的年金・恩給を受給している世帯」に絞ると、総所得のすべてが「公的年金・恩給」である世帯は43.4%にのぼることがわかっています。
※高齢者世帯:65歳以上の人のみで構成されるか、または65歳以上の人と18歳未満の人で構成される世帯
5.1 総所得に占める公的年金の割合で見る世帯数の構成
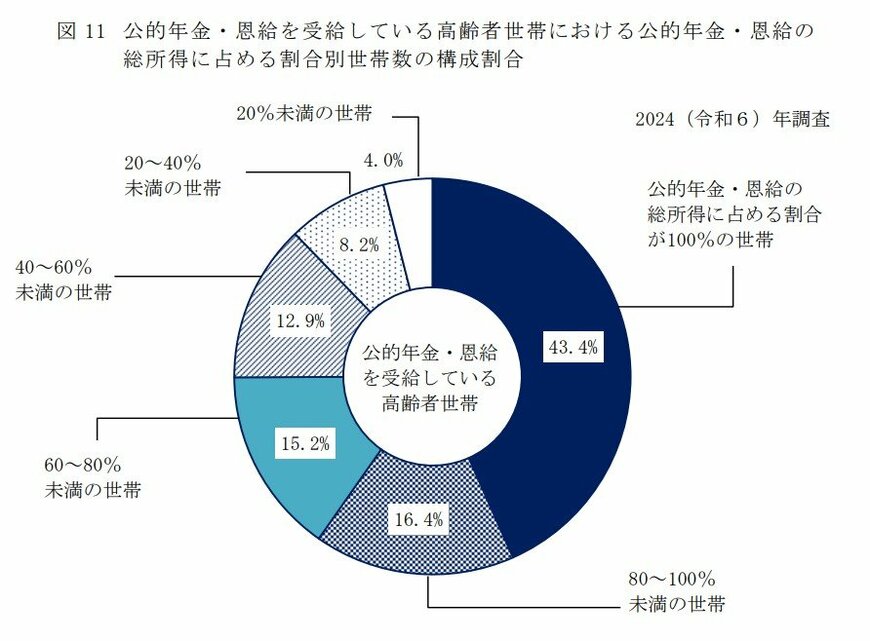
- 公的年金・恩給の割合が100%の世帯:43.4%
- 公的年金・恩給の割合が80~100%未満の世帯:16.4%
- 公的年金・恩給の割合が60~80%未満の世帯:15.2%
- 公的年金・恩給の割合が40~60%未満の世帯:12.9%
- 公的年金・恩給の割合が20~40%未満の世帯:8.2%
- 公的年金・恩給の割合が20%未満の世帯:4.0%
このデータは、高齢者世帯の半数以上が、公的年金に加えて何らかの別の収入を得て家計を成り立たせている現実を示しています。
6. まとめ
この記事では、日本の公的年金制度の基本構造、平均的な受給額の目安、さらに年金のみで生活する高齢者世帯の割合について解説しました。
老後の生活を支える年金について考える際には、個人が受け取る金額だけでなく、世帯単位での収入の実態を把握することが、将来設計において重要です。
公的なデータを参考にしながら、ご自身の年金受給見込み額を確認し、豊かなセカンドライフを送るための資金計画を立てる一助としていただければ幸いです。
※当記事は再編集記事です。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「年金はいつ支払われますか。」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
- LIMO「今月6月15日は年金支給日。いまどきシニアの「平均受給額」はいくら?厚生・国民年金の一覧表」
長井 祐人


