
2026年も6月下旬に入り、梅雨空が続く日が増えてきました。
本格的な夏の訪れを前に、自宅でゆっくりと過ごす時間が増える方も多いのではないでしょうか。
このような時期は、落ち着いて将来の家計について考える良い機会かもしれません。
厚生労働省の「令和6年簡易生命表の概況」によれば、2024年の日本人の平均寿命は男性が81.09年、女性は87.13年と、男女ともに80歳代となっています。
夫婦で共に過ごす老後が長くなる一方で、いずれはどちらかが先立ち、おひとりさまで暮らす期間も考慮する必要があります。
長寿化が進む現代だからこそ、夫婦二人の生活設計はもちろん、「ひとりになった後」の生活にも目を向けておくことが大切です。
この記事では、70歳代の二人以上世帯における平均貯蓄額と中央値を確認します。
そのうえで、夫婦のどちらかがひとりになった際にどのような備えが必要になるのかを具体的に見ていきましょう。
1. 70歳代・二人以上世帯の貯蓄事情|平均と中央値はどのくらい?
金融経済教育推進機構(J-FLEC)が2025年に発表した「家計の金融行動に関する世論調査(2025年)」から、70歳代の二人以上世帯が保有する金融資産の状況を見てみましょう。
※ここでいう金融資産保有額とは、預貯金のほかに株式や投資信託、生命保険なども含めた合計金額を指します。
ただし、日常の決済に用いる普通預金の残高は調査対象外です。
1.1 70歳代夫婦世帯の金融資産保有額:平均と中央値の内訳
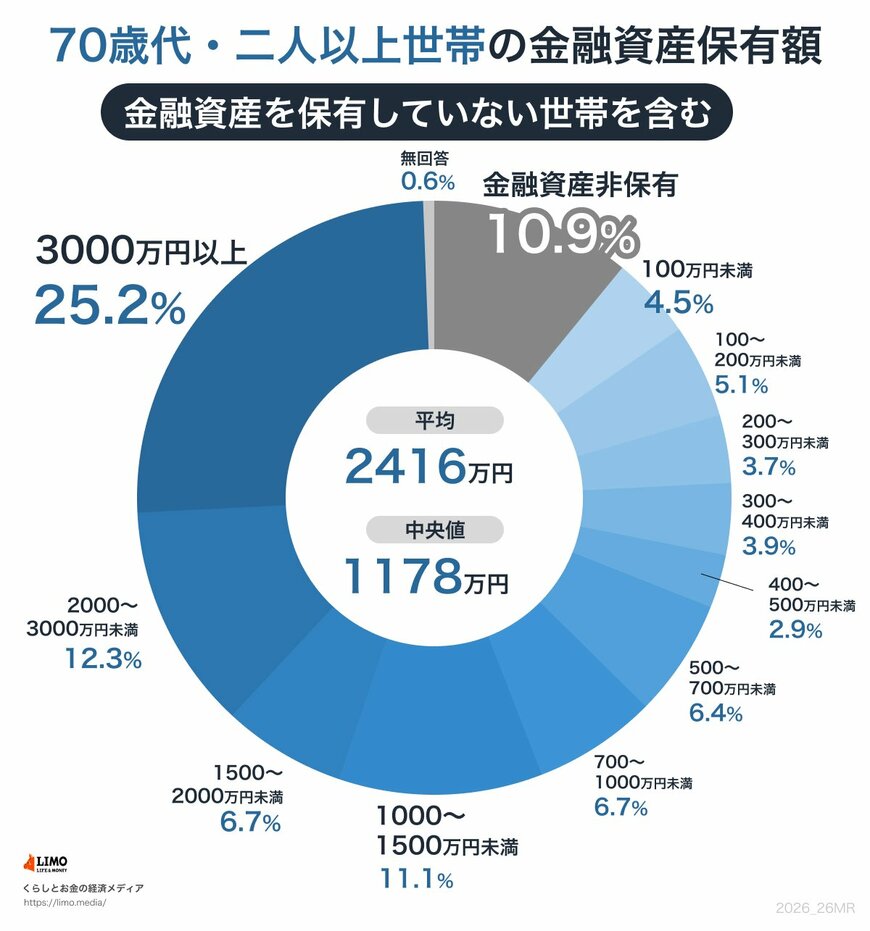
- 70歳代・二人以上世帯:平均2416万円/中央値1178万円
平均値と中央値には約2倍の開きが見られます。
これは一部の富裕層が平均値を引き上げていることを示唆しており、より実態に近いのは中央値の1178万円といえるでしょう。
詳しい分布を見ると、金融資産を全く保有していない「貯蓄ゼロ」世帯が10.9%と、およそ9世帯に1世帯の割合で存在します。
その一方で、2000万円以上の資産を持つ世帯は合計で37.5%(内訳:2000万円~3000万円未満が12.3%、3000万円以上が25.2%)と約4割を占めています。
このことから、70歳代の貯蓄額は世帯による差が大きく、二極化の傾向にあることがわかります。
2. 夫婦のどちらかが亡くなった後、生活はどう変わる?必要な備えとは
夫婦二人で生活している間は、年金収入も生活費も二人分を基準に考えることができます。
しかし、配偶者に先立たれると、世帯の収支バランスは大きく変化します。
70歳代の夫婦世帯にとって、この変化にどう備えるかは重要な課題です。
2.1 収入減と固定費の問題:支出が想定より減らない理由
夫婦の一方が亡くなると、世帯として受け取れる年金額は減少します。
それに対して、家賃や水道光熱費の基本料金といった固定費は、一人暮らしになっても大幅には下がりません。
食費などの変動費も、単純に半分になるわけではないのが現実です。
つまり、「収入は減少するにもかかわらず、支出はあまり減らない」という状況に直面する可能性があるのです。
夫婦で元気なうちに、ひとりになった後の家計を大まかにでもシミュレーションしておくと、いざという時に落ち着いて対応できるでしょう。
2.2 遺族年金の受給額を確認し、不足分を貯蓄で補う考え方
配偶者が亡くなった場合、一定の要件を満たしていれば遺族年金が支給されることがあります。
ただし、受給資格の有無や支給額は、故人が加入していた年金制度やその加入期間によって大きく異なります。
具体的な金額については、「ねんきん定期便」や年金事務所で事前に確認しておくことをおすすめします。
もし遺族年金だけでは生活費を賄えない場合、その差額を補うのが貯蓄の役割となります。
例えば、先ほどの中央値である1178万円が、おひとりさまになった後の生活費の何年分に相当するのかを計算してみると、必要な備えの規模を具体的にイメージしやすくなるはずです。
3. おひとりさまの老後に備えて今からできること
この記事で見てきたように、70歳代の二人以上世帯における貯蓄額は平均で2416万円、中央値で1178万円であり、世帯間で大きな差があるのが実情です。
平均寿命が伸びている現代では、夫婦のどちらかが先立ち、ひとりで生活する期間が訪れることも想定しておく必要があります。
収入が減っても支出は比例して減らないこと、受け取れる遺族年金の目安、そして不足分をどう貯蓄でカバーするか。
これらの点について、夫婦が健在なうちから話し合っておくことが大切です。
※当記事は再編集記事です。


参考資料
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(2025年)」
- 厚生労働省「令和6年簡易生命表の概況」
- LIMO「【70歳代二人以上世帯】平均貯蓄額・中央値はいくら?夫婦どちらかひとりになったときの備えはどうする」
LIMO編集部貯蓄解説班