
梅雨が本格化し、雨模様の日が続く6月下旬となりました。
夏の訪れを前に、自宅で過ごす時間が増えるこの時期は、ご自身の将来についてじっくり考える良いタイミングかもしれません。
特に60歳代を迎えた方々にとっては、老後の生活を支える「年金」への関心が一層高まるのではないでしょうか。
「自分は将来、年金をいくら受け取れるのだろうか」あるいは「同世代の人はどのくらい受給しているのか」といった疑問を持つこともあるでしょう。
また、年金収入だけで生活を維持できるのか、不安を感じる方も少なくないかもしれません。
この記事では、公的年金の基本的な仕組みから、厚生年金と国民年金の平均受給額、さらには年金で暮らす高齢者世帯の家計収支の実態まで、最新の公的データをもとに詳しく解説します。
次の年金支給日は8月14日(金)ですが、今のシニア世代はいくらくらいの年金を受給できるのでしょうか。
1. 日本の公的年金はどのような仕組み?
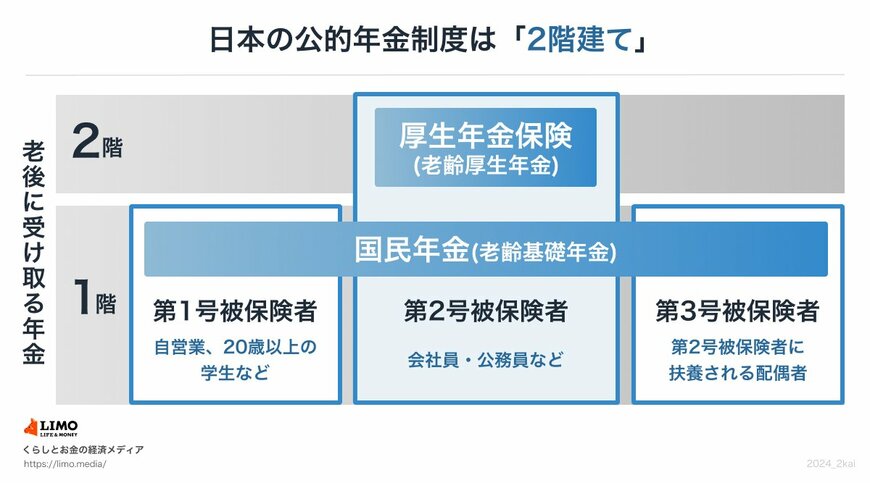
日本の公的年金制度は、しばしば「2階建て構造」と表現されることがあります。
これは、制度の土台となる「1階部分の国民年金(基礎年金)」と、その上に乗る「2階部分の厚生年金」という2つの制度で構成されているためです。
1.1 1階部分にあたる「国民年金」の概要
- 加入対象:日本国内に居住する20歳以上60歳未満のすべての方が原則として加入します。
- 保険料:国民年金の保険料は所得にかかわらず一律ですが、毎年度見直されます(2026年度は月額1万7920円)。
- 受給額:保険料を40年間(480カ月)すべて納付した場合、満額を受給できます(2026年度は月額7万608円)。
国民年金の加入者は、働き方などによって第1号から第3号被保険者に区分されます。
このうち、会社員や公務員である第2号被保険者は、次に説明する厚生年金にも加入します。
厚生年金の保険料を納めている方は、国民年金の保険料を個別に支払う必要はありません。
また、第2号被保険者に扶養されている配偶者である第3号被保険者も、自身で保険料を納付する必要はありません。
1.2 2階部分にあたる「厚生年金」の概要
- 加入対象:主に会社員や公務員が国民年金に上乗せして加入します。パートタイマーなど短時間労働者も、一定の要件を満たす場合は対象となります(※1)。
- 保険料:毎月の給与や賞与といった収入に応じて保険料額が変動します。ただし、計算の基となる収入には上限が設けられています(※2)。
- 受給額:加入していた期間や、現役時代の収入(納めた保険料額)によって、将来受け取る金額は一人ひとり異なります。
※1 特定適用事業所とは、1年のうち6カ月以上、厚生年金保険の被保険者(短時間労働者や共済組合員は除く)の総数が51人以上となる見込みの企業などを指します。
※2 保険料は、給与にあたる「標準報酬月額」(上限65万円)と、賞与にあたる「標準賞与額」(上限150万円)に、共通の保険料率を掛けて算出されます。
2. 年金の支給日カレンダーを確認
公的年金は、原則として偶数月の15日に、直前の2カ月分がまとめて支給されます。
15日が土曜日、日曜日、または祝日にあたる場合は、その直前の金融機関営業日に支給日が前倒しされます。
年金は後払いが基本で、例えば8月に支給されるのは6月と7月の分です。
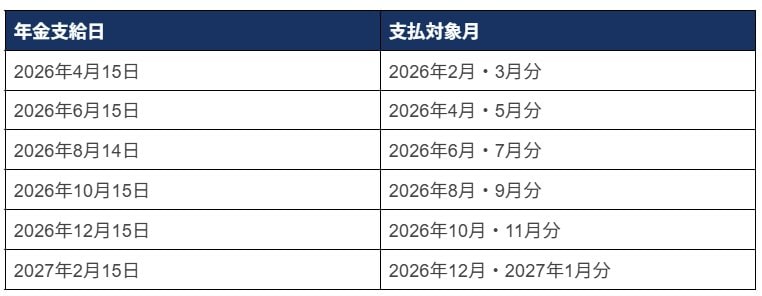
2026年度の具体的な支給日と、その対象となる月は以下の通りです。
2.1 2026年度の年金支給日と対象となる月
- 2026年4月15日:2月・3月分
- 2026年6月15日:4月・5月分
- 2026年8月14日:6月・7月分
- 2026年10月15日:8月・9月分
- 2026年12月15日:10月・11月分
- 2027年2月13日:12月・1月分
例を挙げると、2026年10月15日には、8月と9月の2カ月分の年金がまとめて支給されることになります。
毎月給与を受け取っていた現役時代とはお金の入り方が変わるため、家計管理の方法も見直す必要があるかもしれません。
3. 厚生年金と国民年金の受給額にはどのくらいの個人差がある?
老後の暮らしにおける重要な収入源となる公的年金について、多くの方が「できるだけ多く受け取りたい」と考えていることでしょう。
しかし、年金の受給額は現役時代の働き方や加入状況によって決まるため、人によって受け取る金額には大きな差が生まれます。
ここでは、実際のデータをもとに、どの程度の差があるのかを確認していきます。
3.1 厚生年金の平均月額と受給額の分布(男女別)

- 全体平均:月額15万289円
- 男性平均:月額16万9967円
- 女性平均:月額11万1413円
※上記の金額には国民年金(基礎年金)部分が含まれています。
3.2 厚生年金受給額の分布を1万円単位で見る
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
男女別の平均額を見ると、男性が16万9967円、女性が11万1413円となっており、約6万円の差が見られます。
また、受給額の分布データからは、月額1万円未満の方から30万円以上受け取っている方まで非常に幅広く分布していることがわかります。
このことからも、年金額は個人差が極めて大きいといえるでしょう。
3.3 国民年金の平均月額と受給額の分布(男女別)
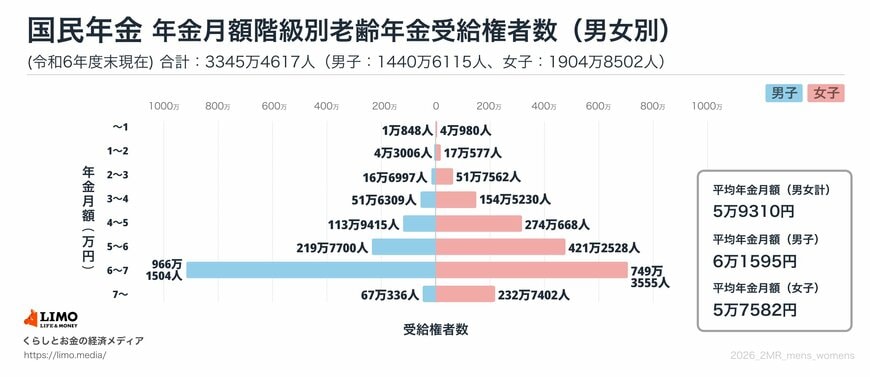
- 全体平均:月額5万9310円
- 男性平均:月額6万1595円
- 女性平均:月額5万7582円
3.4 国民年金受給額の分布を1万円単位で見る
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均月額は、男女ともに5万円台となっています。
受給額の分布を見ると、月額1万円未満から7万円以上まで幅がありますが、厚生年金ほど大きなばらつきはありません。
これは、国民年金の受給額が保険料の納付月数に応じて決まり、満額が定められているためです。
最も多い層は「6万円以上~7万円未満」であり、多くの方が満額に近い年金を受給していることがうかがえます。
4. 65歳以上の無職夫婦世帯の家計収支は?
ここからは、65歳以上で仕事をしていない世帯の1カ月あたりの家計収支について見ていきましょう。
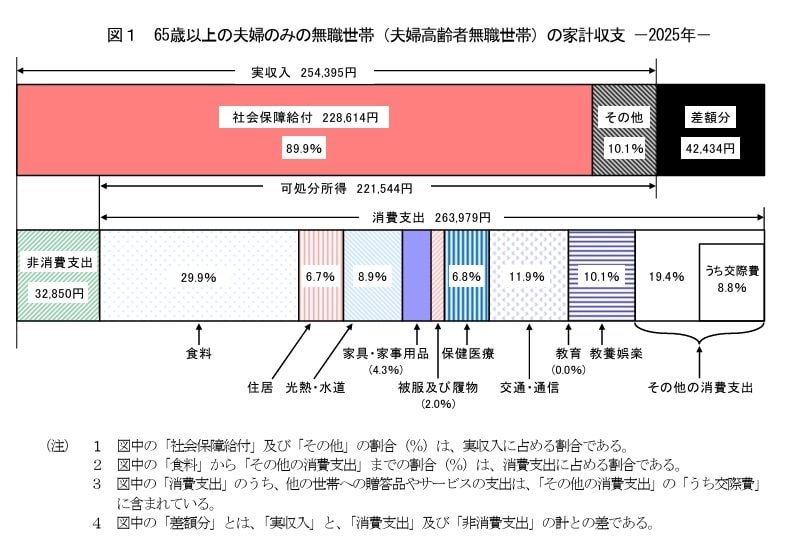
まずは夫婦のみの世帯の状況を、総務省統計局が公表している「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」から確認します。
4.1 【収入の内訳】65歳以上・無職の夫婦世帯
- 実収入(月額):25万4395円
- うち社会保障給付:22万8614円(主に公的年金)
4.2 【支出の内訳】65歳以上・無職の夫婦世帯
- 実支出(月額):29万6829円
- うち消費支出:26万3979円
消費支出は、食費や光熱費といった、いわゆる「生活費」にあたる部分です。その内訳は以下のようになっています。
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円
- うち諸雑費:2万2047円
- うち交際費:2万3257円
- うち仕送り金:1135円
税金や社会保険料など、直接生活に使われるわけではない「非消費支出」は3万2850円で、その内訳は以下の通りです。
- 直接税:1万2547円
- 社会保険料:2万296円
このモデルケースでは、1カ月の実収入25万4395円に対して支出の合計が29万6829円となり、毎月4万2434円が不足している計算になります。
5. 65歳以上の無職単身世帯の家計収支は?
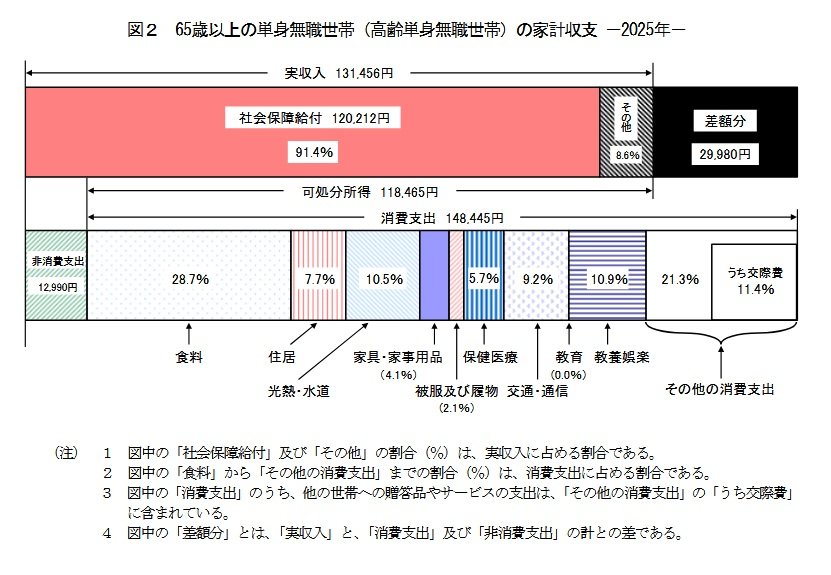
次に、同じく65歳以上で無職の単身世帯(おひとりさま世帯)の家計収支についても見ていきましょう。
5.1 【収入の内訳】65歳以上・無職の単身世帯
- 実収入(月額):13万1456円
- うち社会保障給付:12万212円(主に公的年金)
5.2 【支出の内訳】65歳以上・無職の単身世帯
- 支出(月額):16万1435円
- うち消費支出:14万8445円
消費支出の具体的な内訳は以下の通りです。
- 食料:4万2545円
- 住居:1万1416円
- 光熱・水道:1万5565円
- 家具・家事用品:6069円
- 被服及び履物:3049円
- 保健医療:8388円
- 交通・通信:1万3601円
- 教育:0円
- 教養娯楽:1万6132円
- その他の消費支出:3万1681円
- うち諸雑費:1万4052円
- うち交際費:1万6956円
- うち仕送り金:591円
税金や社会保険料などの非消費支出は、平均で1万2990円となっています。
- 直接税:7072円
- 社会保険料:5912円
単身世帯のケースでは、1カ月の実収入13万1456円に対して支出合計が16万1435円となり、毎月2万9980円が不足するという結果でした。
6. 《公的年金だけで生活する高齢者世帯》の割合はどれくらい?
では、現在の高齢者世帯のうち、実際に「公的年金のみ」で生活している世帯はどのくらいの割合なのでしょうか。
厚生労働省の「2024(令和6)年 国民生活基礎調査の概況」によれば、高齢者世帯(※)の平均所得に占める「公的年金・恩給」の割合は63.5%です。
次いで、就労による「稼働所得」が25.3%、「財産所得」が4.6%と続きます。
さらに、公的年金・恩給を受け取っている世帯に限定して見ると、その収入のすべてが公的年金・恩給である世帯は43.4%という結果でした。
※高齢者世帯とは、65歳以上の方のみ、または65歳以上の方と18歳未満の未婚の方で構成される世帯を指します。
6.1 総所得に占める公的年金・恩給の割合から見る世帯構成
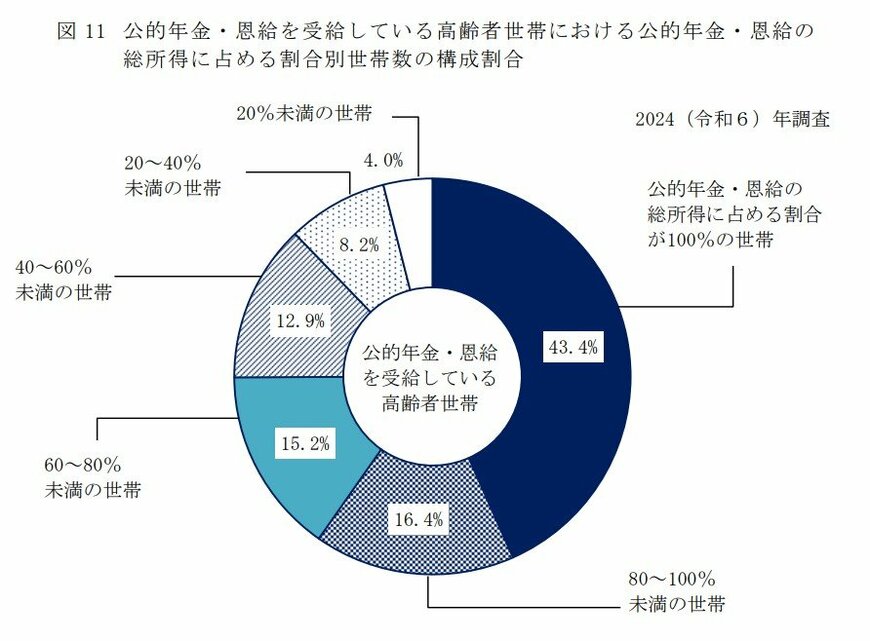
- 総所得に占める公的年金・恩給の割合が100%の世帯:43.4%
- 同、80~100%未満の世帯:16.4%
- 同、60~80%未満の世帯:15.2%
- 同、40~60%未満の世帯:12.9%
- 同、20~40%未満の世帯:8.2%
- 同、20%未満の世帯:4.0%
このデータから、半数以上の高齢者世帯が、公的年金以外の何らかの収入を得て生活費を補っている実態がわかります。
7. まとめ
今回は、日本の公的年金制度の基本構造から、平均的な受給額、そして高齢者世帯の家計の実態について解説しました。
公表されているデータを確認することで、個人の年金額の目安だけでなく、世帯単位で見たときのリアルな収支状況も把握できます。
年金は老後の生活を支える重要な基盤ですが、その受給額や生活の収支は、現役時代の経歴や家族構成によって大きく変わってきます。
まずは「ねんきん定期便」などでご自身の年金加入記録を正確に確認し、今後のライフプランを考える上での参考にしてみてはいかがでしょうか。
※当記事は再編集記事です。