
老後の生活の柱となる公的年金は、現役時代の働き方や収入により受け取れる金額には大きな個人差があります。
厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」によると、現在の厚生年金(国民年金部分を含む)の全体平均は月額15万289円でした。
また同資料によると、この平均額である「月額15万円以上」の厚生年金を受け取る人の割合は、全体の約49.8%となっています。
全体の約半数が15万円以上を受け取っている計算になりますが、実はこの割合には男女間で明確な格差が生じています。
この記事では、「月15万円」を基準として実際の受給額分布の男女差を明らかにするとともに、将来の働き方別・5つの年金モデルを紹介します。
1. この記事の3つのポイント
- 女性の厚生年金平均は月約11.1万円。男女平均を大きく下回る
- 月15万円以上の女性はわずか12.3%。男性(68.8%)と大きな格差
- 年金だけでは不安。現役時代からの見込額把握と資産形成が不可欠
2. 【厚生年金】ひと月15万円以上もらう人の割合は?
厚生労働省の資料「令和6年度 厚生年金保険・国民年金事業の概況」によると、現在の厚生年金の平均受給月額は以下のとおりです。
2.1 男女で約6万円の開き。平均月額はいくら?

- 全体平均:15万289円
- 男性平均:16万9967円
- 女性平均:11万1413円
※国民年金(老齢基礎年金)部分を含みます。
全体の平均は約15万円ですが、これを男女別に見ると約6万円もの開きがあります。では、この平均額である「月額15万円以上」を受け取っている人の割合はどのくらいでしょうか。
- 男性:約68.8%(735万998人 ÷ 1067万9944人)
- 女性:約12.3%(66万4486人 ÷ 540万5752人)
男性の約7割が15万円以上を受け取っているのに対し、女性は約1割(約8人に1人)にとどまり、非常に大きな格差が浮き彫りになっています。
ここで、個人差をより詳細に把握するため、受給額を「5万円刻み」にした分布数と割合を見てみましょう。
2.2 【5万円刻みの分布】女性の約半数が「月10万円~15万円未満」に集中

〈全体〉(計:1608万5696人)
- 5万円未満:23万7835人(1.5%)
- 5万円以上~10万円未満:281万6139人(17.5%)
- 10万円以上~15万円未満:501万6238人(31.2%)
- 15万円以上~20万円未満:498万7811人(31.0%)
- 20万円以上~25万円未満:266万2397人(16.5%)
- 25万円以上~30万円未満:34万5993人(2.2%)
- 30万円以上:1万9283人(0.1%)
〈男性〉(計:1067万9944人)
- 5万円未満:6万6039人(0.6%)
- 5万円以上~10万円未満:92万3911人(8.7%)
- 10万円以上~15万円未満:233万8996人(21.9%)
- 15万円以上~20万円未満:441万4218人(41.3%)
- 20万円以上~25万円未満:257万8659人(24.1%)
- 25万円以上~30万円未満:33万9320人(3.2%)
- 30万円以上:1万8801人(0.2%)
〈女性〉(計:540万5752人)
- 5万円未満:17万1796人(3.2%)
- 5万円以上~10万円未満:189万2228人(35.0%)
- 10万円以上~15万円未満:267万7242人(49.5%)
- 15万円以上~20万円未満:57万3593人(10.6%)
- 20万円以上~25万円未満:8万3738人(1.5%)
- 25万円以上~30万円未満:6673人(0.1%)
- 30万円以上:482人(0.0%)
男性のボリュームゾーンが「15万円以上~20万円未満(41.3%)」であるのに対し、女性は「10万円以上~15万円未満(49.5%)」に半数近くが集中しています。
さらに女性は「10万円未満」の割合も38.2%(3.2%+35.0%)にのぼります。
結婚・出産などのライフイベントによるキャリアの中断や働き方の変化が、年金額に大きく影響していることがこの分布からもはっきりと読み取れます。
3. 【働き方別・5つの年金モデル】「専業主婦」や「長く働く女性」65歳以降の受給めやすは?
今のシニア世代の現実を踏まえたうえで、現役世代の将来の年金はどうなるのでしょうか。
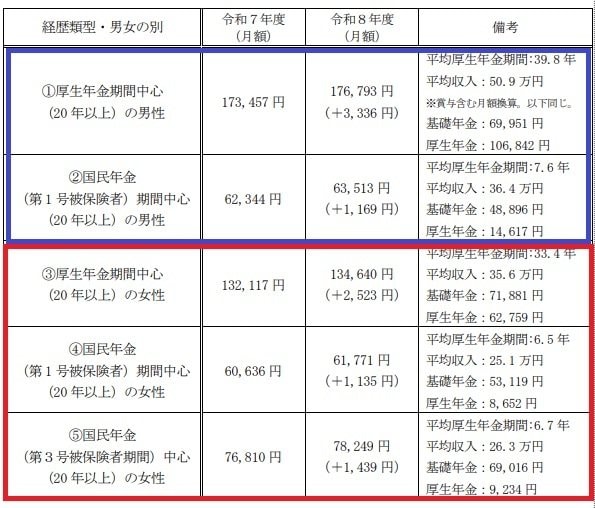
厚生労働省が公表した「多様なライフコースに応じた年金額(概算)」から、より現実に近い5つの働き方パターンの受給目安を見てみましょう。
-
【パターン1】会社員経験が長い男性(厚生年金が中心)
- 想定:平均年収約610万円で約40年間就業
- 年金月額の目安:17万6793円
-
【パターン2】自営業・フリーランスの男性(国民年金が中心)
- 想定:厚生年金加入が約7年と短く、大部分が国民年金
- 年金月額の目安:6万3513円
-
【パターン3】キャリアを重ねた女性(厚生年金が中心)
- 想定:平均年収約427万円で33年間就業
- 年金月額の目安:13万4640円
-
【パターン4】自営業として働いた女性(国民年金が中心)
- 想定:厚生年金加入が約6年と短い
- 年金月額の目安:6万1771円
-
【パターン5】専業主婦の期間が長い女性(第3号被保険者が中心)
- 想定:扶養内でパートタイマーとして長く働いた
- 年金月額の目安:7万8249円
同じ期間働いたとしても、厚生年金に長く加入していたかどうかで、将来の受給額に月10万円以上の差が生まれる可能性があります。
とくにパターン2・4・5に該当する方は、公的年金だけでゆとりある生活を送るのは厳しいため、他の収入源の確保がより重要になってきます。
4. まとめにかえて
年金受給額の実態や将来のモデルケースを見ると、現役時代の働き方が老後の収入に直結することがわかります。
「年金だけで生活できるだろうか」と不安に感じる方は、まずは「ねんきん定期便」や「ねんきんネット」でご自身の年金見込額を早いうちに確認しておくことが第一歩です。
将来の収入目安を把握したうえで、不足分を補うための計画的な資産形成に現役時代から取り組んでいきましょう。