AI分野を中心とする世界的な企業への投資を手掛け、日本を代表する企業の一つとして知られるソフトバンクグループ。
直近の決算では最終利益5兆円超という驚異的な過去最高益を発表し、株式市場に大きな衝撃を与えました。
しかし、華々しい業績の裏で、同社の株価は非常に激しい乱高下を繰り返しています。一時的に時価総額が国内1位になるほどの勢いを見せたかと思えば、急激な下落局面を迎えることも珍しくありません。
一体なぜ、これほどまでに株価の動きが激しく、プロの投資家ですら判断に迷うのでしょうか。
この理由について、元機関投資家の泉田良輔氏が、株価変動の背景にある市場メカニズムと会社からのメッセージを読み解き、プロの視点で解説します。
この記事のポイント
- 過去最高益の発表により、時価総額が一時トヨタ自動車を抜き国内1位になる衝撃を与えた
- 信用取引の「買残」が多く、個人投資家の動向が株価の上値を重くする要因になっている
- 独自指標である「NAV(時価純資産)」と時価総額の接近が現在の株価水準を裏付けている
- NAVは事後算出であるため、投資には孫正義氏のビジョンと「一蓮托生」になる覚悟が必要である
1. トヨタ超えの衝撃と、プロをも悩ませる激しい値動き
ソフトバンクグループの直近の株価動向において、株式市場を最も驚かせたニュースの一つが、時価総額ランキングの首位交代です。
株価の急上昇により、同社は一時的にトヨタ自動車を抜き、22年ぶりに国内企業の時価総額1位に躍り出ました。
この株価上昇の背景にあるのが、驚異的な決算の数字です。
2026年3月期の決算短信によれば、売上高は前期比7.7%増の7兆7,986億円にとどまりましたが、税引前利益は同259.9%増の6兆1,349億円、最終的な儲けを示す親会社所有者帰属当期利益(最終利益)は同333.7%増の5兆22億円を記録しました。
売上高と利益の額がほとんど変わらないという、一般的な事業会社では考えられないような利益構造が、株価を力強く押し上げたのです。
驚異的な増益を記録した主要財務指標1/3

出所:決算短信 p.1を基にイズミダイズム作成
しかし、同社の株価は単に右肩上がりで推移しているわけではありません。2016年以降の長期的な株価推移を見ると、市場平均であるTOPIX(東証株価指数)と比較しても、非常に激しい値動き(ボラティリティ)を繰り返しています。
大きく上がったかと思えば、直後に大きく下がるという予測困難な値動きは、プロの機関投資家にとっても扱いが難しいと泉田氏は指摘します。
機関投資家は通常、TOPIXなどの基準に対して特定の銘柄を多く持つ(オーバーウェイト)か、少なく持つ(アンダーウェイト)かを判断します。
「TOPIXの中でも大事な銘柄ではあるけれども、分析しにくいんで、例えばTOPIXと同じウェイトで持っておくとか、判断できないんだったらアンダーウェイトにするとか、そんな形で持ってたケースもあるとは思います。ただ、こんな上げ方されたら、当然ながらオーバーウェイトしてないとすごく大きく負けてる」
結果論として株価が上昇した局面だけを見れば「買っておけばよかった」となりますが、明確な根拠を持って機動的に投資判断を下すことは、プロであっても極めて困難だということです。
2. 最高益が株価を押し上げるも、頭を重くする「信用需給」の罠
ソフトバンクグループの株価変動が激しい理由の一つに、個人投資家を中心とした「信用取引」の動向が挙げられます。
信用取引とは、証券会社から資金を借りて自己資金以上の株式を売買する仕組みです。
泉田氏の分析によると、5月29日時点での同社の信用取引残高は、売り残が約460万株であるのに対し、買い残は約2,600万株に上り、信用倍率は5.7倍となっていました。
ピーク時の3月20日には信用倍率が13.03倍(買い残約5,200万株)に達しており、多くの投資家が「今後も株価は上がる」と予想して借金をしてまで株を買っている状態が続いています。
一見すると買い意欲が旺盛で良いことのように思えますが、インタビュワーから「信用買いの残高が多いとどのような影響があるのか」と疑問が投げかけられると、泉田氏は次のように解説します。
「信用取引ってもともとお金を借りて投資をしてるっていう構造なので、金利負担が発生するんですよ。なのでずっと長期では持ちづらいんですよね」
借金をして株を買っている投資家は、金利を払い続ける必要があるため、利益が出たらできるだけ早く売却したいという心理が働きます。
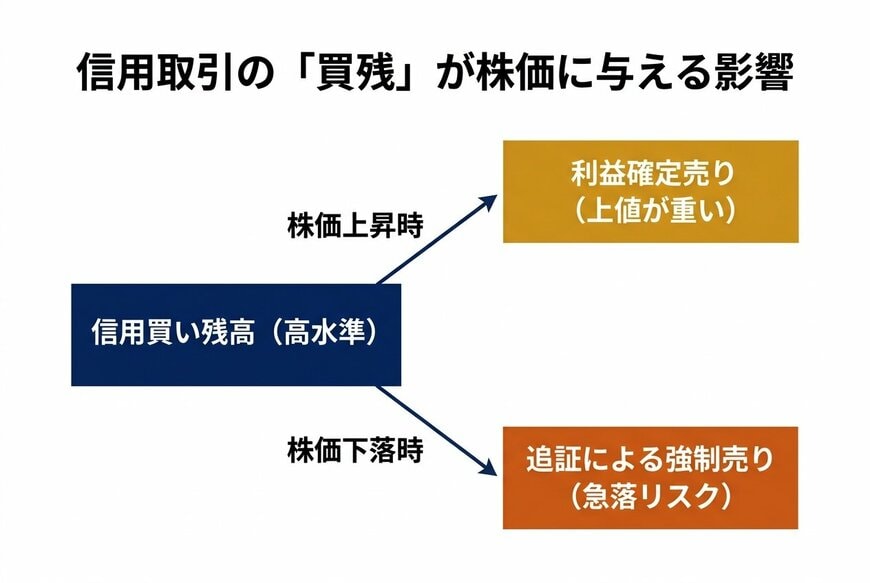
「買残が多いと、利益確定の動きで売る人が多くなるから、なかなか突き抜けて上がる頭が重くなるっていう言い方をするんですね」
信用取引の「買残」が株価に与える影響2/3
出所:泉田氏の解説を基にイズミダイズム作成
つまり、好決算を背景に株価が上昇しようとしても、過去に信用取引で買った投資家たちの「利益確定の売り」が大量に出るため、株価の上昇が抑え込まれてしまうのです。
さらに恐ろしいのは、株価が下落した局面です。信用取引では、株価が一定水準まで下がると「追証(追加保証金)」と呼ばれる追加の担保を求められます。
これ以上の損失に耐えられなくなった投資家が強制的に株を売却させられるため、売りが売りを呼んで株価が急落する要因にもなります。このように、信用需給の偏りが、同社の株価の激しい乱高下を生み出す構造的な原因となっているのです。
3. 株価の妥当性を測る「NAV」と、バックミラーの限界
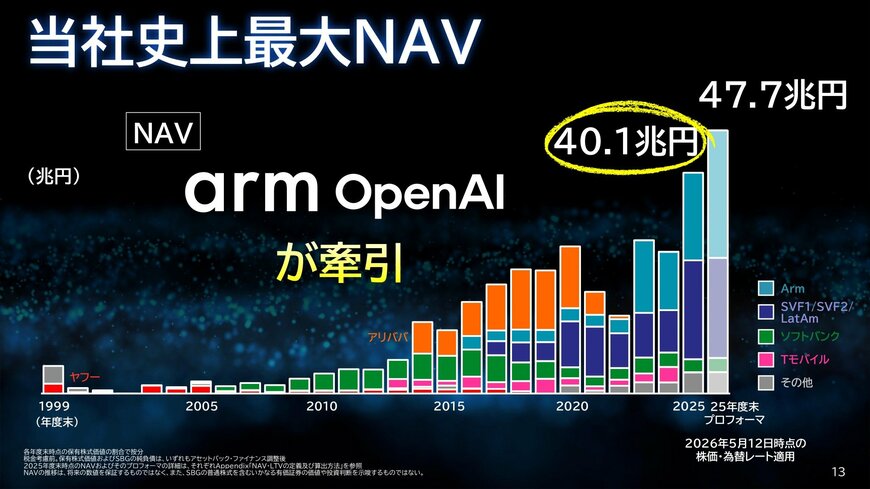
では、激しく動くソフトバンクグループの株価に対して、適正な企業価値はどのように評価すべきなのでしょうか。同社が自社の価値を測る最重要指標として掲げているのが「NAV(Net Asset Value=時価純資産)」です。
NAVとは、同社が保有している株式などの資産の時価総額から、負債を差し引いた純粋な資産価値のことです。2026年3月期末時点でのNAVは40.1兆円と発表されています。
泉田氏が動画内で言及した6月8日時点の同社の時価総額は約39兆円であり、NAVと時価総額がほぼ並んでいる状態にありました。
「3月末と評価が変わらなければ、ほぼNAVと同じ時価総額を今つけてるっていう話になります」
これは、株式市場が会社側の主張する資産価値(NAV)を素直に信じ、評価している状態を意味します。ここで「未上場企業が多く含まれる中で、この評価額は本当に信じていいのか」という疑問を持つ方もいるでしょう。
実は、ソフトバンクグループの投資先には未上場のAI企業などが多数含まれており、その評価額は市場で取引される株価ではなく、会社側が独自の計算式に基づいて算出したものです。
さらに、NAVは決算発表などのタイミングで後から開示される数字です。
「投資家がこれを見て判断するっていうのは、バックミラー見ながら判断することなんで、正直難しい。なのでちょっと分析が難しいよって言ったのはそこにもある」
泉田氏が指摘するように、投資家は「過去の時点での自社評価額」というバックミラーを見ながら、未来の株価を予測して運転しなければなりません。このNAVの事後性と自社評価ゆえの不確実性が、投資判断をさらに難しくさせているのです。
NAV(時価純資産)の推移3/3
出所:ソフトバンクグループ「2026年3月期 決算説明会資料」(2026年5月13日)
4. 結論:ソフトバンクグループへの投資は「孫氏との一蓮托生」
これまでに見てきたように、ソフトバンクグループの株式は、非常に高いボラティリティ、信用需給による急変動のリスク、そしてNAVという指標の不確実性を抱えています。
過去には、市場が同社の投資戦略に懐疑的になり、時価総額がNAVを大きく下回る「ディスカウント」の状態が長く続いた時期もありました。
それでは、投資家はどのようなスタンスでこの企業に向き合うべきなのでしょうか。泉田氏は、同社のビジネスモデルの本質を次のように表現します。
「僕からすると、これってもう投資委託みたいなものですね。孫さんっていうファンドマネージャーがいて、孫さんが自分で案件取ってきて投資するみたいな話」
ソフトバンクグループの株を買うということは、一般の投資家では到底アクセスできないような世界最先端の未上場AI企業への投資機会を、孫正義氏という卓越した目利きを持つファンドマネージャーに託すことと同義です。
「今回見たように、ソフトバンクグループは分析しにくいんですよ。ただ、僕はやっぱり1つ評価すべきだなと思っているのは、孫さんしかできない投資というのがあるんですよ。その価値がどれぐらいあるのかということに尽きるかなと思います」
同社への投資を検討する際は、従来の財務指標や株価チャートの分析だけでは限界があります。
株価の乱高下というリスクを受け入れた上で、経営トップの描くビジョンとその実行力に自らの資金を託す、「一蓮托生」の覚悟が求められる銘柄だと言えるでしょう。
※本記事は決算情報および動画内容の解説を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資に関する最終的な判断は、ご自身の責任において行ってください。
参考資料
- ソフトバンクグループ株式会社「2026年3月期 決算短信」(2026年5月13日)
- ソフトバンクグループ株式会社「2026年3月期 決算説明会資料」(2026年5月13日)
- ソフトバンクグループ株式会社「2026年3月期 投資家向け説明会資料」
- YouTubeチャンネル「イズミダイズム」