

4月に令和8年度(2026年度)の国民年金保険料の納付書が届き、支払いがスタートしてから早いもので2カ月が経ちました。
「毎月コツコツ1万7920円を払っているけれど、将来もらえる年金をもう少し手厚くできないかな…」
「自営業やフリーランスだから、老後の資金がちょっと不安」
という方に知ってほしいのが「付加保険料」です。
今の国民年金保険料に毎月400円を追加することで、どのようなトクがあるのか。確認していきましょう。
1. 月400円で一生おトクが続く「付加保険料」とは?
付加保険料とは、第1号被保険者が毎月の保険料に月額400円をプラスして納めることで、将来もらえる老齢基礎年金を増やせる制度です。
その仕組みは非常にシンプル。そして、驚くほど利回りが良いのが特徴です。
もらえる付加年金額(年額): 200円 × 付加保険料を納めた月数
毎月支払うのは「400円」、老後にもらえるのは「年200円」。
つまり、老後に年金を2年間受け取れば、支払った分の元が完全に取れる計算になります。3年目以降は、生きている限りすべてが「純利益」として上乗せされ続けます。
1.1 付加保険料を10年間(120カ月)納付した場合のシミュレーション
- 支払総額:400円 × 120カ月 = 4万8000円
- 老後にもらえる年金額(年額) 200円 × 120カ月 = 年2万4000円(生涯ずっと)
- 65歳から受給して67歳(2年目) 合計4万8000円受給(←ここで元が取れる)
- 85歳時点(20年目) 合計48万円受給(差し引き43万2000円のおトクに)
1.2 付加保険料の注意点
- 対象者: 第1号被保険者(自営業・フリーランス・学生・無職など)のほか、65歳未満の任意加入被保険者も利用可能です
- iDeCo(個人型確定拠出年金)との併用:iDeCoとの併用は可能ですが、掛金額によっては併用できない場合があるため注意が必要です
- 免除期間は不可: 保険料を免除・猶予されている期間は上乗せできません。
2. 令和8年度「国民年金保険料」は月1万7920円、「おトク」な納付方法を確認しよう
令和8年度の国民年金保険料は、月額 1万7920円です。
すでに4月からの支払いは始まっていますが、今後の納付方法を見直すだけでも十分おトクになります。
特に割引額が大きい「口座振替」を利用した前納(前払い)の手続きをしておくと、翌年以降の負担をグッと減らせます。

「口座振替」を利用した場合の具体的なおトク額は以下の通りです。
- 2年前納(口座振替): 1万7370円の割引(毎月納付より年間約8600円超おトク)
- 1年前納(口座振替): 4510円の割引
- 6カ月前納(口座振替): 1220円の割引
まとまった金額にはなりますが、振込の手間が省けるだけでなく、実質的な利回りと考えても非常に有利な選択肢です。
現在は口座振替だけでなく、クレジットカードやスマホアプリ(PayB、au PAY、d払い、PayPayなど)、ねんきんネットからのPay-easy(ペイジー)納付など、ライフスタイルに合わせて柔軟に支払えるようになっています。
3. 保険料の支払いが厳しい時は「未納」ではなく「免除・猶予」を!
「今月は収入が少なくて払うのがキツイ…」という時、一番やってはいけないのが「未納(放置)」です。
未納のままだと、将来の年金が減るだけでなく、万が一の病気やケガの際の「障害基礎年金」や、遺族のための「遺族基礎年金」が受け取れなくなるリスクがあります。
困った時は、すぐに以下の制度を申請しましょう。
「未納」と「各種免除・特例」2/3
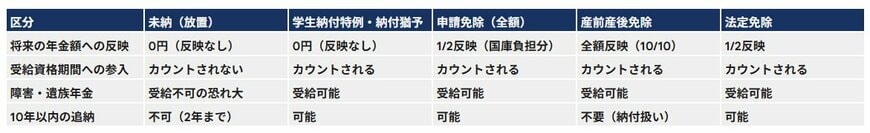
出所:日本年金機構「国民年金保険料の前納」「国民年金保険料の免除制度・納付猶予制度」「国民年金保険料の学生納付特例制度」「国民年金保険料の産前産後期間の免除制度」「国民年金保険料の法定免除制度」をもとにLIMO編集部作成
3.1 経済的な理由・学生の場合(免除・猶予)
所得が一定以下の場合や、学生である場合に利用できる制度です。
- 注意点: 「学生納付特例」や「納付猶予」は、期間としてはカウントされますが、将来の年金額には一切反映されません(0円扱い)。 満額に近づけるには後述の「追納」が不可欠です。
- 申請免除(全額): 保険料を払わなくても、国庫負担分があるため将来の年金額に「2分の1」が反映されます。
3.2 申請免除(全額免除など)のメリット
「全額免除」が承認された期間は、保険料を1円も払っていなくても、国が半分を負担してくれるため、満額納付した時の「2分の1」が将来の年金額に反映されます。 未納(0円)と比べると、非常に大きな差となります。
3.3 出産前後の方へ(産前産後期間の免除)
- 最大のメリット: この期間は「保険料を全額納付したもの」として扱われます。将来の年金額が1円も減らない、非常におトクな制度です。届出は出産予定日の6カ月前から可能です。
3.4 法律で決まっている「法定免除」
以下に該当する方は、届出をすることで法律上、保険料が全額免除されます。
- 対象: 障害基礎年金(または障害厚生年金2級以上)を受けている方、生活保護の生活扶助を受けている方など。
- 年金額への反映: 期間中の年金額は、国庫負担分として2分の1が反映されます。
【障害年金などの受給条件(未納は絶対NG)】
病気や事故が起きてから慌てて過去分を支払っても、受給対象にはなりません。「初診日の前々月までの直近1年間に未納がないこと」などの厳しい条件をクリアするためにも、払えない時こそ「免除申請」を行って保障を確保してください。
4. まとめ
国民年金はただの「義務」ではなく、老後や万が一の生活を支える大切なセーフティネットです。
基本の保険料をしっかり納めつつ、自営業・フリーランスの強みである「付加保険料(月400円)」を活用するなどして将来に備えていきましょう。
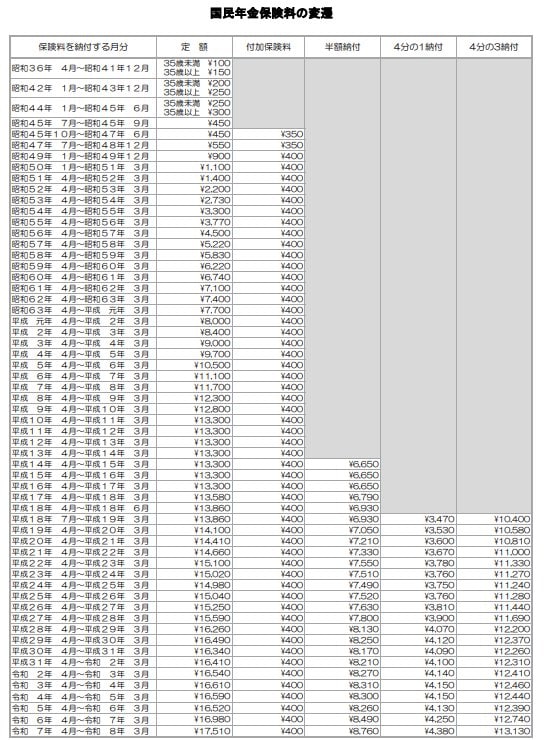
4.1 参考:国民年金保険料の変遷

参考資料
- 日本年金機構「国民年金保険料の前納」
- 日本年金機構「国民年金保険料の免除制度・納付猶予制度」
- 日本年金機構「国民年金保険料の学生納付特例制度」
- 日本年金機構「国民年金保険料の産前産後期間の免除制度」
- 日本年金機構「国民年金保険料の法定免除制度」
- 日本年金機構「国民年金保険料の変遷」
和田 直子


