

暑さも強まる中、ご自宅で過ごす時間が増える中で、将来のお金のことをじっくり考える方もいらっしゃるのではないでしょうか。
特に、人生100年時代といわれる現代において、老後の生活を支える年金は非常に重要な関心事です。
「自分は一体いくら年金をもらえるのだろう」「周りの人はどのくらい受給しているの?」といった疑問は、多くの方が抱くものでしょう。
この記事では、日本の公的年金の基本的な仕組みから、2026年度の最新の年金額、そして厚生年金と国民年金の平均的な受給額を詳しく解説します。
さらに、65歳以上の無職世帯のリアルな家計収支もご紹介し、ご自身のセカンドライフを考える上での参考にしていただける情報をお届けします。
日本の公的年金、その基本的な仕組みとは
まずは年金のしくみについて解説します。
公的年金は、基礎部分となる「国民年金」と上乗せ部分にあたる「厚生年金」から成り立つ、いわゆる2階建て構造です。下の図をイメージするとわかりやすいでしょう。

下にある国民年金には、原則として「国内在住の20歳以上60歳未満の全ての人」が加入します。ちなみに、国民年金保険料(※1)は全員一律です。
上乗せとなる厚生年金には、企業や官公庁などで働く人たちが加入しますす。毎月の給与や賞与に応じた年金保険料(※2)を納めるため、個人差があるのが特徴です。
では、将来もらえる「年金額」はどのように決まるのでしょうか。
まず国民年金の場合、国民年金保険料を全期間(480月)納めれば、65歳以降で満額(※3)の老齢基礎年金を受け取ることができます。逆に未納期間等があった場合は、その月数に応じて満額から差し引かれるしくみです。
厚生年金の場合、「年金加入月数」と「納めた保険料」に応じた老齢厚生年金額が決まります。一般的には長く働いた人、たくさん稼いだ人が多くの年金をもらえることになります。
※1 国民年金保険料:2026年度は月額1万7920円
※2 保険料額は標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
※3 国民年金の満額:2026年度は月額7万608円
【2026年度】年金受給額の改定内容について
公的年金の受給額は、物価や賃金の動向を踏まえて年度ごとに見直しがおこなわれます。
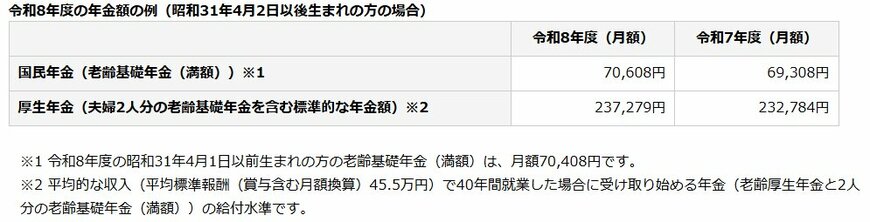
2025度に比べ、国民年金(基礎年金)が 1.9%の引上げ、厚生年金(報酬比例部分)が 2.0%の引上げとなります。
2026年度における国民年金・厚生年金の金額例
- 国民年金(老齢基礎年金(満額):1人分):7万608円(+1300円)
- 厚生年金:23万7279円(夫婦2人分)(+4495円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額7万408円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
厚生年金と国民年金、受給額の分布を1万円単位で見る
気になるのが「厚生年金」と「国民年金」の平均月額です。
ここでは厚生労働省の資料より、60歳~90歳以上のすべての受給権者における「平均年金月額」と「受給額分布」をご紹介します。
厚生年金の平均月額:男女差はどのくらい?

- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
厚生年金受給額の詳しい分布状況(1万円刻み)
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金の平均年金月額は15万289円ですが、男女別に見ると、男性が16万9967円、女性が11万1413円で、6万円近い開きが見られます。
国民年金の平均月額と受給額の分布

- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
国民年金受給額の詳しい分布状況(1万円刻み)
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均年金月額は5万9310円。男女別に見ると、男性が6万1595円、女性が5万7582円となりました。
ボリュームゾーンを見ると、「6万円以上~7万円未満」が最も厚い層となっており、多くの人が満額に近い年金額を受け取っていることが読み取れます。
65歳以上の無職夫婦世帯における家計の収支状況
この章では、65歳以上無職の夫婦世帯と単身世帯のひと月の家計収支を見ていきます。
総務省が公表する「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」を参考にしましょう。
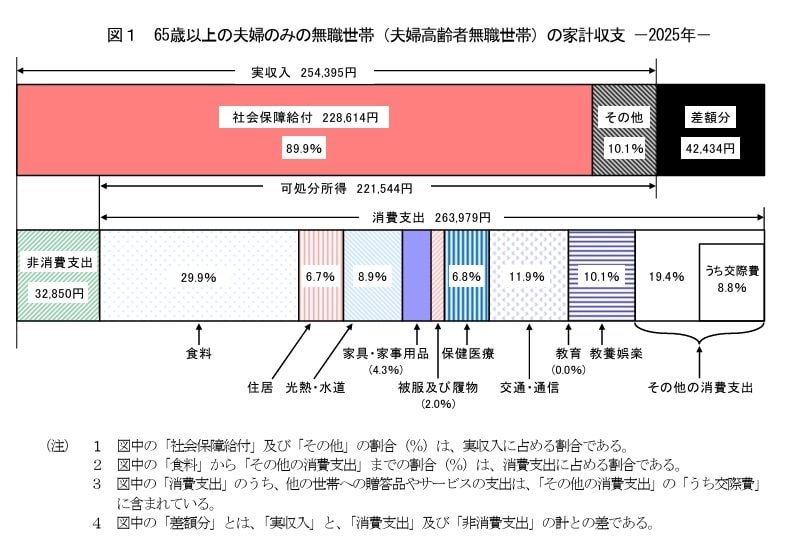
収入の内訳:年金が占める割合は?
- 実収入:25万4395円
- うち社会保障給付:22万8614円 ※主に年金
支出の内訳:生活費のリアルな金額
- 実支出:29万6829円
- うち消費支出:26万3979円
消費支出とは、いわゆる生活費のことです。内訳は以下のとおりです。
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円
- うち諸雑費:2万2047円
- うち交際費:2万3257円
- うち仕送り金:1135円
なお、非消費支出は3万2850円となっており、内訳は次のとおりです。
- 直接税:1万2547円
- 社会保険料:2万296円
この夫婦世帯の場合、ひと月の実収入25万4395円に対し、支出は合計29万6829円で、月の家計収支は4万2434円の赤字となっています。
65歳以上の無職単身世帯における家計の収支状況
続いて、単身世帯の家計収支も同様に見ていきましょう。
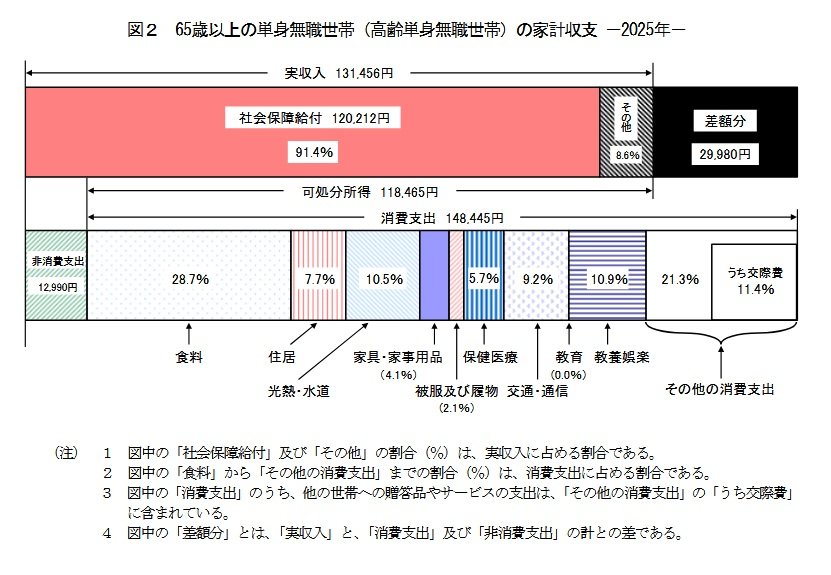
単身世帯の収入:年金はいくら?
- 実収入:13万1456円
- うち社会保障給付:12万212円 ※主に年金
単身世帯の支出:ひと月の生活費は?
- 支出:16万1435円
- うち消費支出:14万8445円
消費支出の内訳は次のとおりです。
- 食料:4万2545円
- 住居:1万1416円
- 光熱・水道:1万5565円
- 家具・家事用品:6069円
- 被服及び履物:3049円
- 保健医療:8388円
- 交通・通信:1万3601円
- 教育:0円
- 教養娯楽:1万6132円
- その他の消費支出:3万1681円
- うち諸雑費:1万4052円
- うち交際費:1万6956円
- うち仕送り金:591円
非消費支出の平均は1万2990円でした。
- 直接税:7072円
- 社会保険料:5912円
単身世帯の場合は、ひと月の実収入13万1456円に対し、支出は合計16万1435円で、月の家計収支は毎月2万9980円の赤字となっています。
国民年金の受給額を増やす「付加年金」という選択肢
働き方の多様化する中で、厚生年金に加入しないフリーランスや自営業の方なども増えています。
一方で、国民年金しか受け取れないとなると、老後の年金が少なくなる傾向にあります。
国民年金の受給額を増やす方法のうち、今回は「付加保険料の納付」について解説します。
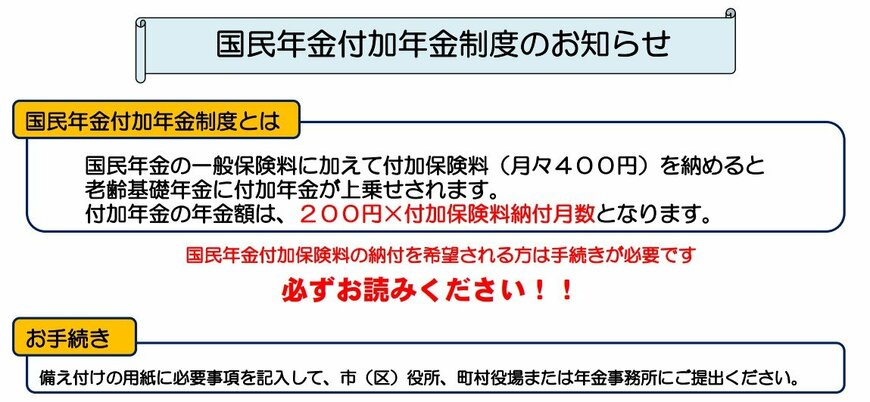
付加年金とは、「付加保険料(月額400円)」を定額の国民年金保険料(2026年度は1万7920円)に上乗せで支払うことで、将来の年金額を増やすことができるしくみです。
付加年金に加入できる対象者
- 国民年金第1号被保険者
- 65歳未満の任意加入被保険者
付加年金に加入できないケース
- 国民年金保険料の納付を免除されている人(法定免除、全額免除、一部免除、納付猶予、または学生納付特例)
- 国民年金基金の加入員である人
個人型確定拠出年金(iDeCo)と付加年金には、同時に加入することができます。ただし、個人型確定拠出年金の納付額によっては併用ができない場合もあるので注意が必要です。
40年間、付加保険料を納付した場合のシミュレーション
20歳から60歳の40年間、付加保険料を納付したとしましょう。
65歳以降に受け取れる「付加年金額」は「200円×付加保険料納付月数」で試算できます。
- 40年間に納付した付加保険料の総額:19万2000円(400円×480カ月)
- 65歳以降に受け取れる付加年金額(年間):9万6000円(200円×480カ月)
40年間に納付した付加保険料は19万2000円。毎年の年金受給額に9万6000円が上乗せされることから、2年で元が取れる計算です。
まとめ
今回は、公的年金の仕組みから平均受給額、そして年金生活者の家計収支まで、幅広くデータを見てきました。
平均データを見ると、特に女性の厚生年金受給額が男性に比べて低い傾向にあることや、年金収入だけでは家計が赤字になる世帯も少なくないという実態が明らかになりました。
もちろん、これらのデータはあくまで平均値であり、個々の状況は現役時代の働き方やライフプランによって大きく異なります。
大切なのは、こうした客観的なデータをご自身の状況と照らし合わせ、今後の生活設計を具体的に考えてみることではないでしょうか。
物価の上昇も気になる昨今ですが、まずはご家庭の収支を一度見直したり、付加年金のような利用できる制度について情報を集めたりすることから始めてみるのも一つの方法です。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「令和8年4月分からの年金額等について」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 日本年金機構「国民年金付加年金制度のお知らせ」
石津 大希


