
梅雨入りが近づき、天候が変わりやすい季節となりました。
金融市場でも、市場金利がじわりと上昇を続けており、住宅ローンの金利動向が気になる方も多いのではないでしょうか。
特に変動金利でローンを返済中の方や、これから住宅購入を検討している方にとって、金利の変動は家計に直接影響する重要な問題です。
そこでこの記事では、ローン残高2500万円、残りの返済期間30年、金利0.4%という条件で、金利が1%上昇した場合の返済額の変化をシミュレーションしました。
将来の返済負担がどの程度増える可能性があるのかを具体的に把握し、今後の資金計画やライフプランニングの参考にしていただければ幸いです。
1. 固定金利「フラット35」の金利はどう動いている?上昇局面の最新トレンド
変動金利からの借り換えを考える際、選択肢の一つとなるのが固定金利です。
固定金利は変動金利に先駆けて市場の動向を反映する傾向があります。
今後の金利の方向性を占う上で、全期間固定金利の代表である「フラット35」の金利水準を見ていきましょう。
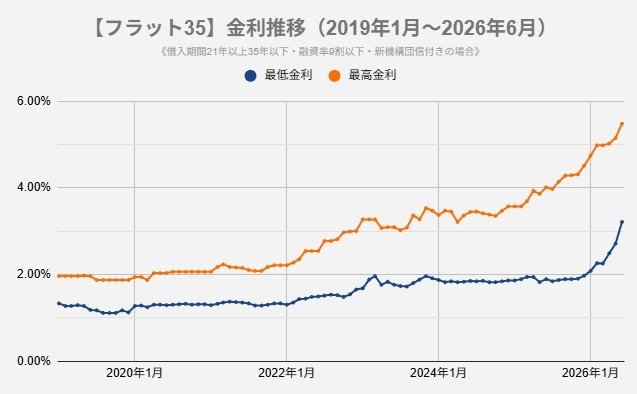
公開されている金利推移のデータからは、固定金利が全体的に上昇トレンドにあることがわかります。
最近の具体的な数値を見ると、最低金利は3.21%、最高金利は5.48%となっています。
このように金利の最低水準が上がっている状況を踏まえると、変動金利を利用している方も、市場全体の金利動向に注意を払うことが重要です。
2. 【試算】金利1%上昇で住宅ローン返済額は月々いくら増える?
2/2

- ローン残高:2500万円
- 残り返済期間:30年
- 現在の金利:0.4%
- 金利上昇幅:+1%
- 現在の月々返済額:7万3706円
- 上昇後の月々返済額:8万5086円
- 月々の負担増:1万1380円
- 返済額の上昇率:15.4%アップ
※元利均等返済
今回のシミュレーションでは、ローン残高2500万円、残りの返済期間30年という条件を基準にしました。
この状態で適用金利が1%上昇すると、毎月の返済額がどう変わるのかを確認します。
現在の月々の返済額は7万3706円ですが、金利が1%上昇すると8万5086円に増えます。
これにより、毎月の負担は1万1380円増加し、返済額の上昇率は15.4%に達することになります。
月々約1万1000円の支出増は、年間にすると13万円を超える大きな負担です。
家計に与える影響は小さくないため、この増加分をあらかじめ見越した資金計画が大切になります。
3. 変動金利の負担増を抑える「5年ルール」「125%ルール」とは?
変動金利型の住宅ローンには、金利の急激な変動から返済者を守るための仕組みがあります。
それが「5年ルール」と「125%ルール」です。
「5年ルール」は金利が上がっても5年間は返済額が変わらないルール、「125%ルール」は返済額が見直される際も、それまでの1.25倍が上限となるルールを指します。
3.1 ルールのメリット:急な返済額アップを防ぐ
これらのルールの大きなメリットは、市場金利が急に上昇しても、月々の返済額が急増するのを防げる点です。
教育費など他の出費がかさむ時期でも家計を安定させやすく、長期的な返済計画を立てやすくなるでしょう。
3.2 注意点:未払利息が発生するデメリットも
しかし、月々の支払額が抑えられても、利息の負担や総返済額が減るわけではない点に注意が必要です。
市場金利が大幅に上がると、毎月の返済額が利息の支払いに充てられ、元金が全く減らないという状況も起こり得ます。
さらに、返済額でカバーしきれなかった利息は「未払利息」として蓄積されていきます。
この未払利息は、ローンの最終返済時に一括で支払う必要があり、老後資金を圧迫したり、最悪の場合、自宅を手放すことになったりするリスクも考えられます。
3.3 契約内容の確認:自分のローンにルールは適用される?
これらのルールは、基本的に「元利均等返済」が対象で、「元金均等返済」には適用されない点に注意しましょう。
また、金融機関によっては元利均等返済でも、これらの緩和ルールを設けていない場合があります。
ルールがない契約では、金利が上がると返済額にすぐに反映されますが、未払利息が蓄積するリスクはありません。
ご自身が契約している、またはこれから契約するローンの内容を、事前にしっかりと確認しておくことが大切です。
4. まとめ:金利上昇に備えて今できること
今回のシミュレーション(ローン残高2500万円・残り30年・金利0.4%)では、金利が1%上昇すると月々の返済額が1万1380円増える結果となりました。
この結果を基に、固定金利への借り換えを検討する際のポイントを整理します。
4.1 固定金利への借り換え:メリットとデメリットを比較
一般的に、住宅ローンは変動金利より固定金利の方が金利は高めに設定されています。
そのため、固定金利に切り替えると月々の返済額が増えるというデメリットがあります。
一方で、返済額が完済まで確定するため、将来の金利変動に不安を感じることなく、安定した返済計画を立てられるという大きなメリットが得られます。
金利上昇による家計への影響を心配する必要がなくなり、長期的なライフプランや貯蓄計画も立てやすくなるでしょう。
4.2 変動か固定か?借り換えを判断するポイント
変動金利を続けるか、固定金利に切り替えるかの選択は、ご家庭の収入や資産状況、ライフプランによって異なります。
一概にどちらが最適とはいえません。
重要なのは、将来金利が上昇した場合の負担増が、家計を圧迫しないかどうかを事前にシミュレーションしておくことです。
潜在的なリスクを把握し、万が一の事態に備えておくことが、賢明な住宅ローンとの付き合い方といえるでしょう。
【免責事項】
本記事で紹介した情報やシミュレーション結果は、特定の条件下での一例です。将来の金利動向を保証するものではなく、金融商品の勧誘を目的としたものでもありません。実際の融資条件や金利、返済額は、各金融機関や個人の契約内容によって異なります。住宅ローンをご検討の際は、必ずご自身で金融機関の最新情報を確認し、自己の責任において判断してください。
※当記事は再編集記事です。