
梅雨の晴れ間にのぞく強い日差しに、本格的な夏の訪れを感じる7月。
一年の折り返し地点であるこの時期は、現役世代にとっては夏のボーナス支給、そしてシニア世代にとっては「6月15日の改定後初となる年金支給」や住民税の決定通知書の到着が重なり、否が応でも“わが家の本当のふところ具合”と向き合うタイミングです。
特に、定年退職や再雇用、年金受給の開始が複雑に入り交じる60歳代は、家計の形が大きく変わりやすい年代といえます。
一方で、同じ60歳代でも、金融資産の保有額には大きな差があります。平均値だけを見ると十分な蓄えがあるように感じられても、中央値や金融資産を持たない世帯の割合まで確認すると、より実態に近い姿が見えてきます。
また、二人以上世帯と単身世帯では、老後資金に対する考え方も異なります。生活費や医療・介護費をどのようにまかなうか、世帯構成に応じて備え方を考えることが大切です。
本記事では、60歳代の二人以上世帯と単身世帯の金融資産保有額を比較します。あわせて、老後資金を着実に準備するために意識したい視点も確認していきましょう。
1. 【60歳代・二人以上世帯】金融資産保有額の平均値と中央値
まずは、J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」から、60歳代・二人以上世帯の金融資産保有額を見ていきましょう。
※この調査における金融資産とは、預貯金に加えて株式や投資信託、生命保険などを指します。ただし、日常的に決済で利用する普通預金口座の残高は対象外です。
※金融資産を保有していない世帯を含みます。
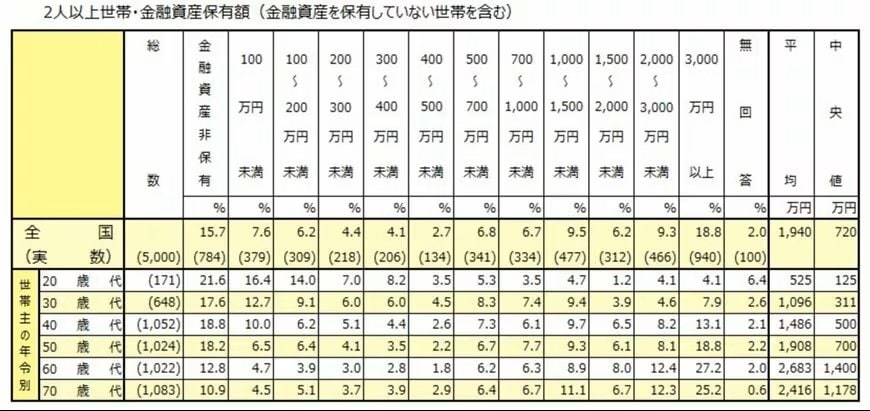
1.1 60歳代・二人以上世帯の金融資産保有額
- 金融資産非保有 :12.8%
- 100万円未満 :4.7%
- 100~200万円未満 :3.9%
- 200~300万円未満 :3.0%
- 300~400万円未満 :2.8%
- 400~500万円未満 :1.8%
- 500~700万円未満 :6.2%
- 700~1000万円未満 :6.3%
- 1000~1500万円未満 :8.9%
- 1500~2000万円未満 :8.0%
- 2000~3000万円未満 :12.4%
- 3000万円以上 :27.2%
- 無回答 :2.0%
- 平均値:2683万円
- 中央値:1400万円
60歳代・二人以上世帯の金融資産保有額は、平均値が2683万円、中央値が1400万円です。
平均値と中央値に大きな差があることから、一部の高額保有世帯が平均を押し上げていると考えられます。
分布を見ると、最も割合が高いのは「3000万円以上」の27.2%です。また、「2000万円以上3000万円未満」の12.4%を合わせると、約4割の世帯が2000万円以上の金融資産を保有している計算になります。
一方で、金融資産を保有していない世帯は12.8%です。「100万円未満」の4.7%を含めると、十分な蓄えがあるとはいえない世帯も一定数みられます。
60歳代は、退職金の受け取りや住宅ローンの完済などで資産が増えやすい一方、定年退職や再雇用、年金受給の開始により家計の形が変わる時期です。
住宅事情や退職金の有無、現役時代の収入差などによって、資産額に大きな開きが出やすい年代といえるでしょう。
2. 【60歳代・単身世帯】金融資産保有額の平均値と中央値
続いて、60歳代・単身世帯の金融資産保有額も見てみましょう。※なお、これから確認する金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
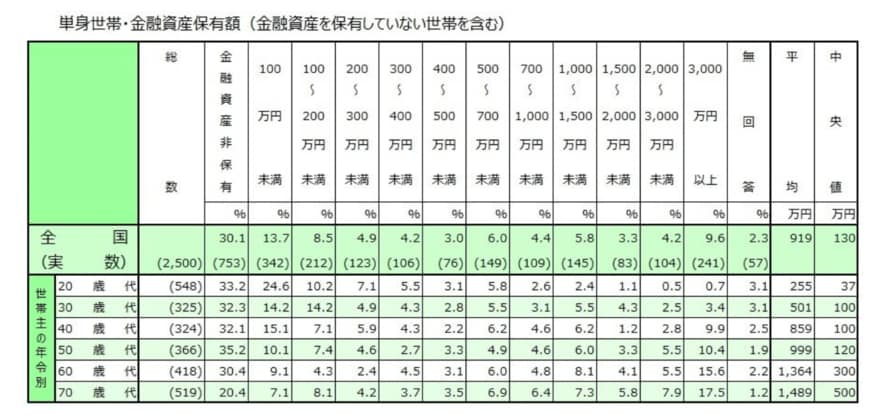
2.1 60歳代・単身世帯の金融資産保有額
- 金融資産非保有:30.4%
- 100万円未満:9.1%
- 100~200万円未満:4.3%
- 200~300万円未満:2.4%
- 300~400万円未満:4.5%
- 400~500万円未満:3.1%
- 500~700万円未満:6.0%
- 700~1000万円未満:4.8%
- 1000~1500万円未満:8.1%
- 1500~2000万円未満:4.1%
- 2000~3000万円未満:5.5%
- 3000万円以上:15.6%
- 無回答:2.2%
- 平均:1364万円
- 中央値:300万円
60歳代・単身世帯の金融資産保有額は、平均が1364万円、中央値が300万円です。
平均と中央値に大きな差があることから、一部の高額保有者が平均を押し上げていると考えられます。
分布を見ると、最も割合が高いのは「金融資産非保有」の30.4%です。さらに「100万円未満」の9.1%を合わせると、約4割が金融資産100万円未満となります。
一方で、「3000万円以上」は15.6%を占めています。「2000万円以上3000万円未満」の5.5%と合わせると、2割超が2000万円以上の金融資産を保有している計算です。
60歳代の単身世帯は、金融資産を十分に持つ層と、ほとんど持たない層の差が大きい傾向にあります。
単身世帯では、生活費や医療・介護費を一人でまかなう必要があるため、貯蓄の有無が老後の安心感に直結しやすいでしょう。
3. 老後資金を着実に貯めるには?差がつく3つの視点
老後資金づくりでは、「いくら貯めるか」だけでなく、「どう貯め続けるか」も重要です。
収入や家族構成が同じでも、日々のお金の使い方や制度の活用状況によって、将来の資産額には差が生まれます。
ここでは、老後資金を着実に準備するために意識したい3つの視点を確認していきましょう。
3.1 家計に「崩れにくい余力」をつくれているか
老後資金を貯めるうえで、まず大切なのは家計に余力を持たせることです。
毎月の収入から生活費を差し引いたあとに、無理なく残せるお金があれば、貯蓄や資産形成を続けやすくなります。
一方で、住居費や通信費、保険料、サブスクリプションなどの固定費が膨らんでいると、収入があってもお金は残りにくくなるでしょう。
特に老後資金は、短期間で一気に用意するものではありません。日々の家計に小さな余力をつくり、その余力を長く積み上げる発想が必要になります。
まずは「節約できそうな支出」を探すだけでなく、「毎月必ず出ていく支出」が今の生活に合っているかを見直してみましょう。
3.2 貯める時期と使う時期を分けて考えているか
老後資金は、貯めることだけを考えると負担感が大きくなりがちです。
大切なのは、現役期・退職前後・年金生活期というように、ライフステージごとにお金の役割を分けて考えることです。
現役期は、収入の一部を将来のために積み立てる時期といえます。退職前後は、退職金や預貯金をどう取り崩すかを考える段階です。
年金生活に入ってからは、年金収入と資産の取り崩しを組み合わせながら、生活費を安定させる視点が必要になります。
「老後までにいくら貯めるか」だけでなく、「いつ、何に使うお金なのか」を整理しておくと、必要額をより具体的に考えやすくなります。
3.3 税制優遇制度や金融商品の「使いっぱなし」を避けているか
老後資金づくりでは、NISAやiDeCo、預貯金、保険など、さまざまな選択肢があります。
ただし、一度始めた制度や商品をそのまま放置していると、家計や目的に合わなくなる場合があります。
例えば、子どもの教育費がかかる時期、住宅ローンの返済が重い時期、退職が近づく時期では、取れるリスクや必要な流動性は変わります。
そのため、制度を使うこと自体が目的にならないよう注意が必要です。
大切なのは、家計の状況や年齢に応じて、積立額や運用内容、預貯金とのバランスを定期的に見直すことです。
老後資金づくりは、始めたら終わりではありません。暮らしの変化に合わせて仕組みを調整し続けることが、無理なく続けるためのポイントになるでしょう。
4. 周りの貯蓄額と背比べをせず、わが家独自の「ゴール」を再定義しよう
60歳代の金融資産保有額は、二人以上世帯・単身世帯ともに平均値と中央値の差が大きく、世帯によって老後資金の状況に開きがあります。
特に単身世帯では、金融資産を持たない人の割合も高く、生活費や医療・介護費を一人で支える備えが重要です。
老後資金を準備するには、毎月の家計に余力をつくり、貯める時期と使う時期を分けて考える必要があるでしょう。
また、NISAやiDeCoなどの制度を活用する場合も、始めたまま放置せず、年齢や家計の変化に合わせて見直す必要があります。
まずは現在の金融資産額と毎月の収支を確認し、老後に向けて「どのくらい貯めるか」「いつ使うお金か」を整理してみましょう。


参考資料
加藤 聖人