

2026年現在、長引く物価高や社会保険料の負担増が続く中で、老後の生活を支える「年金」のリアルな受給額に改めて関心が集まっています。
国やメディアが公表するデータにおいて、厚生年金と基礎年金を合わせた平均受給額をそのまま鵜呑みにしてご自身のライフプランを立てるのは非常に危険です。
なぜなら、公的年金の受給額は現役時代の収入や加入期間によって個人差が極めて大きく、平均値が一部の高所得層によって引き上げられている側面があるためです。
「自分も平均くらいはもらえるだろう」という思い込みが、老後資金の枯渇という深刻な事態を招きかねません。
本記事では、日本の年金制度の基本構造を振り返りつつ、厚生労働省の一次データをもとに「月額15万円以上の年金を受け取っている人は実際に何%いるのか」という実態を紐解きます。
また、シニアの働き方に直結する「2026年4月からの在職老齢年金制度の見直し」についても分かりやすく整理します。
1. 【制度の基本】日本の公的年金は「基礎年金」と「厚生年金」の2階建て構造
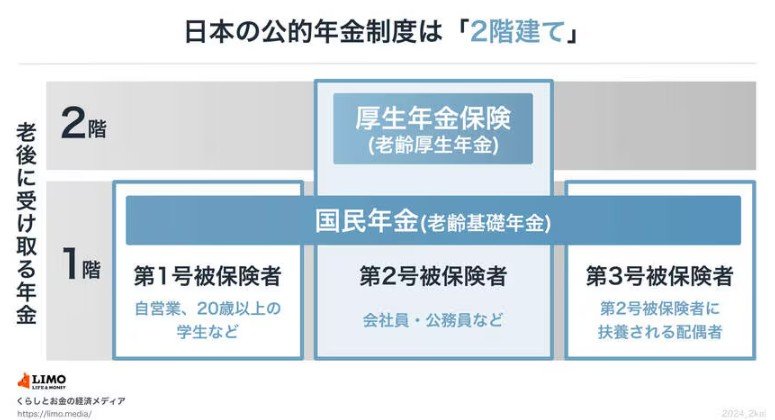
日本の公的年金制度は、「国民年金」と「厚生年金」を中心とした2階建て構造です。
1階部分にあたる国民年金は、原則として20歳以上60歳未満のすべての人が加入する制度です。2階部分の厚生年金は、会社員や公務員などが加入し、国民年金に上乗せする形で支給されます。
1.1 【第1階部分:国民年金(基礎年金)】
- 対象:20歳以上60歳未満の全国民
- 保険料:2026年度は月額1万7920円(一律)
- 受給額:40年間保険料を納めると、満額で月額7万608円(2026年度基準)
1.2 【第2階部分:厚生年金】
- 対象:会社員、公務員など
- 保険料・年金額:現役時代の収入や加入期間によって決まる(個人差あり)
- 将来受給する年金:国民年金に加え、厚生年金も上乗せして受け取る
2. 【2026年度の改定】国民年金は1.9%、厚生年金は2.0%の増額改定。ただし物価高との攻防に注意
2026年度の年金額は、4月分から改定されています。改定率は、国民年金(基礎年金)が前年度比で1.9%増、厚生年金(報酬比例部分)が2.0%増です。
厚生労働省が公表している2026年度の年金額の例をみてみましょう。

- 国民年金(老齢基礎年金・満額):月額7万608円(1人分 ※1)
- 厚生年金(夫婦2人分のモデルケース):月額23万7279円(夫婦2人分 ※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額7万408円(前年度比+1300円)となります。
※2 平均的な収入(賞与込みで月額換算45万5000円)の男性が40年間就業した場合に受け取り始める年金額(老齢厚生年金と2人分の老齢基礎年金満額)の給付水準です。
このように、2026年度の年金額は増額改定となりました。ただし、実際の受給額は人によって異なります。
加入期間、現役時代の収入、働き方、配偶者の年金加入状況などによって、受け取れる金額は変わります。モデルケースは、あくまで目安として確認しておきましょう。
3. 厚生年金を「月額15万円(年180万円)以上」受け取っている人はどのくらい?
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、基礎年金を含む厚生年金(老齢年金)の平均月額は約15万円です。
では、平均額の目安となる「月額15万円以上」の年金を受け取っている人は、どのくらいいるのでしょうか。
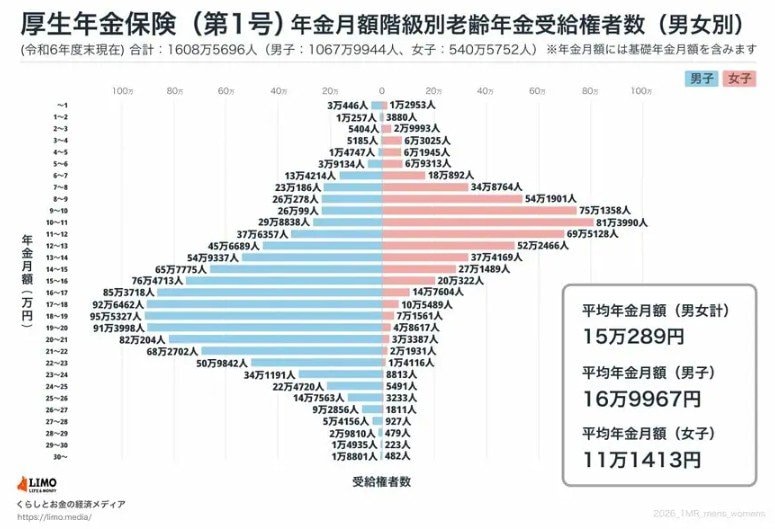
同資料によると、月額15万円以上を受け取っている人の割合は全体の約49.8%です。
つまり、厚生年金を受け取っている人のうち、およそ2人に1人が月額15万円以上の年金を受給している計算になります。
ただし、この金額は税金や社会保険料が差し引かれる前の額面です。
実際の手取り額は、所得税や住民税、介護保険料、後期高齢者医療保険料などが差し引かれるため、額面より少なくなる場合があります。
年金額を確認する際は、額面だけでなく、実際に振り込まれる金額にも目を向けておきましょう。
4. 働きながら年金を受け取るシニアに関わる「在職老齢年金制度」とは?
老後の生活を考えるうえで、年金だけで生活費をまかなえるか不安を感じる人は少なくありません。特に物価上昇が続くなかでは、年金に加えて働いて収入を得る重要性が高まっています。
そこで知っておきたいのが「在職老齢年金制度」です。
在職老齢年金制度とは、老齢厚生年金を受け取りながら働く人について、賃金と年金の合計額が一定の基準を超えた場合に、老齢厚生年金の一部または全部が支給停止される仕組みを指します。
4.1 2026年4月からの在職老齢年金制度の見直しについて
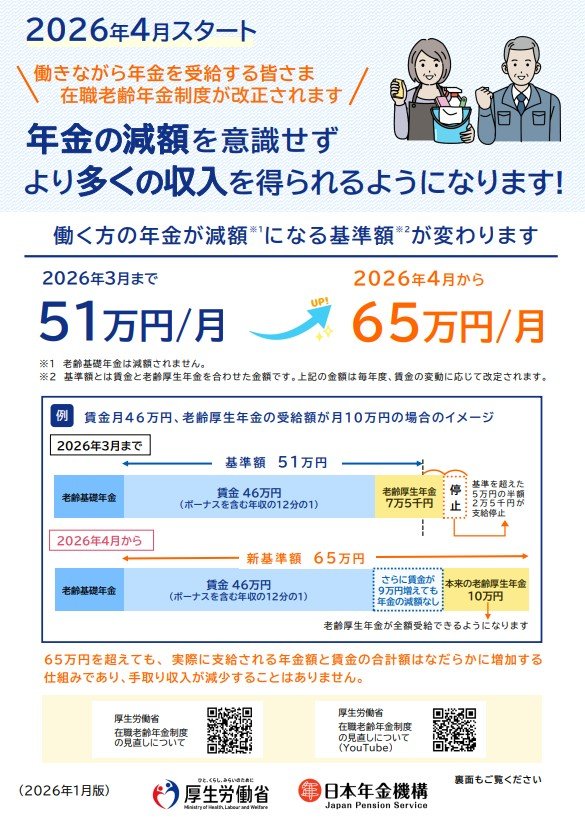
2026年4月からは、在職老齢年金制度の見直しにより、支給停止の判定に使われる基準額が月51万円から月65万円へ引き上げられています。
これまでは、働いて収入を増やすと年金が減る可能性があるため、勤務日数や労働時間を抑える人もいました。いわゆる「働き控え」が起こりやすい制度だったといえるでしょう。
今回の見直しは、こうした働き控えをやわらげ、希望するシニアが無理のない範囲で働き続けやすくするための改正です。
今後は、年金収入だけでなく、就労収入も組み合わせながら老後の家計を支えていく考え方がより重要になります。
5. まとめ:平均値の錯覚から抜け出し、自分自身の正確な「受給見込額」の把握を
公的年金の受給額は、性別や働き方によって大きな差が存在します。
「平均して月額15万円程度」という言葉の裏には、その水準に届かない多くの受給者が存在しているという事実を、まずは冷静に受け止める必要があります。
特に女性の場合、ご自身の厚生年金だけで老後の生活費をカバーするのは統計的に見てもハードルが高く、世帯全体での資産設計や、長く働き続けるための準備が不可欠です。2026年4月の在職老齢年金制度の改正(基準額65万円への引き上げ)は、そうした「長く働くこと」を後押しする重要な仕組みの変更と言えます。
この記事を読み終えたら、まずはご自身の『ねんきん定期便』や『ねんきんネット』にアクセスし、将来受け取れる「現実的な受給見込額」を1円単位で確認してみてください。
平均値という他人のデータではなく、自分自身のデータに基づいた防衛策を今日から構築していくことが、揺るがない安心への第一歩です。
6. 【監修者のコメント】この記事の総括と実務上の注意点
年金の受給見込額を確認するうえで、実務上最も気をつけていただきたいのは「現在のねんきん定期便に記載されている額面が、そのまま老後の手取り額になるわけではない」という点です。
年金収入からも、一定の基準を超えれば税金(所得税や住民税)が引かれ、さらに国民健康保険料や介護保険料などの社会保険料が天引きされます。そのため、実際の口座に振り込まれる手取り額は、額面よりも10%~15%程度少なくなると見積もっておくのが安全なリスク管理の基本です。
家計防衛の鉄則は、不確実な平均値に頼るのではなく、自分自身の「正確な手取り年金見込額」から逆算して、今のうちから老後の固定費をスリム化しておくことにあります。ご自身の具体的な受給資格や年金記録に少しでも疑問がある場合は、ネットの情報だけで自己判断せず、必ず管轄の年金事務所へ直接問い合わせ、正確な情報に基づいたライフプランを進めてください。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「国民年金保険料」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和8年4月分からの年金額等について」
- 厚生労働省「在職老齢年金制度の見直しについて」
加藤 聖人



