

3. 【75歳以上】国民年金と厚生年金の平均受給額を確認
75歳以上の世帯にとって、公的年金は生活を支える中心的な収入源です。
ここでは、後期高齢者が実際に受給している年金額について、国民年金と厚生年金に分けて見ていきましょう。
なお、厚生年金の受給額には老齢基礎年金分も含まれています。
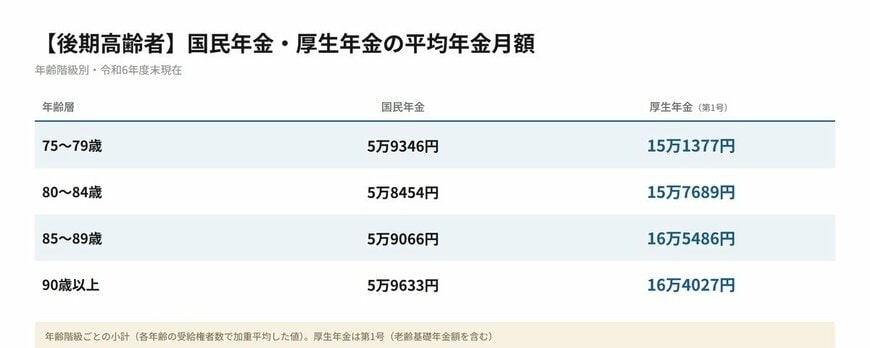
3.1 【国民年金】シニアが受給している「平均年金月額」を見る
75歳~79歳
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
80歳~89歳
- 80歳:5万8623円
- 81歳:5万8269円
- 82歳:5万8003円
- 83歳:5万7857円
- 84歳:5万9675円
- 85歳:5万9425円
- 86歳:5万9228円
- 87歳:5万9204円
- 88歳:5万8756円
- 89歳:5万8572円
90歳以上
- 90歳以上:5万9633円
3.2 【厚生年金】シニアが受給している「平均年金月額」を見る
75歳~79歳
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
80歳~89歳
- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
90歳以上
- 90歳以上:16万4027円
たとえば、夫が厚生年金を受給し、妻が国民年金のみを受給しているケースでは、夫婦の年金収入を合計すると月額約21万円となります。
この金額は、先ほど確認した後期高齢夫婦世帯の家計における社会保障給付(21万1289円)とおおむね近い水準です。
ただし、受け取った年金をそのまま生活費に充てられるわけではありません。
実際には、所得税や住民税に加え、介護保険料や後期高齢者医療保険料などの負担が発生します。
そのため、リタイア後も税金や社会保険料の支払いが続くことを踏まえたうえで、家計を考えることが重要といえるでしょう。
4. 【75歳以上】貯蓄額と資産の内訳を見る
総務省のデータ(2024年家計調査)をもとに、75歳以上の無職・二人以上世帯のフトコロ事情をのぞいてみましょう。
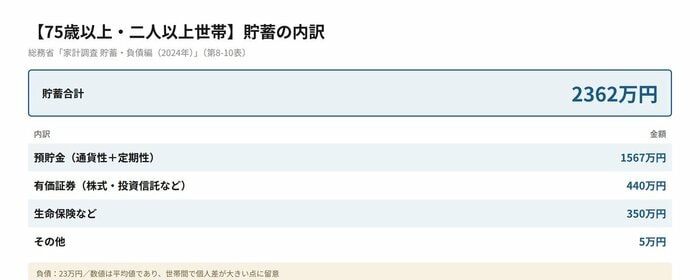
貯蓄合計:2362万円
- 預貯金(通貨性+定期性):1567万円
- 有価証券(株式・投資信託など):440万円
- 生命保険など:350万円
- その他:5万円
負債:23万円
「2300万円以上もあるの?」とホッとするのは禁物です。これは一部の資産家世帯が平均を押し上げている面があり、実際にはこの額面に届かない世帯も少なくありません。
大切なのは、平均と比べることではなく、「自分たちの貯蓄」で「将来の赤字」をあと何年カバーできるのか、現実的な見通しを立てることです。
4.1 インフレ時代に「預貯金メイン」はキケン?資産寿命の延ばし方
シニア世代の貯蓄内訳を見ると、全体の約66%を「預貯金」が占め、株式や投資信託などの「有価証券」は約18%にとどまっています。
老後が長引く中で意識したいのが、「いかに資産を長持ちさせるか(=資産寿命を延ばすか)」という視点です。
今は物価高の時代。銀行にお金を置いたままでは、額面は減らなくても「実質的なお金の価値」が目減りしてしまうリスクがあります。インフレに強い資産を少しずつ取り入れ、リスクを分散しながら備える工夫が求められています。

後期高齢者医療制度の窓口負担というと「みんな1割」というイメージを持っている方も多いのですが、実際には世帯の課税所得や年金収入によって2割・3割になるケースがあります。
2022年10月からは一定以上の所得がある方を対象に2割負担が導入されており、対象範囲は今後見直される可能性もあります。ご自身やご家族が今どの負担割合に該当するのか、一度確認しておくと安心です。
また、今回ご紹介した家計調査の数字はあくまで平均値です。持ち家か賃貸か、医療や介護にどれくらいお金がかかるかによって、実際の収支は世帯ごとに大きく異なります。とくに介護サービスの利用費は、今回の調査には反映されていない点にも注意が必要です。
「平均より苦しい」「平均より楽」と一喜一憂するよりも、まずはご自身の毎月の収支を書き出してみることが、老後資金を考える第一歩になるはずです。
5. 医療費アップ×物価高を乗り切る!シニアの防衛策とは
2025年9月に医療費の負担軽減措置が終了し、日々の物価高も家計をジワジワと圧迫しています。「ただ貯金を取り崩すだけ」の生活には、限界が近づきつつあります。
人生100年時代を安心して乗り切るためには、以下の「両輪」を回すことがカギになります。
- 資産を育てる(自助努力): 新NISAやiDeCoといった税制優遇を賢く使い、インフレに負けない資産運用を取り入れる。
- 公的制度を使い倒す: 年金の「繰下げ受給」を利用して、一生涯受け取れる年金のベース額をアップさせる。
老後の安心感は、事前の「準備」で決まります。家計のモレを見直しつつ、制度と運用を味方につけて、ゆとりある未来の土台を作っていきましょう。
※編集部より:タイトルの誤字を修正しております。申し訳ございません。(2026年9月18日 17時46分)
6. 【参考】繰下げ受給を選ぶと年金額はどれくらい増える?
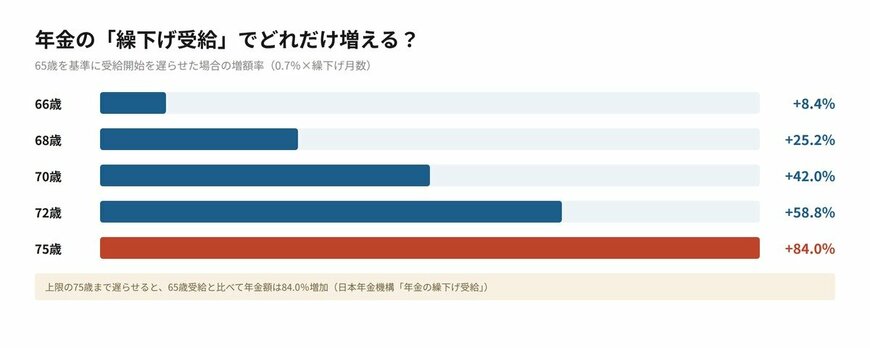
老齢年金は、受給開始時期を65歳以降に遅らせる「繰下げ受給」を利用することで、受け取り始める年金額を増やすことができます。
増額される割合は、受給開始を先延ばしにした月数に応じて決まり、繰り下げる期間が長いほど年金額も高くなります。
繰下げ受給による増額率は、次の計算式で算出されます。
増額率(最大84%※1) = 0.7% × 65歳に達した月※2から繰下げ申出月の前月までの月数※3
※1 昭和27年4月1日以前生まれの方(または平成29年3月31日以前に老齢基礎(厚生)年金を受け取る権利が発生している方)は、繰下げの上限年齢が70歳(権利が発生してから5年後)までとなるため増額率は最大で42%となる
※2 年齢の計算は「年齢計算に関する法律」に基づいて行われ、65歳に達した日は、65歳の誕生日の前日になる
※3 65歳以後に年金を受け取る権利が発生した場合は、年金を受け取る権利が発生した月から繰下げ申出月の前月までの月数で計算される
なお、繰下げ受給の上限である75歳まで受給開始を遅らせた場合、年金額は84.0%増となり、65歳から受給する場合と比べて、大幅な増額が期待できる仕組みです。
物価高が続くなか、「年金だけでは心もとない」と感じている方は少なくないと思います。
ただ、今回見てきたように、繰下げ受給で年金のベース額を増やす、新NISAやiDeCoで資産をゆっくり育てるといった選択肢は、今からでも検討の余地があります。どちらも一度きりの判断ではなく、ご自身の健康状態やライフプランに合わせて見直していけるものです。
大切なのは、貯蓄額の多寡そのものよりも「今の資産でどれくらいの期間をカバーできるのか」、そして「どこまでなら支出を見直せるのか」を把握しておくことです。
この記事が、ご自身やご家族の老後資金を見直すきっかけになれば嬉しく思います。まずは家計簿や年金の見込み額を確認するところから、少しずつ始めてみてください。
参考資料
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 (2025年)」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 総務省「家計調査 家計収支編 2024年〔二人以上の世帯〕」(第3-2表)
- 総務省統計局「家計調査 用語の解説」
- 生命保険文化センター「2025(令和7)年度 生活保障に関する調査」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査 貯蓄・負債編 2024年 〔二人以上の世帯〕」(第8-10表)
- 政府広報オンライン「後期高齢者医療制度 医療費の窓口負担割合はどれくらい?」
- 厚生労働省「後期高齢者の窓口負担割合の変更等(令和3年法律改正について)」
- 日本年金機構「年金の繰下げ受給」


