

朝晩の風に秋の気配を感じる9月。9月15日~21日の「老人の日・老人週間」や敬老の日の時期を迎え、ご自身やご家族の「これからの暮らしとお金」について改めて考える機会が増える季節となりました。
内閣府の最新「高齢社会白書」の人口統計によると、日本の65歳以上人口は3622万人(高齢化率29.4%)に達し、そのうち75歳以上の「後期高齢者」は2127万人(総人口の17.3%)と、65~74歳人口(1495万人)を大きく上回っています。
団塊の世代全員が75歳以上となり、医療費の窓口負担増を和らげる「配慮措置」が終了(2025年9月末)してから約1年。長期化する物価高の影響も相まって、シニア世帯の家計負担はいよいよ本格的なものとなっています。
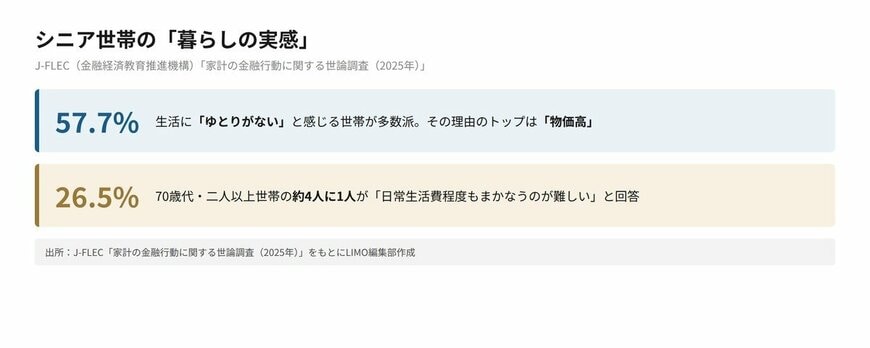
J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査(2025年)」を見ても、生活に「ゆとりがない」と感じる世帯が多数派を占め、その理由のトップ(57.7%)は「物価高」となっています。
70歳代・二人以上世帯においても、約4人に1人(26.5%)が「日常生活費程度もまかなうのが難しい」と答えており、切実な現状が浮き彫りになっています。
そこで本記事では、公的統計・意識調査データをもとに、シニア世代の【生活費・年金収入・平均貯蓄額】という3つのリアルな数字から、老後家計の実態と備えのポイントをサクッと読み解いていきましょう。
1. 【後期高齢者医療制度】医療費の自己負担割合は何割になる?
原則75歳以上が加入する後期高齢者医療制度では、前年の所得状況に応じて医療機関での自己負担割合が決まります。
もともとは多くの人が1割負担でしたが、医療費の増加を背景に、2022年10月からは一定以上の所得がある人を対象に2割負担が導入されました。
- 1割:一般所得者(2割・3割に該当しない方)
- 2割:一定以上の所得がある人:下記1、2の両方に該当する場合
- 同じ世帯の被保険者の中に課税所得が28万円以上の人がいる
- 同じ世帯の被保険者の「年金収入」+「その他の合計所得金額」の合計額が以下に該当する。(1人の場合は200万円以上、2人以上の場合は合計320万円以上)
- 3割:現役並み所得者
-
同じ世帯の被保険者の中に課税所得が145万円以上の方がいる場合(注)一定の基準・要件を満たす場合、窓口負担割合が1割又は2割になるケースがある
-
医療費の自己負担が増えれば、その分だけ貯蓄を取り崩すスピードが速くなる可能性があります。
将来の家計を考えるうえでも、自分がどの負担割合に該当するのかを把握しておくことが大切です。
そこで次に、後期高齢者世帯の生活費や家計収支の実態を見ていきましょう。
2. 【75歳以上の夫婦のみ無職世帯】毎月の生活費はどれくらいかかる?
総務省の「家計調査 家計収支編(2025年)」をもとに、75歳以上の夫婦のみ無職世帯(二人以上世帯)の家計状況を確認します。なお、調査対象世帯の平均年齢は80.8歳で、持ち家率は96.0%となっています。
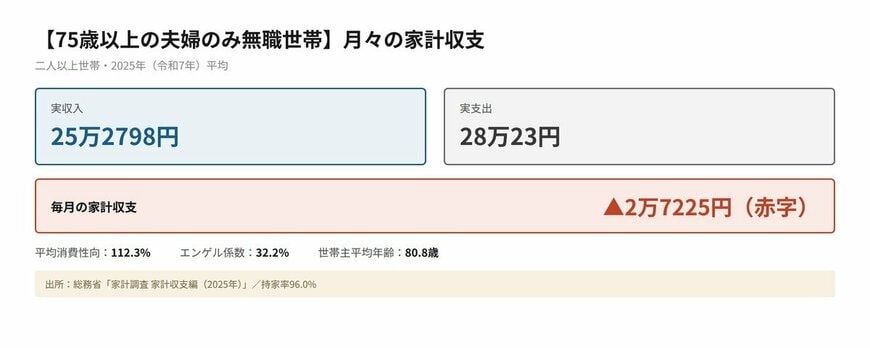

実収入: 25万2798円
- うち社会保障給付(主に公的年金給付): 21万1289円
実支出:28万23円
- 消費支出: 24万8460円
- 食料: 8万33円
- 住居: 1万6257円
- 光熱・水道: 2万4312円
- 家具・家事用品: 1万547円
- 被服及び履物: 5142円
- 保健医療: 1万7213円
- 交通・通信: 2万6294円
- 教育: 142円
- 教養娯楽: 2万2322円
- その他の消費支出: 4万6198円
- 非消費支出: 3万1563円
- うち直接税: 1万1663円
- うち勤労所得税: 519円
- うち個人住民税: 3206円
- うち他の税: 7938円
- うち社会保険料: 1万9894円
- うち公的年金保険料: 1966円
- うち健康保険料: 1万494円
- うち介護保険料: 7352円
- うち他の社会保険料:83円
毎月の家計収支
- 実収入:25万2798円
- 実支出:28万23円
- 家計収支:▲2万7225円(赤字)
- 平均消費性向(※1)112.3%
- エンゲル係数(※2):32.2%
調査結果を見ると、後期高齢の夫婦世帯では毎月約2万7000円の赤字が発生しています。
年金を中心とした収入だけでは支出をまかないきれず、不足分は貯蓄などで補っている状況です。
老後の家計を維持するためには、この赤字をどのようにカバーするかが重要な課題となるでしょう。
※1)平均消費性向……可処分所得(いわゆる「手取り収入」)に対する消費支出の割合
※2)エンゲル係数……消費支出に占める食料費の割合
2.1 【75歳以上の夫婦世帯】支出の特徴とは
家計の内訳を見ると、住居費が比較的低いことが特徴として挙げられます。
この年代では持ち家率が96.0%と高く、住宅ローンを抱えている世帯が少ないためです。
その結果、家賃や住宅ローン返済といった固定費の負担は小さくなっています。
ただし、家計調査に含まれているのは主に日常生活に関する支出であり、介護費用などの大きな支出は反映されていません。
介護サービスの利用が増えれば追加の負担が発生し、家計収支の赤字幅がさらに拡大する可能性もあります。
2.2 「ゆとりある老後」に必要な金額との差はどれくらい?
生命保険文化センターの「2025(令和7)年度 生活保障に関する調査」では、夫婦二人の老後生活に必要な金額について次のような結果が示されています。
- 最低限必要と考えられる生活費:平均23万9000円
- ゆとりある老後生活に必要な生活費:平均39万1000円
一方で、今回の調査における実収入は約25万円です。
最低限の生活費は上回っているものの、「ゆとりある生活」とされる水準とは毎月およそ13万円の差があります。
この不足分を貯蓄で補うのか、あるいは支出を見直すのかによって、老後の家計状況は大きく変わってきます。
そのため、老後の生活設計を考える際には、年金収入だけでなく貯蓄の状況についてもあわせて確認しておくことが重要です。


