
「金利のある世界」へのシフトが、いよいよ本格的な局面を迎えています。
足元の金融市場では、日銀が15〜16日の金融政策決定会合で、政策金利を1.0%へ引き上げる方針であると報じられました。
国内の長期金利は現在2.6%台後半と落ち着いて推移していますが、一段の金利上昇も見据えた局面に入りつつあります。
また海外に目を向けると、5月の米消費者物価指数(CPI)が予想通りの着地となったことで、FRB(米連邦準備理事会)による「9月利上げ」の見方はやや後退したものの、「10月までの利上げ」観測は依然として根強く、日米ともに金利の先行きからは目が離せない状況が続いています。
こうした金利の変動は、私たちの資産運用の選択肢にも大きな影響を与えます。
特に「リスクを抑えて手堅く資産を守り、増やしたい」と考えている方にとって、国債の魅力はこれまで以上に高まっていると言えるでしょう。
そこで今回は、まさに今注目すべき2026年6月募集の個人向け国債の金利について解説します。
さらに、まとまった資金を運用した際のインパクトを実感できるよう、「2,000万円」を購入した場合の具体的な利息シミュレーションをご紹介します。
1. 個人向け国債とは?
個人向け国債は、国が発行する安心感があり、資産運用をこれから始める人でも購入しやすい仕組みが整っています。
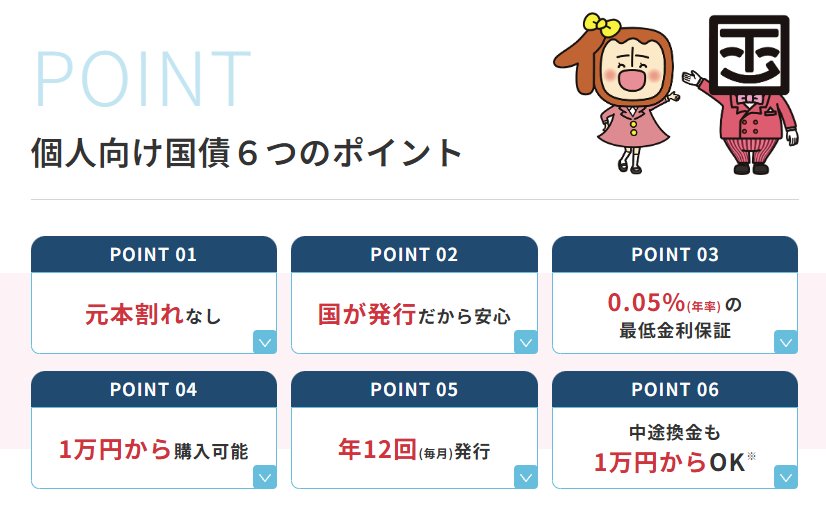
1万円から購入可能で、金融機関を通じて簡単に申し込めるほか、譲渡や相続を行うことも可能です。
さらに、0.05%の最低金利保証が設定されているため、実勢金利が低下した際にも安心できる特徴があります。
個人向け国債は毎月発行されており、月ごとに適用利率が変化します。2026年6月募集分の最新金利はどうなっているでしょうか。詳しい金利水準について確認していきましょう。
2. 2026年6月募集の「個人向け国債」はどのくらいの金利?
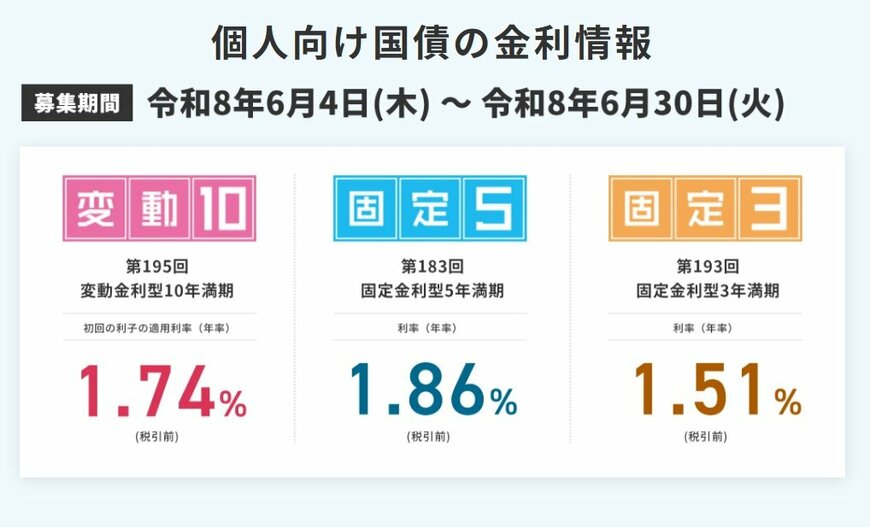
2026年6月募集分の個人向け国債の適用利率は、タイプごとにそれぞれ異なる金利が設定されています。
変動10年の金利は1.74%、固定5年の金利は1.86%、固定3年の金利は1.51%です。
3. 個人向け国債を2,000万円購入した場合の受取利息シミュレーション
個人向け国債を2,000万円購入し、満期まで保有した場合に受け取れる利息の合計額を試算します。
変動10年を10年間保有した場合、税引前の受取利息は348万円、税引後の手取り利息は277万3,038円となります。
ただし、変動10年は実勢金利に応じて半年ごとに適用利率の見直しが行われる仕組みです。
そのため、実際の受取利息は今後の金利変動によって変わる点に注意が必要です。
今回の試算は、便宜上10年間金利が一切動かなかった場合を想定した数値となっています。
次に固定5年を5年間保有した場合、税引前の受取利息は186万円、税引後の手取り利息は148万2,141円です。
固定3年を3年間保有した場合は、税引前の受取利息が90万6,000円、税引後の手取り利息が72万1,946円となります。
4. 知っておくべき個人向け国債の中途解約の注意点
個人向け国債は原則として、発行から1年が経過した時点から中途換金をすることが可能です。中途換金は1万円単位で行うことができるため、一部だけを現金化することも容易です。
ただし、中途換金時には直近2回分の各利子相当額に0.79685を掛けた金額が差し引かれます。
5. まとめ
2026年6月募集分の個人向け国債の金利は、変動10年が1.74%、固定5年が1.86%、固定3年が1.51%となっています。
このような金利面や商品性から、個人向け国債の購入を検討する人も少なくないでしょう。
設定された利息を確実に得るためには、中途解約をせずに満期償還まで保有し続ける必要があります。
個人向け国債には変動10年、固定5年、固定3年の3種類が用意されています。
提示されている金利の高さだけで選ぶのではなく、満期まで中途解約せずに保有できるかを事前に十分検討することが大切です。



参考資料
高原 祥子