
2026年6月15日は年金支給日でした。
引き上げられた新年度の支給額に注目が集まるなか、低所得の年金受給世帯を支援する「年金生活者支援給付金」もベースの増額が実施され、受給者にとって貴重な生活費の底上げとなっています。
しかし、この給付金のニュースに触れて、複雑な思いを抱く現役世代も少なくありません。特に会社員のような厚生年金がなく、将来のベースが「国民年金(老齢基礎年金)のみ」となる個人事業主やフリーランスの場合、「自分たちの老後資金は本当に足りるのだろうか」「給付金に頼らざるを得ない状況を回避するにはどうすればいいか」という不安は切実です。
自営業者の老後を守るためには、国からの恩恵をただ待つのではなく、現役時代から「自分で自分の年金を増やす仕組み」を戦略的に作っておく必要があります。
本記事では、2026年度に改定された給付金の最新情報をおさらいしつつ、個人事業主が今すぐ活用すべき3つの公的・半公的な上乗せ制度について、それぞれの特徴とメリットを分かりやすく整理していきます。
1. 所得が一定以下の受給者を恒久的にサポートする「年金生活者支援給付金」の仕組み
年金生活者支援給付金とは、所得の低い年金受給者へ、年金に上乗せして支給される給付のことです。消費税を財源とし、暮らしを下支えする目的で設けられました。
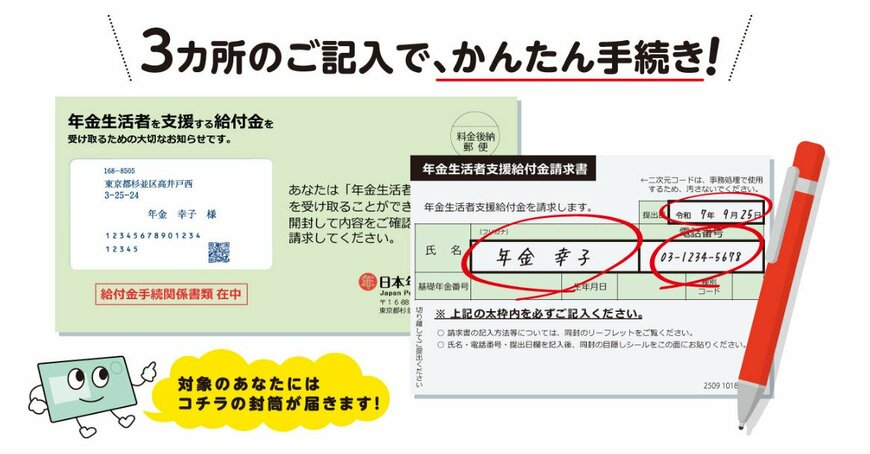
老齢・障害・遺族の3つの年金それぞれに、対応する給付が用意されています。受け取るには請求の手続きが必要で、新たに対象者となる方には日本年金機構から請求書(はがき)が届きます。
要件を満たしていても、請求しないと給付は受け取れません。届いたはがきは放置せず、早めに返送しましょう。
2. 【2026年度改定】物価高を反映して基準額は月5,620円へ。前年度からの増額内容と対象者の基準
2026年度は給付の基準額が引き上げられました。老齢と遺族の給付の基準額は月額5620円で、前年度から170円のプラスです。改定率は3.2%となり、前年度を上回る増額になりました。
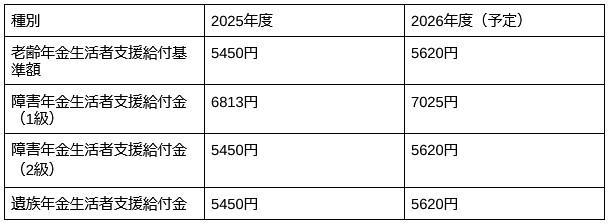
障害の給付は1級が月額7025円、2級が月額5620円です。年金と同じく2カ月分が後払いされる仕組みのため、増額後の金額が口座に反映されるのは2026年6月15日の支給分からとなります。
3. 会社員との「年金格差」を自力で埋める。個人事業主が将来の受給額を劇的に増やすべき理由
個人事業主やフリーランスは、会社員と違って厚生年金がありません。受け取れるのは老齢基礎年金が中心で、将来の年金額は会社員より少なくなりがちです。
だからこそ、現役のうちに上乗せの仕組みを使う意味は大きいといえます。ここからは、第1号被保険者が使える3つの方法を見ていきます。
3.1 付加年金
付加年金とは、国民年金保険料に月額400円を上乗せして納める制度のことです。受給時には「200円×納付した月数」が、毎年の老齢基礎年金に上乗せされます。
たとえば10年間納めると、納付総額4万8000円に対し、毎年2万4000円が一生涯加算されます。保険料負担が軽いうえに、2年受け取れば元が取れる計算であるため、活用しやすい制度です。
3.2 国民年金基金
国民年金基金とは、第1号被保険者が老齢基礎年金に上乗せできる公的な年金制度のことです。掛金は全額が社会保険料控除の対象で、所得税や住民税の負担を抑えられます。
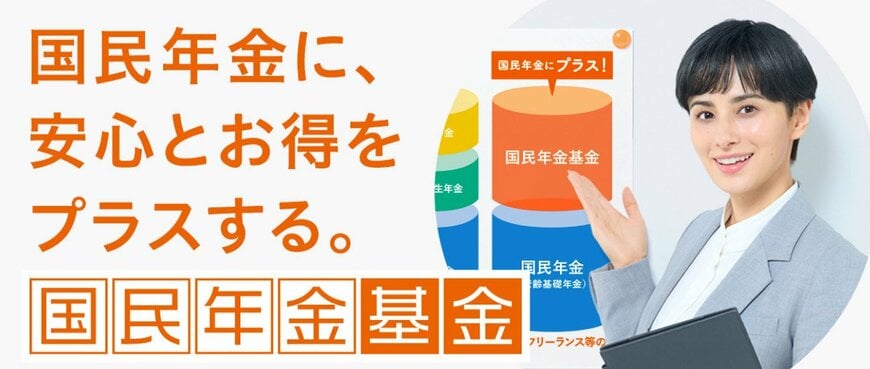
受け取る年金額が、加入時にあらかじめ決まる点も特徴です。ただし、付加年金とは同時に加入できないため、どちらかを選ぶ必要があります。
3.3 iDeCo(個人型確定拠出年金)
iDeCoとは、自分で掛金を出して運用し、原則60歳以降に受け取る私的年金のことです。掛金は原則、全額が所得控除の対象となり、運用で得た利益も非課税になります。
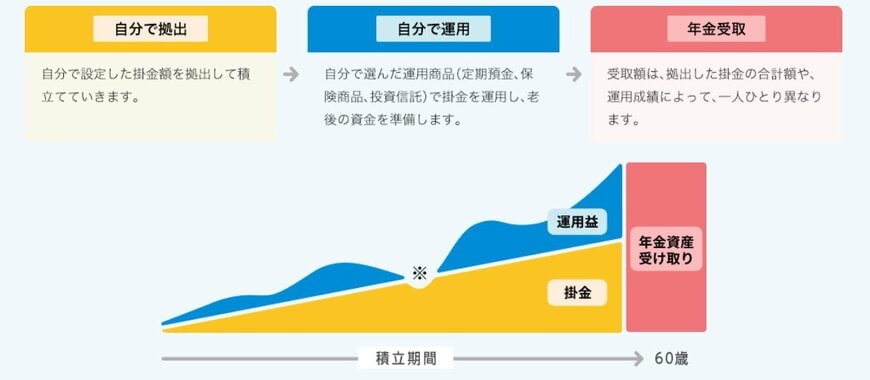
第1号被保険者の現行の上限は月6万8000円です。2026年12月分(2027年1月引落分)からは月7万5000円へ引き上げられる予定で、より多く積み立てられるようになります。
余裕がある方は掛金を増やし、老後に備えるとよいでしょう。
4. まとめ:不確実な国の支援に依存しないために。現役時代の今だから選べる「上乗せ制度」で強い家計の土台を作ろう
2026年度の改定により、年金生活者支援給付金の基準額が月5620円に引き上げられたことは、現在の受給世帯にとって確かな支援となります。
しかし、現役の個人事業主やフリーランスにとって重要なのは、将来リタイアした際に「給付金の手続き対象になるかどうか」を心配する生活ではなく、現役時代の選択によって、自力で十分な老後収入を確保しておくことです。
国民年金は会社員の厚生年金に比べて受給額の「1階部分」しかないため、何もしなければ老後のキャッシュフローが細くなるのは避けられません。
だからこそ、今ある「付加年金」「国民年金基金」「iDeCo」という3つの選択肢が、私たちの未来を守る強力な盾となります。
これらは単に将来の年金を増やすだけでなく、現役時代の所得税や住民税を軽減できるという、個人事業主にとって見逃せない大きな副次効果(節税メリット)を併せ持っています。
「まだ若いから」「日々のやり繰りで手一杯だから」と先送りにせず、まずは月400円から始められる付加年金の手続きに役所へ行く、あるいはiDeCoの口座を少額から開設してみる。
そんな現役時代の今だからこそ打てる具体的な一手一手の積み重ねが、自由で安心なセカンドライフの土台を築き上げていくはずです。


参考資料
- 厚生労働省「年金生活者支援給付金特設サイト」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 日本年金機構「付加年金」
- 全国国民年金基金「国民年金基金」
- iDeCo公式サイト「iDeCo(イデコ)の特徴」
柴田 充輝