
日銀の追加利上げ観測や預金金利の上昇が話題となるなか、「安全にお金を増やしたい」と考える人から改めて注目を集めているのが個人向け国債です。
2026年6月募集分の個人向け国債の適用利率は、変動10年が1.74%、固定5年が1.86%、固定3年が1.51%に設定されています。いずれも1%台の比較的高い水準となりました。特に固定5年は変動10年を上回る利率となっており、「どのタイプを選ぶべきか」で悩む人も多いでしょう。
本記事では、2026年6月募集の個人向け国債の最新金利をわかりやすく解説するとともに、30万円購入した場合に受け取れる利息を変動10年・固定5年・固定3年それぞれでシミュレーションします。
また、元本保証の仕組みや、途中でお金が必要になった際の中途換金ルール、受取利息が減るペナルティなどの注意点も詳しく紹介。金利上昇局面での資産運用先として、個人向け国債が自分に合っているかを確認してみましょう。
1. 個人向け国債とは?
個人向け国債は、国が発行するという高い安心感を持っているため、初めて資産運用を検討している方でも選びやすい商品です。
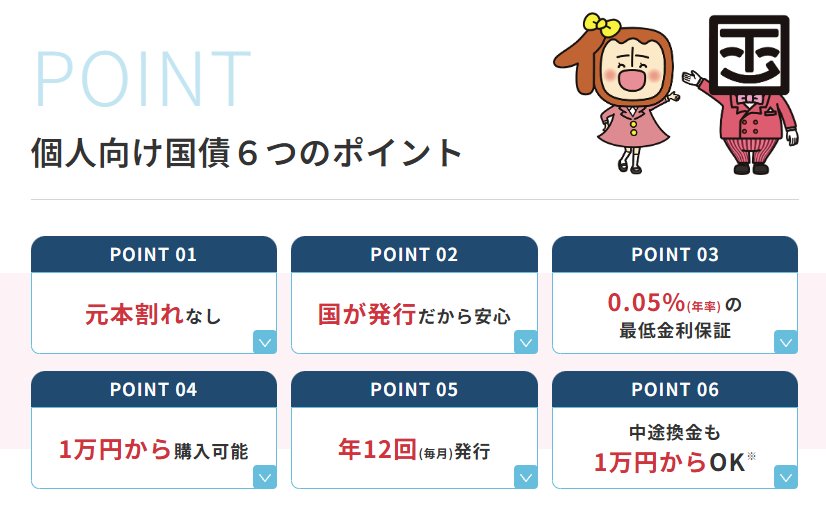
市場の実勢金利が低下した局面であっても0.05%の最低金利保証が設定されており、金利面での安心感も備わっています。
この商品は毎月発行されていますが、今月の最新金利はどのように設定されているでしょうか。詳しく確認していきましょう。
2. 2026年6月募集における「個人向け国債」の最新金利は?
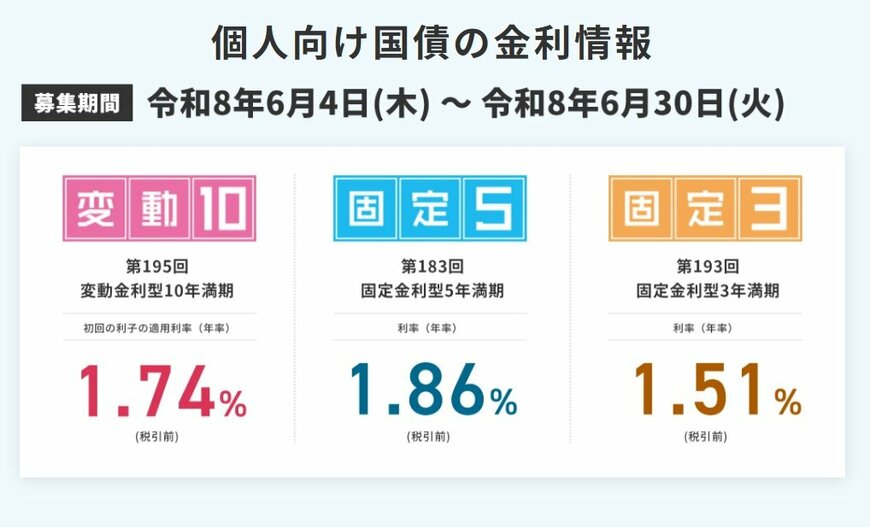
2026年6月募集分の個人向け国債の適用利率は、変動10年が1.74%、固定5年が1.86%、固定3年が1.51%に設定されています。
変動10年は半年ごとに金利が見直される一方で、固定5年と固定3年は購入時の金利が満期まで変わらない仕組みとなっています。
3. 個人向け国債を30万円購入した場合の受取利息シミュレーション
個人向け国債を30万円購入し、それぞれのタイプを満期まで保有した場合の受取利息の合計額を試算してみましょう。
変動10年を保有した場合、受取利息は税引前で52,200円となり、税引後の手取り利息は41,595円となります。
固定5年を30万円保有した場合の受取利息は税引前で27,900円、税引後の手取り利息は22,232円に上ります。
固定3年を保有した場合は、税引前の受取利息が13,590円、税引後の手取り利息が10,829円という計算結果になります。
なお、変動10年は実勢金利に応じて半年ごとに適用利率の見直しが行われる仕組みであるため、実際の受取利息は今後の金利変動によって変わります。
今回のシミュレーションは、便宜上「10年間金利が一切動かなかった場合」を想定して試算した数値となっています。
4. 知っておくべき個人向け国債の中途解約の注意点
個人向け国債は、発行から1年が経過した後であればいつでも1万円単位での中途換金を行うことができます。
ただし、満期前に中途換金を行う際には、国が買い取る形となり一定の金額が差し引かれるルールがある点に注意が必要です。
具体的には、直近2回分の各利子相当額に0.79685を掛けた金額が、中途換金時に売却される金額から差し引かれます。
5. まとめ
2026年6月募集分の個人向け国債の金利は、変動10年が1.74%、固定5年が1.86%、固定3年が1.51%となっています。
このような商品性や金利面の利点から、個人向け国債の購入を前向きに検討する人もいるでしょう。
あらかじめ設定された利息を確実に得るためには、途中で解約することなく満期償還まで保有し続ける必要があります。
個人向け国債には、それぞれの運用ニーズに合わせて選べる「変動10年・固定5年・固定3年」の3種類が用意されています。
提示されている金利の高さだけで選択するのではなく、中途解約せずに最後まで保有できるかを十分に検討しましょう。