初夏の爽やかな風が心地よい2026年6月初旬、今年度の年金額改定による最初の支給日を間近に控え、老後の資金計画に関心が高まっています。公的年金は老後生活の柱ですが、現役時代の働き方の違いから受給額の男女差が課題となっています。
今回は厚生労働省の最新の調査結果をもとに、女性の厚生年金受給額の現状と男女差が生まれる構造要因、そして法改正による今後の影響や年金を増やすための対策について解説します。
1. 女性の厚生年金、平均年金月額「11万1413円」男性と「5万8000円の差」あり
1.1 受給権者の全体像と男女別平均
厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金(第1号)の老齢年金受給権者は1608万5696人にのぼります。内訳は男性が1067万9944人、女性が540万5752人で、女性の受給権者は全体の約3分の1を占めます。
男女別の平均年金月額は次のとおりです。
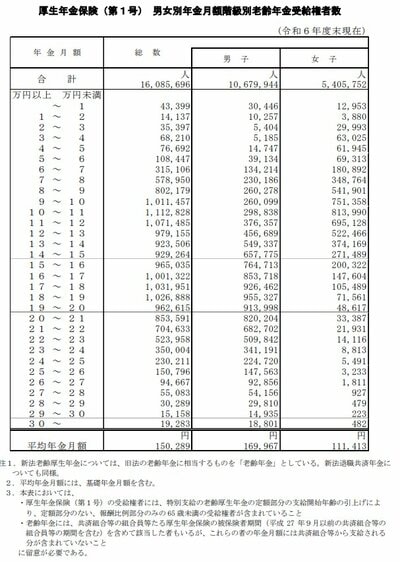
- 全体平均:15万289円
- 男性平均:16万9967円
- 女性平均:11万1413円
- 男女差:5万8554円(年額で約70万2648円)
この金額は、国民年金(老齢基礎年金)部分を含んだ厚生年金第1号の合算月額です。報酬比例部分の積み上がり方に男女差が出るため、合計でも約5万8000円の差が生まれます。
1.2 基礎年金の差は小さく、差額のほぼ全額が報酬比例部分
老齢基礎年金部分の男女差はわずかで、男女差5万8000円のほぼ全額が厚生年金の報酬比例部分の差から生まれます。報酬比例部分は現役時代の標準報酬月額と加入期間で決まるため、賃金水準と就労期間の男女差がそのまま老後の月額に反映される設計です。
2. 女性の厚生年金、月額階級別分布「10万円未満」が4割弱「20万円以上」はわずか1.7%
2.1 月10万円未満は206万人、構成比38.2%
女性受給権者540万5752人を月額階級別に集計すると、月10万円未満の人は206万4024人で、構成比は38.2%です。内訳は次のとおりです。
- 月3万円未満:4万6826人
- 月3万〜6万円台:37万5175人
- 月7万〜9万円台:164万2023人
月10万円未満の層には、厚生年金の加入期間が短かった人、繰上げ受給で減額を選んだ人、結婚や出産でフルタイム就労期間が限られた人が多く含まれます。
2.2 月10〜19万円台が6割を占める中間層
女性受給権者のボリュームゾーンは月10万円台〜19万円台で、合計325万0835人・構成比60.1%です。最も多いのは月10万円台で81万3990人、次に多いのが月11万円台で69万5128人と、平均月額11万1413円付近に人数が集中しています。
2.3 月20万円以上はわずか1.7%、男性の8.7%と大きな差
月20万円以上を受給する女性は9万0893人で、構成比1.7%にとどまります。さらに月25万円以上は7155人、月30万円以上は482人と、上位層に該当する人の割合は限定的です。一方、男性で月20万円以上の受給者は約8.7%を占めており、上位層の構成比に大きな男女差があります。
3. 女性の厚生年金、男女差が生まれる3つの構造要因と2026年度以降の年金新潮流
3.1 男女差を生む3つの構造要因
厚生年金の年金額は、現役時代の標準報酬月額と加入期間で決まる仕組みです。女性受給者の平均が男性より低くなる背景には、3つの構造要因があります。
1点目は就労期間の短さです。出産・育児で離職する人や、フルタイム就労期間が短い人が一定数います。
2点目は賃金水準の差です。厚生労働省「令和6年賃金構造基本統計調査」によると、女性一般労働者の所定内給与は男性の75.8%にとどまります。
3点目は短時間労働の比率です。これまではパート・アルバイトなどの短時間就労が厚生年金の適用外となるケースが多く、報酬比例部分の積み上がりが緩やかになる傾向がありました。
3.2 2026年度の年金額改定で月1300円〜4495円増額
2026年度(令和8年度)の年金額は2026年4月分から改定され、1.9%引き上げられました。実際の振込で増額が反映されるのは、2026年6月15日支給分(4月分・5月分)からです。
老齢基礎年金の満額は前年度比+1300円の月7万608円、厚生年金の夫婦標準モデル世帯は前年比2.0%増の月23万7279円となりました。女性受給者の平均月額11万1413円ベースで考えると、改定で月およそ2100円〜2200円程度の増額が見込まれます。

3.3 2025年成立の年金制度改正法で女性の加入機会が拡大
2025年6月13日に成立した年金制度改正法では、短時間労働者への厚生年金の適用拡大が柱の1つに据えられました。
月額賃金要件(いわゆる106万円の壁、月額8.8万円)の段階的撤廃と企業規模要件の廃止も決定。パート・アルバイトとして働く女性の厚生年金加入機会が大きく広がります。

加入期間と報酬の積み上がりが進むほど、将来の老齢厚生年金は増えます。改正法による適用拡大は、女性の老後の受給額底上げにつながる重要な変更です。
4. 女性の厚生年金、見込額を確認「3つの上乗せ策」も選択肢のひとつに
女性の厚生年金(第1号)の平均月額は11万1413円で、受給者の約38%が月10万円未満、月20万円以上は1.7%にとどまります。男女差の主因は就労期間と賃金水準の差で、現役時代の厚生年金加入履歴がそのまま老後の月額を左右しています。
まずは「ねんきんネット」で自分の見込み年金額を確認しましょう。50歳以上の人にはねんきん定期便にも見込額が記載されています。不足が見えたら、上乗せの手段を組み合わせて家計プランを立て直してみてください。
代表的な選択肢は、iDeCoや新NISAでの上乗せ収入の形成、70歳までの厚生年金加入期間の延長、繰下げ受給による年金額の増額の3つです。
2025年成立の年金制度改正法による社会保険の適用拡大もあり、これから働く女性ほど厚生年金加入のチャンスが広がります。早めの情報収集と準備が、老後の安心につながるでしょう。


参考資料
苛原 寛