
梅雨入りとなり、紫陽花の美しい季節となりました。
将来のお金について考える方も多いのではないでしょうか。
2026年1月、厚生労働省は新年度(2026年度)の年金額改定を公表しました。
来たる6月15日の支給日(4月・5月分)から、改定後の新しい年金額での支給が始まります。
2026年度は4年連続のプラス改定となり、国民年金は+1.9%、厚生年金は+2.0%の増額です。
しかし、昨年の物価上昇率(3.2%)には及ばず、年金額は増えても実質的には価値が目減りしているという課題があります。
この記事では、最新データをもとに「年金について」、また働き方の違いがどう影響するのかを分かりやすく解説します。

1. 日本の公的年金制度、その基本的な仕組みとは
日本の公的年金制度は、老後の生活を支える「老齢年金」だけではありません。
病気やけがで生活が困難になった場合に支給される「障害年金」や、家計を支えていた方が亡くなった際に遺族を支える「遺族年金」も含まれており、これら3つが大きな柱となっています。
多くの方が「年金」と聞いてイメージするのは、リタイア後に受け取る「老齢年金」ではないでしょうか。
1.1 公的年金の「2階建て構造」国民年金と厚生年金の違い
日本の公的年金制度は、よく「2階建て」に例えられます。
これは、1階部分にあたる「国民年金(基礎年金)」を土台とし、その上に2階部分である「厚生年金」が乗る構造になっているからです。
この構造により、現役時代の働き方が将来受け取る年金額に大きく影響します。
ここでは、それぞれの年金制度の基本的な仕組みと、老齢年金の受給水準について見ていきましょう。

1.2 1階部分「国民年金(基礎年金)」の基本情報
加入対象
- 日本に居住する20歳以上60歳未満のすべての方が、職業や国籍に関わらず原則として加入対象です。
年金保険料
- 保険料は加入者全員が同じ金額ですが、毎年見直しが行われます(※1)。
老齢年金の受給額
- 40年間(480カ月)にわたり保険料をすべて納めると、65歳から満額の老齢基礎年金を受給できます(※2)。
※1 2025年度における国民年金の保険料は、月額1万7510円に設定されています。
※2 2025年度の老齢基礎年金(満額)は、月額6万9308円です。
1.3 2階部分「厚生年金」の基本情報
加入対象
- 会社員や公務員、また一定の条件を満たすパートタイマーなどが、国民年金に加えて加入する制度です(※3)。
年金保険料
- 保険料額は給与や賞与といった収入によって変動しますが、上限額が定められています(※4)。
老齢年金の受給額
- 将来の受給額は、加入期間の長さや納付した保険料の総額に応じて、個人ごとに変わります。
このように国民年金と厚生年金では、加入対象者や保険料の決定方法、将来の年金額の計算方法が異なります。
その結果、現役時代の働き方や収入によって、受け取る老齢年金の額に個人差が生じるのです。
※3 特定適用事業所とは、厚生年金保険の被保険者数が一定規模以上(51人以上)の企業などを指します。
※4 厚生年金の保険料は、毎月の給与(標準報酬月額)と賞与(標準賞与額)に保険料率を掛けて計算されます。
2. 2026年度の年金支給日カレンダー一覧
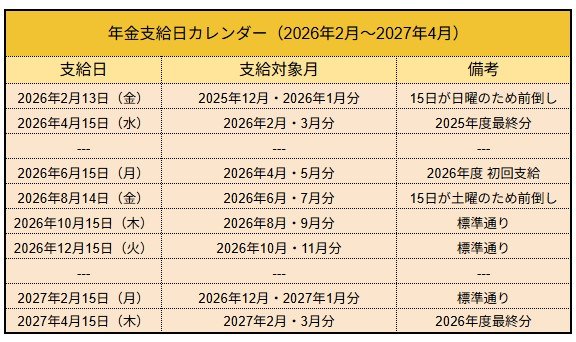
公的年金は、原則として偶数月の15日に、直前の2カ月分がまとめて支給される後払い方式です。
※支給日が土日や祝日の場合は、その直前の平日に前倒しで支給されます。
2025年度から2026年度にかけての年金支給日と支給対象月は、以下の通りです。
【2025年度~2026年度】年金支給日カレンダー3/6
出所:各種資料をもとにLIMO編集部作成
- 2026年2月13日(金):2025年12月・2026年1月分(15日が日曜のため繰上げ支給)
- 2026年4月15日(水):2026年2月・3月分
- 2026年6月15日(月):2026年4月・5月分
- 2026年8月14日(金):2026年6月・7月分(15日が土曜のため繰上げ支給)
- 2026年10月15日(木):2026年8月・9月分
- 2026年12月15日(火):2026年10月・11月分
- 2027年2月15日(月):2026年12月・2027年1月分
- 2027年4月15日(木):2027年2月・3月分
次に、先日公表された2026年度の年金改定に関する情報を整理してご紹介します。
3. 2026年度の年金額改定:厚生年金は2.0%、国民年金は1.9%の増額
公的年金の支給額は、物価や現役世代の賃金変動を考慮して毎年改定されます。
2026年1月23日に、厚生労働省が2026年度(令和8年度)の年金額の例を発表しました。
4月分の年金から適用される新しい改定率は、国民年金(基礎年金)で+1.9%、厚生年金(報酬比例部分)で+2.0%となり、4年連続で増額されることになりました。
- 国民年金(老齢基礎年金・満額):月額7万608円(1人あたり ※1)
- 厚生年金(夫婦2人分のモデルケース):月額23万7279円(夫婦2人分※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額6万9108円(前年度から+1300円)となります。
※2 平均収入(賞与込みで月額換算45万5000円)の男性が40年間勤務した場合に受給開始となる年金額(老齢厚生年金と2人分の老齢基礎年金満額)のモデルケースです。
国民年金のみを受給するケースでは、保険料を全期間納付した満額(※3)であっても、月額は7万円を少し超える程度です。
また、受給開始を75歳まで遅らせる「繰下げ受給」(※4)を活用した場合でも、月額は13万円に達しません。
※3 国民年金保険料を40年間(480カ月)納付し、65歳から受給する場合の満額を指します。
※4 繰下げ受給は、年金の受給開始時期を66歳から75歳の間で遅らせることができる制度です。1カ月遅らせるごとに0.7%増額し、75歳で受給を開始すると最大で84%増額されます。
ただし、ここで紹介したのは、あくまで特定の前提に基づく「モデル世帯」の年金水準です。
実際の受給額は、現役時代の働き方、加入期間、収入などによって大きく異なります。
「このモデルケースは自分には当てはまらない」と感じる方もいるでしょう。
そこで、より実態に近い参考資料として、厚生労働省が公表した「多様なライフコースに応じた年金額(概算)」が役立ちます。
この資料では、雇用形態や収入の違いが将来の年金額にどう影響するかが示されており、ご自身の状況に近いパターンを確認できます。
4. 働き方で変わる年金額の目安:多様なライフコース別シミュレーション
老後の年金受給額は、現役時代にどの年金制度に、どのくらいの期間加入していたかによって大きく変わります。
現在の働き方やライフスタイルが、将来の年金収入に直接影響するといえます。
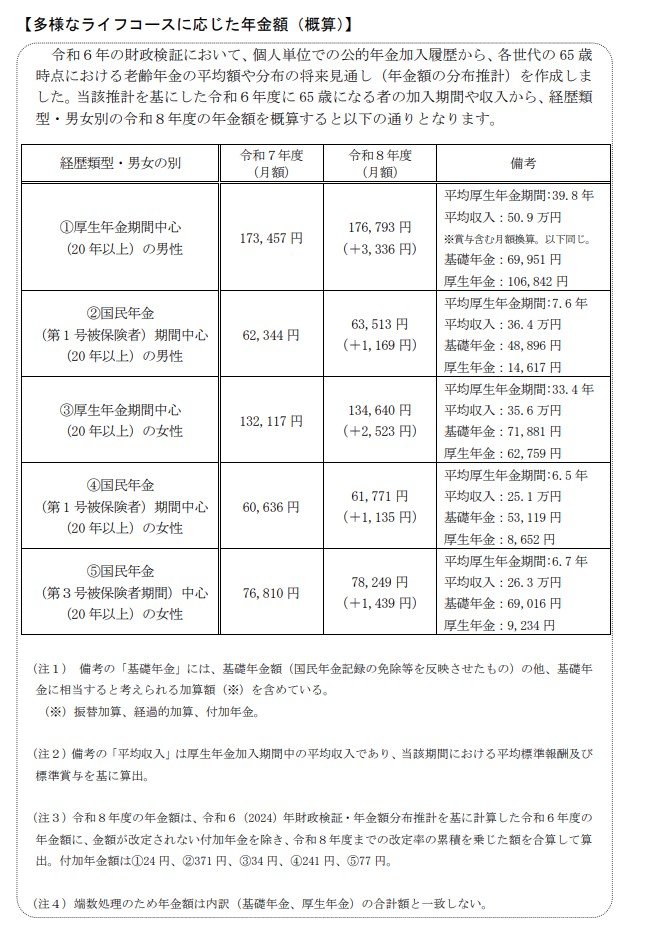
今回の年金額改定に合わせて厚生労働省が公表した「多様なライフコースに応じた年金額(概算)」を確認しましょう。
この資料は、令和6年の財政検証における推計を基に、2026年度(令和8年度)の年金額を加入年数や収入状況別に試算したものです。
性別や職歴の違いを考慮した「年金額の目安」が、5つのパターンに分類されて提示されています。
多様なライフコースに応じた年金額(概算)4/6
出所:厚生労働省「令和8年度の年金額改定についてお知らせします 年金額は前年度から国民年金(基礎年金)が 1.9%の引上げ 厚生年金(報酬比例部分)が 2.0%の引上げです」
4.1 パターン1:厚生年金加入が中心の男性(20年以上)の場合
年金月額の目安は17万6793円で、前年比で+3336円です。
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円
- 基礎年金:6万9951円
- 厚生年金:10万6842円
4.2 パターン2:国民年金(第1号被保険者)加入が中心の男性(20年以上)の場合
年金月額の目安は6万3513円で、前年比で+1169円です。
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8896円
- 厚生年金:1万4617円
4.3 パターン3:厚生年金加入が中心の女性(20年以上)の場合
年金月額の目安は13万4640円で、前年比で+2523円です。
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万1881円
- 厚生年金:6万2759円
4.4 パターン4:国民年金(第1号被保険者)加入が中心の女性(20年以上)の場合
年金月額の目安は6万1771円で、前年比で+1135円です。
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万3119円
- 厚生年金:8652円
4.5 パターン5:国民年金(第3号被保険者)加入が中心の女性(20年以上)の場合
年金月額の目安は7万8249円で、前年比で+1439円です。
- 平均厚生年金期間:6.7 年
- 平均収入:26万3000円
- 基礎年金:6万9016円
- 厚生年金:9234円
これらのパターンから、「厚生年金の加入期間」と「現役時代の収入」が、将来の年金額を大きく左右する要因であることがわかります。
例えば、厚生年金加入が中心の男性(パターン1:月額約17万7000円)と、国民年金加入が中心の女性(パターン4:月額約6万2000円)を比べると、月額で11万円以上の差があります。
この差が生まれる主な理由は、基礎年金に上乗せされる「報酬比例部分(厚生年金)」の有無です。
平均年収約610万円で40年間働いた男性の月額目安が17万6793円とされていることは、働き方次第で将来の受給額が大きく変動することを示唆しています。
ご自身の経歴と近いパターンを参考に、2026年4月以降に受け取れる年金額を一度試算してみてはいかがでしょうか。
5. 厚生年金と国民年金、平均受給月額のリアルな実態
これまで見てきた通り、老後の年金額は現役時代の働き方によって個人差が大きくなります。
ここでは、厚生労働省年金局の「令和6年度 厚生年金保険・国民年金事業の概況」を基に、実際の受給額の分布状況を確認します。
5.1 厚生年金の平均受給額:男女間の差と受給額の分布

厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によれば、厚生年金受給者の平均年金月額は全体で15万289円となっています。
男女別の内訳は次の通りです。
※この金額には基礎年金(国民年金)分も含まれています。
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
受給額分布(1万円刻み)
- 1万円未満:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
全体の平均月額は15万円台ですが、男女別に見ると男性が16万円台、女性は11万円台と大きな開きがあります。
受給額の分布からも、月額1万円に満たない方から25万円を超える方まで幅広く存在し、個人差が非常に大きいことが見て取れます。
5.2 国民年金の平均受給額:男女間の差と受給額の分布
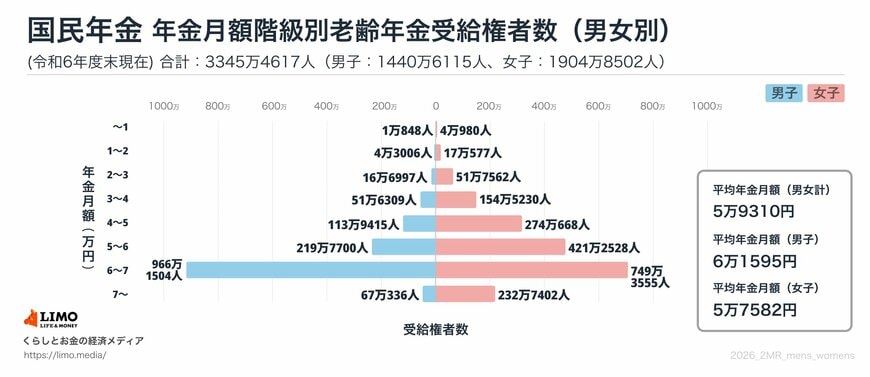
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、国民年金受給者の平均年金月額は全体で5万9310円です。
男女別の内訳は以下の通りです。
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
受給額分布(1万円刻み)
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均月額は男女ともに5万円台となっており、「6万円以上7万円未満」の層に最も多くの受給者が分布しています。
多くの人が満額に近い年金を受給している一方で、保険料の未納期間などが原因で月額1万円未満となる人もいることがデータからわかります。
6. まとめ:将来の年金格差に備えるために今できること
2026年度(令和8年度)の年金改定によって年金額は増額されましたが、今回紹介した「多様なライフコース別の概算」が示すように、現役時代の働き方や収入、加入期間によって老後の年金額には月額10万円以上の差が生まれるのが実情です。
公的年金は老後の生活を支える基盤ですが、それだけで安心とは限りません。
特に、現役時代に働き方が多様だった方や、国民年金が中心の方は、より計画的な準備が必要になるでしょう。
まずは、次の3つのステップから始めてみてはいかがでしょうか。
- 「ねんきん定期便」や「ねんきんネット」を活用して自身の年金記録を確認する
- 2026年度の最新データに基づき、将来の不足額を試算してみる
- iDeCoや新NISAなどを利用して、不足分を補うための資産形成を検討する
「いつか考えよう」と後回しにせず、日々の生活が落ち着いているこの機会に、ご自身の将来のために一歩踏み出してみるのも良いかもしれません。
※当記事は再編集記事です。
参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「年金用語集 た行 特定事業所」
- 日本年金機構「厚生年金保険の保険料」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「年金制度改正法が成立しました」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」用語の説明
- LIMO「厚生年金メイン【平均年収610万円×40年働いた人】65歳以降の年金目安はどれほどか【2026年度概算】」
マネー編集部年金班