
市場金利が緩やかに上昇を続ける中、変動金利で住宅ローンを返済している方や今後の住宅購入を計画している方にとって、金利の変動は大きな関心事です。毎月の返済額がどのように変わるかは、日々の家計管理に直結する重要な要素といえます。
そこで今回は、ローン残高2500万円、残りの返済期間30年、金利0.4%という具体的な条件を想定し、金利が1%上昇した場合のシミュレーションを行いました。
将来的に発生し得る返済負担の増加をあらかじめ把握しておくことは、健全な資金計画を立てる上で役立ちます。ぜひこれからのライフプランの参考材料としてお役立てください。
1. 金利上昇局面における固定金利(フラット35)の最新動向
変動金利からの借り換え先として検討されることが多い固定金利は、一般的に変動金利よりも先に市場の動きを反映する特徴を持っています。
今後の金利の方向性を予測する手がかりとして、まずは全期間固定金利の代表的な存在である「フラット35」の金利水準を確認しておきましょう。
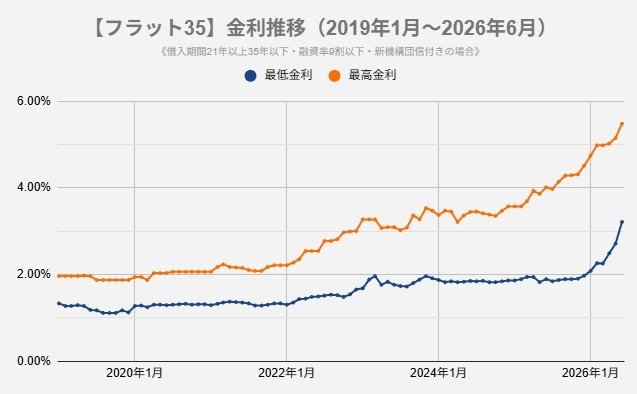
公開されている金利推移のデータを見ると、固定金利が全体として上昇傾向にあることが読み取れます。直近の具体的な数値を確認すると、最低金利は3.21%、最高金利は5.48%となりました。
このように金利の底値が切り上がっている状況を考慮すると、変動金利を利用している場合であっても、今後の市場全体の金利動向には十分な注意を払う必要があります。
2. 金利が1%上がると負担はどう変わる?月々の返済額がいくら増えるかシミュレーション
2/2

- ローン残高:25,000,000円 (2,500万円)
- 残り返済期間:30年
- 現在の金利:0.4%
- 金利上昇幅:+1%
- 現在の月々返済額:73,706円
- 上昇後の月々返済額:85,086円
- 月々の負担増:11,380円
- 返済額の上昇率:15.4%アップ
※元利均等返済
今回の試算では、ローン残高が25,000,000円(2,500万円)で、返済期間が30年残っている状態を基準としました。ここから適用金利が1%上昇した場合、毎月の支払いがどのように変化するかを見ていきます。
現在、月々の返済額は73,706円ですが、金利が1%上がると85,086円へと増加します。その結果、毎月の負担は11,380円増えることになり、返済額の上昇率は15.4%アップに達します。
毎月約1万1,000円の支出増は、年間換算で13万円以上の大きな負担となります。家計のやりくりに少なからぬ影響を与えるため、あらかじめこの増加分を想定した予算管理が求められます。
3. 変動金利の急激な変化を緩和する「5年ルール」と「125%ルール」の全容
変動金利タイプの住宅ローンを契約する際、ぜひ理解しておきたいのが「5年ルール」と「125%ルール」という激変緩和の仕組みです。5年ルールとは金利上昇後も5年間は毎月の返済額を据え置く規定であり、125%ルールとは見直し後の返済額をそれまでの1.25倍までに制限する規則を指します。
3.1 メリット
これらの仕組みが用意されている最大の利点は、急激な金利上昇が起きたとしても、毎月の返済額が突発的に跳ね上がらない点にあります。
子どもの教育費や他の固定費が重なる時期であっても、家計の支出を安定させやすくなるため、中長期にわたる将来の返済計画が立てやすくなります。
3.2 デメリットと未払利息の注意点
一方で、毎月の支払金額が一定に抑えられていたとしても、利息の負担や最終的な総返済額そのものが免除されたり減ったりするわけではありません。
市場金利が大幅に上昇した場合、毎月の返済額のすべてが利息の支払いに消えてしまい、ローン元金が全く減らなくなる事態が発生します。
このとき、毎月の返済額の中に収まりきらなかった利息は「未払利息」という形で裏で蓄積されていくことになります。
蓄積された未払利息は、ローンの最終返済日に一括で請求される性質を持っています。その結果、老後のために準備していた大切な資産を失ったり、最悪の場合は自宅の売却を余儀なくされたりするリスクへとつながります。
3.3 ルールの有無の確認
注意したいのは、これらのルールが「元利均等返済」のみを対象としており、「元金均等返済」を選んでいる場合には適用されないという点です。
また、元利均等返済であっても、これらの激変緩和ルール自体を採用していない金融機関も存在します。
ルールが存在しない契約では、金利が上昇するとすぐに毎月の返済額へ反映されますが、その代わり未払利息が溜まるリスクを避けることができます。自分が借り入れる、あるいは借りているローンの契約内容について、ルールの有無を事前に必ず確認しておきましょう。
4. まとめ
今回の試算条件(ローン残高2,500万円・残り30年・金利0.4%)のケースでは、変動金利が1%上昇すると、月々の返済額は11380円増加することが分かりました。これを踏まえ、固定金利への移行を考える際の特徴を整理します。
4.1 固定金利への切り替えに伴う「デメリット」と「メリット」
住宅ローンの市場では、一般的に「固定金利 > 変動金利」という金利差があるため、固定金利へ変更すると毎月の支払額が増えてしまうデメリットは避けられません。
しかし、固定金利へと切り替えることによって、今後の返済において非常に大きな安心感というメリットを得ることができます。
具体的には返済額が最後まで確定するため、これからの金利の乱高下に一喜一憂することなく穏やかに過ごせるようになります。
さらに、将来的な金利上昇による家計の圧迫リスクを完全になくすことができるため、長期にわたるライフプランや貯蓄の計画が格段に立てやすくなる点も魅力です。
4.2 固定金利へ切り替えるべきかの判断基準
変動金利のまま進めるべきか、固定金利へ移行すべきかという選択は、個々の家庭の収支や保有資産、将来のライフプランによって全く異なり、一概にどちらが良いとは言えません。
大切なのは、万が一将来的に金利が上がった場合でも、「その負担増が家計のバランスを壊さないかどうか」をあらかじめシミュレーションによって見極めておくことです。
現在のうちから潜在的なリスクを可視化し、いざというときに慌てないための備えを進めておくことが、賢い住宅ローン返済の第一歩となります。
【免責事項】
本記事に掲載されている情報やシミュレーション結果は、試算条件に基づく一例であり、将来の金利動向や特定の金融商品の勧誘を保証・目的とするものではありません。実際の融資条件、金利、および返済額は金融機関や個人の契約状況によって異なります。住宅ローンの選択や契約に際しては、必ず各金融機関の最新の規定や情報を確認し、ご自身の責任においてご判断ください。